
Dans cette page
Vous venez de fonder une Sàrl, vous en êtes l'associé et le gérant, et vous vous versez un salaire chaque mois. Une question revient vite : en tant que salarié de sa Sàrl, quelle prévoyance faut-il organiser, et quel 3e pilier est possible ? La réponse tient en une idée. Sur le plan de la prévoyance, la société est votre employeur et vous êtes son employé. Cela ne fait pas de vous un indépendant au sens habituel.
Cette page vous guide pas à pas, avec des mots simples. Elle explique la différence de statut, ce que prévoit la caisse de pension de la société, le plafond du pilier 3a qui s'applique à vous, puis les démarches à faire dans les premiers mois. Elle informe : elle ne remplace pas une analyse de votre situation.
Sàrl : vous êtes salarié de votre société, sur le papier
Une Sàrl est une personne morale. Elle a son propre patrimoine, ses propres comptes, ses propres obligations. Vous n'êtes pas la société : vous en détenez des parts et, souvent, vous la dirigez. Quand elle vous verse un salaire, elle agit comme n'importe quel employeur.
Pourquoi ce statut compte pour la prévoyance
En Suisse, la prévoyance ne se règle pas selon le titre que vous portez sur votre carte de visite. Elle dépend du lien juridique qui vous unit à la société qui vous paie. Deux situations voisines donnent des résultats très différents :
- L'indépendant exploite une entreprise individuelle ou une société de personnes. Il n'a pas d'employeur. Il décide lui-même s'il s'affilie à une caisse de pension.
- Le salarié de sa Sàrl reçoit un salaire de la société. La société doit alors l'annoncer, retenir des cotisations sur son salaire et verser les contributions de l'employeur.
C'est cette seconde case qui vous concerne. Elle a une conséquence directe sur votre 3e pilier : le plafond du 3a dépend de votre affiliation au 2e pilier, pas de votre rôle dans l'entreprise.
Les trois mondes à ne pas mélanger
Pour débuter, il aide de séparer trois notions que l'on confond souvent.
- Le statut AVS : la société s'annonce comme employeur auprès de la caisse de compensation, et vos cotisations AVS sont prélevées sur votre salaire. La loi sur l'AVS prévoit que les employeurs qui ne sont pas membres d'une association fondatrice de caisse sont affiliés à la caisse de compensation cantonale (art. 64 al. 2). Les employeurs doivent s'annoncer à cette caisse s'ils ne sont pas déjà affiliés, et la loi ne fixe pas de délai à cet endroit (art. 64 al. 6). Dans les faits, faites-le tout de suite.
- Le 2e pilier : la caisse de pension (LPP) assure les salariés dont le salaire dépasse un seuil. Nous y revenons plus bas.
- Le 3e pilier : votre démarche individuelle, facultative, qui s'ajoute aux deux autres. Pour comprendre les trois étages, lisez les 3 piliers suisses.
Un point de vocabulaire : « gérant » n'est pas « indépendant »
Dans une Sàrl, le gérant est l'organe qui dirige. Il peut être salarié de la société, rémunéré par un salaire soumis à l'AVS. Dans ce cas, vous relevez des règles du salarié pour la caisse de pension. Si, en revanche, vous exercez à titre indépendant sans société, la logique change : consultez alors l'essentiel de la prévoyance d'un indépendant.
Un doute sur votre statut ? La caisse de compensation a pu vous qualifier d'une manière précise, et la fiduciaire de la société le sait. Demandez-leur ce qui figure dans vos documents. C'est la meilleure base pour tout le reste.
Ce que la caisse de pension de la société prévoit pour vous
Dès que la société emploie des salariés dont le salaire dépasse le seuil d'entrée, elle doit les affilier à une institution de prévoyance. Le fondateur qui se verse un salaire fait partie de ces salariés, comme les autres. Pour une présentation générale, voyez le 2e pilier (LPP).
Le seuil d'entrée LPP
Le seuil d'entrée est le salaire annuel minimal pour que l'assurance obligatoire s'applique. Il est de 22 680 CHF en 2026, et de 23 040 CHF en 2027. Deux cas se présentent :
- Votre salaire annuel dépasse le seuil : vous êtes obligatoirement assuré auprès de la caisse de pension de la société, ou auprès d'une institution choisie par elle.
- Votre salaire annuel reste sous le seuil : l'assurance obligatoire ne s'applique pas. Selon le règlement et votre situation, une affiliation facultative peut exister. Pour ce sujet, voyez la LPP facultative.
Les montants-limites LPP de 2026 sont identiques à ceux de 2025. Le salaire annuel maximal assuré dans la prévoyance obligatoire est de 90 720 CHF en 2026. Au-delà, un règlement peut prévoir une part plus large dite surobligatoire, mais c'est au règlement de la caisse de le dire.
Qui crée la caisse, qui paie quoi
Une jeune Sàrl choisit en général de s'affilier à une institution existante plutôt que de créer sa propre caisse. Cette démarche passe par un contrat d'affiliation. Retenez le principe d'ensemble :
- L'employeur, c'est-à-dire votre société, est débiteur de la totalité des cotisations envers l'institution de prévoyance.
- Il déduit de votre salaire la part qui vous incombe.
- Il transfère les cotisations à la caisse au plus tard à la fin du premier mois qui suit l'année civile ou l'année d'assurance concernée (art. 66 al. 2 à 4 LPP).
Concrètement, vous êtes les deux côtés de la table : vous payez une part en tant que salarié, et la société paie l'autre part, ce qui pèse sur ses comptes. Une société qui oublie de transférer les cotisations s'expose à des difficultés, et vous en êtes aussi la première personne concernée.
Ce que couvre la caisse
Une caisse de pension ne sert pas qu'à la retraite. Elle prévoit aussi des prestations en cas d'invalidité et de décès, selon son règlement. Pour un fondateur, c'est une raison supplémentaire de lire le plan de prévoyance : la couverture du risque pèse souvent plus que l'épargne dans les premières années. Posez-vous ces questions et cherchez les réponses dans le règlement :
- Quelles prestations en cas d'invalidité, et à partir de quel moment ?
- Quelles prestations pour le conjoint, le partenaire ou les enfants en cas de décès ?
- Le salaire assuré suit-il votre salaire réel, ou est-il fixé selon un autre calcul ?
- Que se passe-t-il si vous quittez la société ou si vous la vendez ?
Une limite à connaître : le salaire assurable selon le règlement est plafonné au décuple du montant-limite supérieur de l'art. 8 al. 1 LPP (art. 79c LPP). Pour un jeune fondateur, ce plafond est très éloigné ; il reste utile à connaître pour comprendre la structure de la loi.
Si votre salaire est modeste au départ
Beaucoup de fondateurs se versent peu au début, pour laisser de la trésorerie à la société. C'est un choix de gestion qui touche aussi la prévoyance : un salaire sous le seuil n'ouvre pas l'assurance obligatoire. Ce choix a des effets sur votre protection en cas de maladie ou d'invalidité, sur votre AVS et sur votre plafond de 3a. Ne le décidez pas seulement en regardant la trésorerie. Faites le point avec la fiduciaire de la société, et regardez aussi comment un salarié qui se met à son compte organise son 3a.
Votre 3a : petit ou grand ?
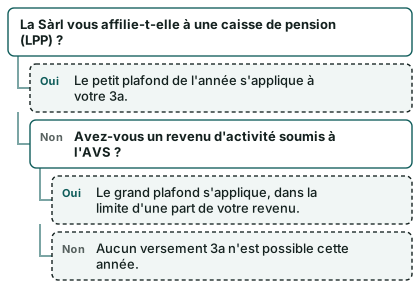
Le pilier 3a est la prévoyance individuelle liée. Son plafond annuel de déduction dépend de votre affiliation au 2e pilier. Voici la règle en une phrase : affilié à une caisse de pension, vous avez le petit plafond ; non affilié, vous avez le grand.
Les deux plafonds de 2026
En 2026, le petit plafond (avec 2e pilier) est de 7 258 CHF par an. Le grand plafond (sans 2e pilier) est de 20 % du revenu d'activité lucrative, au maximum 36 288 CHF par an. Le plafond avec 2e pilier passera à 7 373 CHF en 2027, selon la décision du Conseil fédéral du 2 octobre 2026 ; pour le détail, voyez les plafonds 3a 2027.
22 680 CHF
Seuil d'entrée LPP en 2026
Source: Assurance LPP facultative des indépendants
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (maximum)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
90 720 CHF
Salaire annuel maximal assuré dans la LPP obligatoire en 2026
Source: LPP, seuil d'entrée, déduction de coordination, salaires coordonnés (2026)
Petit ou grand : le piège du fondateur
Un fondateur pense souvent : « Je dirige ma société, donc je suis indépendant, donc j'ai le grand plafond. » Ce raccourci est le plus fréquent, et il peut être faux. Ce n'est pas le rôle qui compte, c'est l'affiliation à une caisse de pension. Si la Sàrl vous affilie, votre 3a est un petit 3a. Si vous versez plus que le plafond autorisé, l'excédent n'est pas déductible, et le prestataire peut devoir vous le rembourser. À Genève, par exemple, les montants versés au-dessus du plafond doivent être remboursés par le prestataire, et l'excédent est ajouté à la fortune imposable.
Le contraire existe aussi : si votre salaire se situe sous le seuil d'entrée et que vous n'êtes affilié à aucune caisse, la règle du grand plafond peut s'appliquer. Cela dépend de votre cas précis, et c'est ce qui justifie de vérifier avant de verser.
Que dit la règle du « grand 3a » en pourcentage
Pour les personnes sans 2e pilier, le plafond est exprimé comme une part de leur revenu : 20 % du revenu d'activité lucrative, avec un maximum. Le barème de déduction indique en outre que la petite déduction vaut 8 % du montant-limite supérieur de l'art. 8 al. 1 LPP, tandis que la grande déduction vaut au plus 40 % de ce montant-limite, et 20 % du revenu d'activité lucrative. Ces pourcentages sont les règles de calcul des plafonds ; ils ne sont pas un rendement, et ils ne disent rien de ce que vous mettrez de côté en pratique.
Le tableau récapitulatif
| Situation du fondateur | Affilié à la caisse de pension ? | Plafond 3a qui s'applique en 2026 |
|---|---|---|
| Salaire versé par la Sàrl, au-dessus du seuil d'entrée | Oui, en principe | Petit plafond : 7 258 CHF |
| Salaire versé par la Sàrl, sous le seuil, sans affiliation | Non | 20 % du revenu, au maximum 36 288 CHF |
| Salaire sous le seuil, mais affiliation facultative choisie | Oui | Petit plafond : 7 258 CHF |
| Aucun salaire ni revenu soumis à l'AVS | Non | Aucun versement 3a possible |
Les lignes de ce tableau sont des règles générales. Elles ne tiennent pas compte de toutes les exceptions. Si votre cas sort du cadre, par exemple avec plusieurs employeurs, l'affiliation facultative auprès de l'institution supplétive ou d'une institution de l'un de vos employeurs peut être possible, lorsque le règlement le prévoit et que le salaire annuel total dépasse le seuil (art. 46 al. 1 LPP).
Où ouvrir et comment verser
Le 3a se place auprès d'une fondation bancaire de prévoyance ou d'une assurance (police d'assurance liée). Le 3a de la société n'existe pas : c'est votre contrat, à votre nom, et la Sàrl n'en est ni propriétaire ni bénéficiaire. Pour comprendre les formes, lisez le pilier 3a et l'ouverture d'un premier compte 3a.
Vous pouvez verser vous-même depuis votre compte privé. Évitez de faire passer le versement par la comptabilité de la société comme une charge : le 3a est une démarche personnelle, déductible dans votre déclaration d'impôts personnelle, pas dans les comptes de l'entreprise. Pour l'impôt, voyez comment la déduction fonctionne.
Un exemple : Julie, fondatrice d'une agence à Vevey
Voici une illustration fictive. Elle ne reflète le cas d'aucune personne réelle, et elle ne dit pas ce que vous obtiendrez.
Julie, 33 ans, fonde à Vevey une agence de communication sous forme de Sàrl. Elle est seule associée et gérante. Pendant des années, elle a travaillé comme employée dans une agence plus grande. Elle se verse un salaire annuel moyen pour une jeune société, sans qu'on en donne ici le montant exact.
Julie se demande si elle est maintenant indépendante. Elle lit ses papiers : son contrat de travail avec la Sàrl, la déclaration de la société à la caisse de compensation, puis le règlement de la caisse de pension. Elle constate que :
- la Sàrl l'a annoncée comme salariée, et que ses cotisations AVS sont retenues sur sa fiche de salaire ;
- son salaire annuel dépasse le seuil d'entrée de 22 680 CHF en 2026, donc la société doit l'affilier à une caisse de pension ;
- elle est donc affiliée au 2e pilier, ce qui lui donne un petit plafond de 7 258 CHF pour son 3a en 2026.
Julie envisageait de verser beaucoup plus, en pensant qu'une fondatrice avait droit au grand plafond. Elle découvre que ce n'est pas le cas pour elle. Elle décide de verser une partie du plafond, par exemple en réglant un montant mensuel qu'elle peut tenir même quand la société a un mois creux. Elle garde une réserve de trésorerie privée, car son 3a reste bloqué jusqu'à un retrait permis.
Voici le circuit complet, du salaire au 3a :
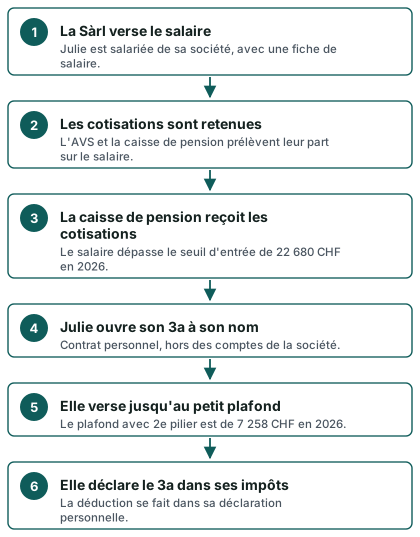
Ce que cet exemple montre : pour Julie, le statut de salariée décide du plafond, pas le titre de fondatrice. Pour savoir ce qu'elle déduira vraiment, il faudrait connaître son revenu, son canton, sa situation de famille. Un ordre de grandeur de l'AFC existe pour des cas types, mais il ne dit rien de l'économie réelle d'une personne. Pour comprendre la logique de calcul, voyez comment calculer son économie d'impôt, pas à pas.
Et si Julie se versait un dividende ?
Beaucoup de fondateurs entendent parler du mélange entre salaire et dividende. Retenez ceci pour débuter : un dividende ne constitue pas un revenu d'activité soumis à l'AVS au sens de la prévoyance. Il ne fonde donc pas, à lui seul, un droit de verser en 3a. Le salaire est ce qui ouvre l'accès à la caisse de pension et au 3a. D'autres pages du site, pour d'autres publics, traitent l'arbitrage entre salaire et dividende ; la présente page se limite à la différence de statut.
À faire dans les premiers mois : liste de démarches
L'ordre compte. Voici une marche à suivre simple pour un fondateur novice. Elle suppose que la société existe déjà et que vous vous versez un salaire.
Étape 1 : vérifier votre statut avec la société
Demandez à la fiduciaire, ou retrouvez vous-même, les documents qui prouvent que vous êtes salarié : contrat de travail avec la Sàrl, fiche de salaire, attestation de la caisse de compensation. Sans cela, tout le reste repose sur une supposition.
Étape 2 : contrôler l'annonce à la caisse de compensation
La société doit s'annoncer auprès de la caisse de compensation, si elle n'est pas déjà affiliée. La loi ne fixe pas de délai à cet endroit, mais attendre complique tout. Un oubli peut se traduire par des cotisations à régulariser plus tard.
Étape 3 : affilier la société à une caisse de pension
Si votre salaire dépasse le seuil d'entrée, ou si vous voulez une affiliation facultative, choisissez une institution de prévoyance pour la société. Lisez le contrat d'affiliation, puis le règlement. Une demande de comparaison permet de lire les offres côte à côte : voyez comment comparer les offres de 3e pilier pour la logique de comparaison du site.
Étape 4 : fixer le salaire en connaissance de cause
Le niveau de salaire décide de l'affiliation, donc du plafond de votre 3a et de votre protection. Posez la question à la fiduciaire avant de fixer le montant, pas après.
Étape 5 : ouvrir son 3a, en nom propre
Une fois le plafond identifié, ouvrez un 3a à votre nom. La liste des pièces à rassembler se trouve dans les documents pour ouvrir un 3a.
Étape 6 : prévoir la déclaration d'impôts
Le 3a se déduit dans votre déclaration personnelle. Gardez l'attestation que le prestataire vous envoie chaque année. Le détail se trouve dans Déclarer son 3e pilier aux impôts.
La checklist du fondateur salarié
- Retrouver mon contrat de travail avec la Sàrl et ma dernière fiche de salaire
- Vérifier que la société est annoncée à la caisse de compensation
- Comparer mon salaire annuel au seuil d'entrée LPP de l'année
- Demander le règlement de la caisse de pension et lire les prestations d'invalidité et de décès
- Confirmer par écrit si je suis affilié au 2e pilier, oui ou non
- En déduire mon plafond 3a de l'année : petit ou grand
- Ouvrir mon 3a à mon nom, pas au nom de la société
- Prévoir un versement régulier que ma trésorerie privée peut tenir
- Conserver l'attestation annuelle du prestataire pour la déclaration d'impôts
- Faire relire ma situation avant de verser plus que le petit plafond
Les erreurs à éviter
- Verser au-dessus du plafond parce que l'on se croit indépendant. Le montant en trop peut être restitué ou ne pas être déductible.
- Faire payer son 3a par la société comme si c'était une charge d'entreprise.
- Fixer un salaire très bas sans mesurer l'effet sur la couverture d'invalidité et de décès.
- Ne jamais lire le règlement de la caisse de pension, alors que vous en êtes l'assuré.
- Oublier que la société doit transférer les cotisations à la caisse dans le délai prévu.
Si vous envisagez plus tard de changer de statut, par exemple en cessant la Sàrl pour exercer seul, consultez ce que devient votre 3a quand vous vous mettez à votre compte. Et si l'idée est de retirer votre 3a pour financer l'entreprise, lisez d'abord peut-on retirer son 3e pilier pour devenir indépendant.
Comparer ensuite, gratuitement
Une fois que vous savez si vous avez un petit ou un grand plafond, vous pouvez comparer des offres de 3a sur des bases claires. Le site propose pour cela un formulaire « Demander une comparaison gratuite » ; la page Comment ça marche explique qui traite la demande. Vous restez libre de la suite.
Questions fréquentes
Suis-je indépendant si je dirige ma propre Sàrl ?
Pas pour la prévoyance, en règle générale. Si la Sàrl vous verse un salaire, vous êtes son salarié. C'est le lien avec la société qui compte, pas le fait de la diriger. Le plafond de votre 3a dépend de votre affiliation à une caisse de pension, pas de votre titre.
Dois-je être affilié à une caisse de pension ?
Si votre salaire annuel dépasse le seuil d'entrée, qui est de 22 680 CHF en 2026, oui : l'assurance obligatoire s'applique, comme pour tout salarié. Sous ce seuil, elle ne s'applique pas, mais une affiliation facultative peut être possible selon le règlement. Le détail dépend de votre cas.
Quel plafond 3a s'applique à moi en 2026 ?
Si vous êtes affilié à une caisse de pension, le petit plafond de 7 258 CHF. Si vous ne l'êtes pas, le grand plafond : 20 % du revenu d'activité lucrative, au maximum 36 288 CHF. Vérifiez votre affiliation avant de verser.
Le montant de 2027 sera-t-il différent ?
Pour les personnes affiliées à un 2e pilier, le plafond passera de 7 258 CHF à 7 373 CHF au 1er janvier 2027. Le seuil d'entrée LPP passera de 22 680 CHF à 23 040 CHF. Consultez la page sur les plafonds 3a 2027 pour le contexte.
Puis-je ouvrir le 3a au nom de la société ?
Non. Le pilier 3a est une prévoyance individuelle. Le contrat est à votre nom, et la Sàrl n'en est pas partie. Les versements viennent de votre argent privé et se déduisent dans votre déclaration personnelle.
Que se passe-t-il si je verse trop dans mon 3a ?
La part au-dessus du plafond n'est pas déductible. Selon le prestataire et le canton, elle peut devoir être remboursée. À Genève, par exemple, l'excédent doit être remboursé par le prestataire et il est ajouté à la fortune imposable. Contrôlez donc votre plafond avant de verser en fin d'année.
Mon dividende m'ouvre-t-il un droit au 3a ?
Non, pas à lui seul. Le droit de verser en 3a suppose un revenu d'une activité lucrative soumis à l'AVS. C'est le salaire qui joue ce rôle. Un dividende suit d'autres règles, et son effet sur la prévoyance se discute au cas par cas.
Que couvre la caisse de pension en plus de la retraite ?
Selon son règlement, elle prévoit des prestations en cas d'invalidité et de décès. Ces prestations varient d'une institution à l'autre. Demandez le règlement et lisez les chapitres sur ces risques avant de décider du salaire assuré.
La société doit-elle payer une part des cotisations ?
Oui. L'employeur est débiteur de la totalité des cotisations envers l'institution de prévoyance. Il déduit de votre salaire la part qui vous incombe et la transfère à l'institution au plus tard à la fin du premier mois suivant l'année civile ou l'année d'assurance concernée (art. 66 LPP). Comme vous êtes à la fois salarié et dirigeant, les deux parts pèsent sur vous, directement ou via les comptes de la société.
Comment savoir ce qui est le mieux pour moi ?
La réponse dépend de votre revenu, de votre canton, de votre âge, de votre état civil et de votre affiliation. Ce site ne conseille pas et ne recommande aucun produit. Il vous aide à comprendre, puis à comparer des offres gratuitement avec le formulaire de demande de comparaison.
Sources
- Assurance LPP facultative des indépendants : seuil d'entrée et plafonds 3a, Conseil fédéral — admin.ch
- LPP : seuil d'entrée, déduction de coordination, salaires coordonnés (2026) ; plafonds 3a — OFAS, chiffres repères 2026
- Votre cotisation au 3e pilier — OFAS
- 3e pilier a : plafonds de déduction — Administration fédérale des contributions
- Personnes assurées et affiliation (art. 64) — Fedlex
- Obligations de l'employeur (art. 66 LPP) — Fedlex
- Indépendants et assurance facultative (art. 46 LPP) — Fedlex
- Salaire coordonné et bonifications de vieillesse (art. 79c LPP) — Fedlex
- Comment déduire les cotisations au 2e et au 3e pilier — État de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.