
Dans cette page
Peut-on rembourser son hypothèque avec son 3e pilier ? Oui, à une condition : le prêt doit porter sur le logement que vous habitez vous-même. Le pilier 3a peut alors être retiré par anticipation, dans le cadre de l'encouragement à la propriété du logement (EPL), pour réduire la dette. Que ce soit une bonne idée, en revanche, ne se décide pas avec une règle générale : cela dépend de votre âge, de votre canton, de la durée de votre prêt et de ce que vous perdez en route.
Cette page répond d'abord, puis détaille les nuances pas à pas. Elle informe, elle ne conseille pas : pour votre cas précis, une comparaison personnalisée reste la bonne démarche.
La réponse courte
Le droit suisse prévoit trois usages du 3a retiré avant la retraite pour le logement. L'ordonnance OPP 3 les énumère : acquérir ou construire un logement en propriété pour ses propres besoins, acquérir des participations à la propriété d'un logement, ou rembourser des prêts hypothécaires.
Trois points à retenir tout de suite :
- Le logement doit être le vôtre. Une résidence secondaire ou un bien loué à des tiers n'entre pas dans le cadre.
- Le retrait est imposé. L'argent sorti du 3a est un capital de prévoyance, soumis à un impôt spécifique.
- La déduction des intérêts diminue. Moins de dette signifie moins d'intérêts payés, donc moins d'intérêts à déduire de votre revenu.
Le résultat n'est donc ni « toujours gagnant » ni « toujours perdant ». C'est un arbitrage, et il se calcule avec vos propres chiffres.
Rembourser d'un coup : comment ça marche
Les règles de base de l'EPL
Selon les repères de l'Administration fédérale des contributions, une demande de versement anticipé pour le logement n'est possible que tous les cinq ans. Elle n'est en outre possible que jusqu'à la limite d'âge fixée à l'art. 3 al. 1 OPP 3. Cela signifie qu'il faut bien préparer un retrait : il n'y a pas de seconde chance la semaine suivante.
Le retrait peut être partiel. Vous n'êtes pas obligé de vider votre 3a pour réduire votre dette. Si vous détenez plusieurs comptes, vous pouvez choisir lequel solliciter, ce qui laisse de la souplesse pour la suite (voir combien de comptes 3a ouvrir).
Les étapes
Le chemin typique ressemble à ceci :
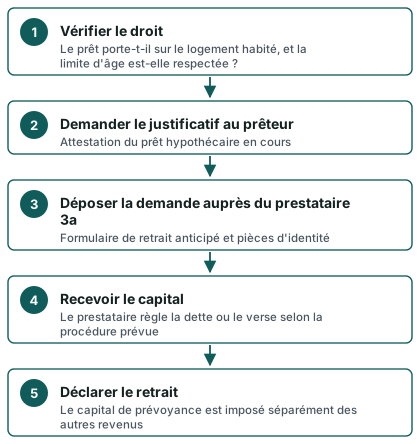
Les pièces demandées varient d'un prestataire à l'autre. En général, on réclame un extrait du registre foncier, le contrat de prêt ou l'attestation de la banque, et parfois l'accord du conjoint si vous êtes marié. Mieux vaut poser la question au prestataire avant d'engager quoi que ce soit.
Le cas du mariage
Si vous êtes marié, le retrait pour le logement a des conséquences en cas de divorce. La loi précise que la diminution de capital et la perte d'intérêts sont alors répartis proportionnellement entre l'avoir acquis avant le mariage et celui constitué durant le mariage jusqu'au versement. Ce point est traité plus en détail dans 3e pilier et divorce et dans la page sur le couple marié.
Ce que vous perdez et ce que vous gagnez
Ce que vous gagnez
- Une dette plus légère. Les intérêts à payer diminuent, et la charge mensuelle aussi, si votre contrat le permet.
- Une marge de manœuvre. Une dette réduite peut faciliter un renouvellement de prêt ou une renégociation.
- De la simplicité. Moins de lignes à suivre, moins d'échéances à surveiller.
Ce que vous perdez
- Le capital de prévoyance, qui ne revient pas. Ce qui est retiré ne travaille plus pour votre retraite. Si vous voulez le reconstituer, il faudra reverser dans un 3a dans les limites du plafond annuel, ou utiliser le rachat rétroactif lorsqu'il est possible.
- Une partie de la déduction fiscale des intérêts. Moins d'intérêts payés, moins d'intérêts déduits. Ce n'est pas une perte sèche, puisque vous payez aussi moins d'intérêts, mais l'effet net varie selon votre taux marginal d'imposition.
- Un impôt à payer sur le retrait. Le capital de prévoyance est imposé à part, à un barème réduit. À Fribourg par exemple, l'administration précise que ces prestations en capital sont imposées séparément des autres revenus, selon un barème particulier pour les impôts cantonaux et à un taux réduit pour l'impôt fédéral direct. Chaque canton a sa propre règle : voyez 3e pilier : ce qui change d'un canton à l'autre.
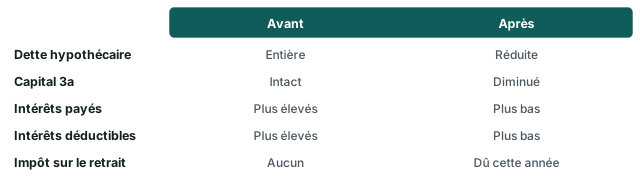
Le tableau ci-dessous compare les deux voies sans chiffre, parce que le résultat réel dépend de votre taux d'intérêt, de votre canton et de votre revenu.
| Critère | Garder la dette, garder le 3a | Rembourser une partie avec le 3a |
|---|---|---|
| Capital de prévoyance | Reste intact | Diminue du montant retiré |
| Intérêts hypothécaires | Payés sur la dette entière | Payés sur une dette réduite |
| Déduction des intérêts | Plus élevée | Plus basse |
| Impôt sur le capital de prévoyance | Reporté à la retraite | Dû l'année du retrait |
| Nouveaux versements 3a | Possibles dans le plafond | Possibles dans le plafond, pour reconstituer |
| Souplesse | Le 3a reste disponible pour d'autres projets | Un nouveau retrait EPL attend le délai prévu |
Pour visualiser l'effet global, le schéma qui suit résume les changements avant et après un remboursement partiel, sans chiffre.
Un exemple simple
Voici une illustration, qui n'est pas un conseil.
Exemple : Valérie, 52 ans, salariée à Bulle (FR). Valérie est propriétaire de son appartement et le prêt hypothécaire court encore. Elle dispose d'un compte 3a ouvert depuis longtemps. L'idée lui vient d'en retirer une partie pour réduire sa dette. Elle se pose trois questions, dans cet ordre.
D'abord, le droit. Son logement est sa résidence principale, donc le motif « remboursement de prêt hypothécaire » est admis. Elle vérifie qu'elle n'a pas déjà fait de retrait EPL récemment, puisqu'une demande n'est possible que tous les cinq ans, et qu'elle est en deçà de la limite d'âge.
Ensuite, l'impôt. Elle demande à son administration cantonale comment le capital retiré sera taxé. Dans son canton, il l'est à part, à un barème réduit. Elle regarde aussi si elle peut échelonner ses retraits : retirer une partie maintenant et le reste plus tard, avec plusieurs comptes, peut lisser l'impôt.
Enfin, la retraite. Elle se demande ce qu'il lui restera à l'âge de la retraite. Moins de 3a, mais aussi moins de dette : son bilan global peut être meilleur ou moins bon, selon son prêt et les rendements qu'elle aurait pu obtenir. Pour le savoir, elle a besoin de ses propres chiffres, pas d'un chiffre moyen. C'est exactement l'objet d'une comparaison personnalisée.
Valérie ne décide pas seule dans son coin : elle pose aussi la question à son prêteur, qui peut avoir des conditions sur le remboursement partiel (frais, délai de préavis, possibilité de rembourser sans pénalité).
L'autre voie : continuer à payer des intérêts
Garder la dette et laisser le 3a en place n'est pas une absurdité. Plusieurs raisons peuvent justifier ce choix.
Les intérêts sont déductibles
Tant que la dette existe, les intérêts réduisent votre revenu imposable. Cet avantage disparaît à mesure que vous remboursez. Selon votre taux marginal, la déduction a un poids plus ou moins grand.
Le 3a continue de travailler
Le capital resté dans le 3a peut produire un rendement, qui n'est jamais garanti. Vous pouvez comparer, en toute honnêteté, le coût de la dette et le rendement possible de votre 3a, tout en gardant à l'esprit qu'un compte bancaire et un placement en titres n'ont pas le même profil. Les pages sur le risque d'un 3a en titres et sur la perte possible expliquent la nuance.
Vous gardez une réserve
Un 3a bloqué jusqu'à la retraite ne fournit pas de liquidité. Mais retirer l'argent pour réduire la dette, c'est aussi s'en priver : si une dépense imprévue survient, vous ne pourrez pas récupérer le capital remboursé. Un prêt réduit ne se « redéploie » pas toujours aussi vite qu'on le croit.
L'amortissement indirect
Il existe une troisième voie : ne pas rembourser la dette directement, mais verser dans un 3a nanti auprès de la banque. La dette reste entière, donc les intérêts restent déductibles, et le 3a s'accumule en parallèle. La page amortissement indirect en détaille les avantages et les limites.
Qui peut le faire, qui doit attendre
Peuvent le faire
- Les personnes dont le prêt porte sur leur logement habité.
- Celles qui n'ont pas déjà utilisé l'EPL dans le délai prévu entre deux demandes.
- Celles qui sont en deçà de la limite d'âge de l'art. 3 al. 1 OPP 3.
Doivent attendre ou renoncer
- Les propriétaires d'un bien loué ou secondaire.
- Ceux qui ont déjà fait un retrait EPL il y a moins de cinq ans.
- Les couples mariés qui n'ont pas l'accord du conjoint lorsque celui-ci est requis.
Questions à vous poser avant de décider
- Mon prêt porte-t-il sur mon logement principal ?
- Ai-je déjà utilisé l'EPL récemment ?
- Mon prêteur accepte-t-il un remboursement partiel sans frais ?
- Combien d'impôt le retrait coûte-t-il dans mon canton ?
- Qu'adviendra-t-il de ma déduction d'intérêts ?
- Puis-je reconstituer mon 3a plus tard dans le plafond annuel ?
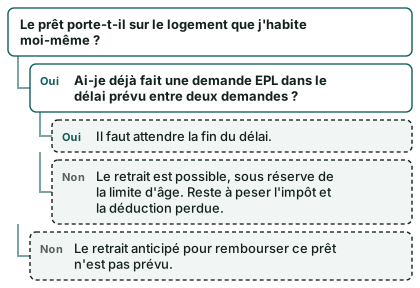
L'arbre ci-dessous résume la première étape.
Les repères de l'année rappellent aussi les plafonds de versement, utiles si vous envisagez de reconstituer un 3a après un retrait.
7 258 CHF
Plafond 3a en 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a en 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a en 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a en 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Pour aller plus loin, la page sur le retrait anticipé liste les motifs admis, et celle sur l'impôt du retrait montre comment la taxation se construit. Pour vos propres chiffres, calculer l'impôt au retrait est un premier pas, et la FAQ du retrait répond aux questions voisines.
Questions fréquentes
Puis-je rembourser mon hypothèque avec mon 3a si je loue mon appartement ?
Non. Le retrait anticipé pour le logement vise la propriété pour ses propres besoins. Un bien loué, ou une résidence secondaire, ne remplit pas cette condition. En cas de doute sur votre situation, demandez au prestataire de votre 3a de vous indiquer les pièces à fournir.
Faut-il rembourser tout le prêt d'un coup ?
Non. Le retrait peut être partiel. Beaucoup de personnes préfèrent réduire la dette seulement en partie, par exemple pour garder un 3a destiné à la retraite. Le montant retiré, lui, ne revient pas dans le compte : il faut le reconstituer par de nouveaux versements.
L'impôt sur le retrait est-il le même partout en Suisse ?
Non. Le capital de prévoyance est imposé séparément des autres revenus, mais chaque canton fixe son barème. L'impôt fédéral direct applique un taux réduit. Le résultat varie donc selon le canton de domicile au moment du retrait ; la page 3e pilier et impôts explique le principe général.
Combien de fois puis-je utiliser l'EPL ?
Une demande de versement anticipé pour le logement n'est possible que tous les cinq ans, et seulement jusqu'à la limite d'âge prévue à l'art. 3 al. 1 OPP 3. Il faut donc choisir le bon moment et le bon montant.
Est-ce que je perds ma déduction d'intérêts hypothécaires ?
Pas entièrement, mais elle diminue à mesure que la dette baisse. Les intérêts que vous ne payez plus ne sont évidemment plus déductibles. L'effet net dépend de votre taux d'intérêt et de votre taux marginal d'imposition ; l'économie réelle dépend de ces paramètres et ce n'est pas une économie personnelle garantie.
Mon conjoint doit-il donner son accord ?
Dans bien des cas, oui, lorsque vous êtes marié : le retrait touche aussi la prévoyance du couple. Le prestataire vous indiquera la pièce demandée. Les conséquences en cas de divorce sont expliquées dans la page 3e pilier et divorce.
Vaut-il mieux rembourser ou verser davantage dans mon 3a ?
La question n'a pas de réponse universelle. Le plafond annuel limite ce que vous pouvez verser, et la dette reste une dépense réelle. L'arbitrage dépend de votre taux d'intérêt, de votre horizon, de votre canton et de votre tolérance au risque. Une comparaison personnalisée aide à poser les chiffres ; la page comment ça marche explique qui traite votre demande.
Peut-on reconstituer son 3a après un retrait pour l'hypothèque ?
Oui, par de nouveaux versements dans la limite du plafond de l'année. Selon votre situation, le rachat rétroactif peut aussi entrer en jeu. Il faut vérifier les conditions de votre canton et de votre statut avant de compter dessus.
Sources
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Versement des prestations et retrait anticipé (OPP 3, art. 3) — Fedlex
- Divorce et partenariat enregistré (art. 22a) — Fedlex
- Fribourg (FR) — impôts des personnes physiques, FAQ
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.