Dans cette page
Vous êtes propriétaire de votre logement, ou sur le point de le devenir, et quelqu'un vous a parlé d'« amortissement indirect avec le 3e pilier ». Le terme sonne technique. Pourtant, l'idée tient en une phrase : au lieu de rembourser une partie de votre hypothèque à la banque, vous placez la même somme dans un compte de prévoyance 3a, que vous mettez en gage en faveur de la banque. La dette ne diminue pas pendant des années. Elle est remboursée plus tard, avec l'argent du 3a.
Ce guide prend le sujet pas à pas, depuis le point de vue d'un salarié qui débute. Il explique ce qui se passe réellement, qui fait quoi, comment les impôts entrent en jeu, ce que devient l'argent à la retraite et pour qui ce montage a du sens, ou pas. Il ne conseille pas : la bonne réponse dépend de votre revenu, de votre canton, de votre dette et de votre banque. Une comparaison gratuite permet ensuite de mettre des offres côte à côte.
Amortir son prêt sans le rembourser
Le point de départ : une dette qui doit baisser
Quand vous achetez un logement en Suisse, la banque finance une partie du prix. Cette partie est l'hypothèque. Pour la part qui dépasse un certain niveau de financement, la banque attend en général que la dette soit réduite avec le temps. Ce mouvement s'appelle l'amortissement. Les règles exactes (niveau à atteindre, durée, rythme) sont fixées par la banque et par ses conditions : elles varient d'un établissement à l'autre, et vous les trouvez dans votre contrat.
Il existe deux grandes manières d'amortir.
- L'amortissement direct : vous remboursez la banque, par exemple chaque trimestre. La dette baisse en proportion. Les intérêts que vous payez baissent avec elle.
- L'amortissement indirect : vous ne remboursez pas la banque pendant la période convenue. Vous versez la somme prévue dans un 3a, et ce 3a sert de garantie. La dette reste à son niveau initial.
La comparaison détaillée des deux méthodes fait l'objet d'autres pages. Ici, nous nous concentrons sur la seconde, celle qui intrigue le plus.
Pourquoi on parle d'« astuce »
Le mot est un peu trompeur : il n'y a rien de caché. Le mécanisme est connu, reconnu par la banque et par les autorités fiscales. L'effet recherché vient d'un croisement de règles :
- un versement dans un pilier 3a est déductible du revenu imposable, dans la limite du plafond de l'année ;
- les intérêts de la dette hypothécaire sont eux aussi déductibles, dans les conditions fixées par la législation fiscale ;
- quand la dette ne baisse pas, les intérêts restent élevés, donc la déduction reste élevée.
Ces deux déductions peuvent donc se cumuler. L'effet fiscal est réel, mais il ne dit rien, à lui seul, de ce que le montage vous rapporte au final : il faut aussi tenir compte des frais du 3a, du rendement (jamais garanti), de l'impôt à la sortie et du coût des intérêts qui continuent de courir. Nous y revenons plus loin.
Le vocabulaire à connaître avant d'aller plus loin
Quelques mots reviennent dans tous les documents.
- Mise en gage (ou nantissement) : vous donnez à la banque un droit sur votre avoir 3a. Tant que le gage existe, vous ne pouvez pas disposer librement de cet argent.
- 3a nanti : un compte ou une police 3a sur lequel un gage est inscrit.
- Fondation bancaire de prévoyance : la structure juridique qui détient votre compte 3a lorsque vous passez par une banque. Les comptes 3a bancaires fonctionnent ainsi.
- Police d'assurance liée : un contrat 3a conclu auprès d'une assurance. Il peut aussi être mis en gage, avec ses particularités (voir plus bas).
- Valeur de rachat : la somme qu'une assurance rembourserait si vous mettiez fin au contrat avant son terme.
- Encouragement à la propriété du logement (EPL) : les règles qui permettent d'utiliser son avoir de prévoyance pour son logement. Elles couvrent le retrait anticipé et la mise en gage.
Comment le 3a se place entre vous et la banque
Trois acteurs, trois rôles
Dans l'amortissement indirect, il y a toujours trois acteurs : vous, la banque qui vous prête l'argent, et l'établissement de prévoyance qui garde votre 3a (fondation bancaire ou assurance). Le schéma suivant montre qui est lié à qui.
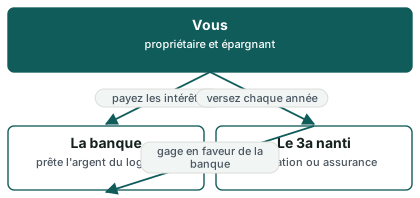
Le lien décisif est celui qui relie le 3a à la banque. C'est lui qui rend le montage acceptable pour le prêteur : même si la dette ne baisse pas, il sait qu'un avoir de prévoyance est mis de côté et gagé à son profit.
Le déroulement dans le temps
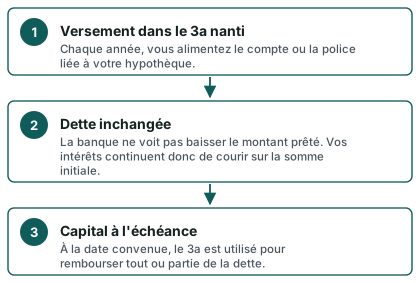
Le mouvement de l'argent est le suivant : vous versez, la dette reste, et le capital sert à la fin. Le flux ci-dessous résume la séquence.
Ce que la banque exige
La banque ne se contente pas d'une promesse. Les documents que vous signez comprennent en général :
- une convention de mise en gage entre vous, la banque et l'établissement de prévoyance ;
- une confirmation de la fondation ou de l'assurance que le gage est inscrit sur votre avoir ;
- dans certains cas, un engagement de versement (régulier, dans la limite de ce que la loi permet).
Aucune banque n'est tenue d'accepter ce montage. Certaines le proposent, d'autres le refusent ou n'acceptent que certains types de 3a. C'est donc une question à poser très tôt, avant de choisir un prestataire pour le 3a : un 3a ouvert dans un établissement que votre banque n'accepte pas ne vous servirait à rien pour cet usage.
Le gage ne vous enlève pas la propriété de l'argent
Mettre le 3a en gage ne transfère pas le capital à la banque. L'avoir reste le vôtre. Mais pendant la durée du gage, vous ne pouvez plus le retirer, le transférer ou le résilier sans l'accord de la banque. Si vous voulez changer d'établissement de prévoyance, la banque doit être d'accord et le gage doit être recréé chez le nouvel établissement. C'est l'une des raisons pour lesquelles il vaut mieux bien choisir dès le départ (voir changer de prestataire pour son 3a).
Le rôle de la loi : l'EPL
Les règles de l'encouragement à la propriété du logement reconnaissent deux usages de l'avoir de prévoyance pour un logement occupé par son propriétaire : le versement anticipé et la mise en gage. Pour la prévoyance professionnelle, la loi prévoit aussi des cas où l'institution peut limiter, réduire ou refuser mise en gage et versement anticipé, par exemple en cas de découvert (art. 30f al. 1, selon le règlement de l'institution).
Pour le pilier 3a, le versement anticipé pour le logement couvre l'acquisition ou la construction d'un logement pour ses propres besoins, l'achat de participations à la propriété d'un logement, ou le remboursement de prêts hypothécaires. Une demande n'est possible que tous les cinq ans, et seulement jusqu'à la limite d'âge fixée par l'OPP 3. Le retrait anticipé pour le logement et la mise en gage sont deux voies distinctes : l'une sort l'argent du 3a, l'autre le laisse en place mais bloqué au profit de la banque.
Le logement doit servir à vous loger
Un point revient dans tous les cas : ces règles visent un logement en propriété pour vos propres besoins. Une résidence secondaire, un bien de placement ou un immeuble locatif ne rentrent pas dans le cadre. La notion exacte (résidence principale, durée d'occupation, cas de la location partielle) dépend de la pratique des établissements et des cantons. Faites-vous confirmer par écrit que votre bien correspond.
Les deux déductions d'impôt, en clair
Première déduction : le versement dans le 3a
Chaque année, vous pouvez déduire de votre revenu imposable ce que vous versez dans un pilier 3a, jusqu'au plafond de l'année. Pour un salarié affilié à une caisse de pension, ce plafond était de 7 258 francs en 2026 et passe à 7 373 francs en 2027. Pour une personne sans 2e pilier, il est de 36 288 francs en 2026 et de 36 864 francs en 2027 (dans la limite d'une part du revenu de l'activité lucrative).
Le repère est utile, mais il ne vaut pas économie : la déduction réduit votre revenu imposable, et l'impôt que vous évitez dépend de votre taux marginal, donc de votre revenu, de votre canton, de votre état civil. L'économie réelle dépend de votre situation. Le plafond de l'année est détaillé sur la page montant maximal du 3e pilier et les chiffres de l'an prochain sont repris dans plafonds 3a 2027.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (Conseil fédéral)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (Conseil fédéral)
Une fois tous les cinq ans
Fréquence d'une demande de retrait anticipé pour le logement
Source: 3e pilier a — retrait et imposition (AFC)
Seconde déduction : les intérêts de la dette
Les intérêts que vous payez sur votre hypothèque sont en principe déductibles du revenu imposable, selon la législation fiscale de la Confédération et de votre canton. Comme la dette ne baisse pas dans l'amortissement indirect, les intérêts restent à leur niveau, et donc la déduction aussi. À l'inverse, avec un amortissement direct, la dette diminue d'année en année, les intérêts aussi, et la déduction s'érode peu à peu.
Attention toutefois à une chose : une déduction n'est pas un cadeau. Chaque franc d'intérêt déduit reste un franc que vous avez payé à la banque. La déduction ne rend qu'une fraction de ce franc, via l'impôt évité. Dire « mes intérêts sont déductibles » ne veut donc pas dire « mon hypothèque ne me coûte rien ».
Les deux effets mis ensemble
Le tableau suivant montre, pour chaque année du montage, ce qui bouge. Il ne contient aucun chiffre, car les montants dépendent de votre cas.
| Élément | Amortissement direct | Amortissement indirect via un 3a nanti |
|---|---|---|
| Dette envers la banque | Diminue au fil des années | Reste au niveau initial pendant la durée du gage |
| Intérêts hypothécaires | Diminuent avec la dette | Restent au niveau de la dette initiale |
| Déduction des intérêts | Diminue peu à peu | Reste plus élevée |
| Versement annuel | Pas de déduction pour l'amortissement | Déduction du versement 3a, dans la limite du plafond |
| Argent accumulé | Aucun, la dette est simplement plus basse | Un avoir 3a, gagé en faveur de la banque |
| Disponibilité de l'argent | Remboursé, donc plus à vous | Bloqué par le gage, mais encore à vous |
| Impôt à la fin | Pas d'impôt de sortie spécifique | Impôt sur le capital 3a au moment du retrait |
La dernière ligne compte : ce qui est déduit à l'entrée est taxé à la sortie. La loi sur l'impôt fédéral direct prévoit en effet que sont imposables les prestations fournies selon des formes reconnues de prévoyance individuelle liée, y compris les prestations en capital (art. 22 al. 1). Le capital est toutefois imposé à part, à un taux calculé comme si une prestation annuelle correspondante était versée (art. 37) ; chaque canton a ses propres règles. Voyez retrait du 3e pilier : comment l'impôt se calcule.
Ce que les déductions ne disent pas
Retenez quatre limites.
- Elles ne sont pas un gain. Une déduction réduit l'impôt, elle ne crée pas d'argent.
- Elles dépendent de votre taux d'imposition. Plus votre revenu imposable est élevé, plus la déduction pèse. Pour un revenu moyen, l'effet est plus modeste.
- Elles dépendent du canton. Les barèmes, les déductions maximales pour intérêts et les règles de taxation du capital diffèrent. Pour une première orientation, voyez 3e pilier en Romandie : ce qui change d'un canton à l'autre.
- Elles supposent que la législation reste la même. Le plafond change chaque année, et la valeur locative ou le traitement des intérêts peuvent évoluer.
Un exemple pas à pas
Voici une illustration. Exemple : Maxime, 45 ans, salarié à Nyon (VD). Cette personne est fictive ; elle sert à suivre la mécanique, pas à montrer ce que vous obtiendrez.
L'état de départ
Maxime a acheté son appartement il y a quelques années. Il occupe le logement lui-même. Sa banque lui a accordé une hypothèque de premier rang, pour la partie du prix la plus proche de la valeur du bien, et une seconde part, plus sensible, qui doit en principe être amortie. Maxime est affilié à une caisse de pension : son plafond 3a est donc celui des salariés affiliés, soit 7 258 francs en 2026.
Il hésite entre deux voies : rembourser directement une partie de la seconde part chaque année, ou verser dans un 3a nanti. Il ne donne pas son chiffre exact de revenu ici ; l'exemple reste volontairement sans montant personnel.
Étape 1 : poser la question à la banque
Maxime demande à sa banque si elle accepte l'amortissement indirect, avec quels types de 3a, et avec quelles pièces. La banque répond qu'elle accepte un compte 3a auprès de certaines fondations bancaires et de certaines assurances. Elle lui remet une convention de mise en gage type et la liste des documents.
Étape 2 : choisir où placer son 3a
Maxime compare les offres : frais de tenue de compte ou de gestion, choix de placement, flexibilité des versements, conditions de la mise en gage, politique de la fondation en cas de changement. Il note que le plus simple n'est pas forcément le moins cher, ni l'inverse, et il garde les offres écrites (voir recevoir une offre de 3e pilier : les questions à poser).
Étape 3 : ouvrir le compte et signer le gage
Il ouvre son compte 3a, puis signe la convention de mise en gage avec la banque et l'établissement de prévoyance. Une confirmation écrite que le gage est inscrit lui est remise. Il la classe avec ses papiers fiscaux.
Étape 4 : verser chaque année
Maxime verse sur son compte la part du plafond qu'il juge adaptée, sans dépasser le plafond de l'année. Il ne verse pas forcément le maximum : une partie du plafond peut suffire, selon ce que la banque attend de lui. À chaque versement, il garde le justificatif.
Étape 5 : déclarer les deux déductions
Dans sa déclaration d'impôt, Maxime déclare les versements 3a (avec l'attestation de l'établissement) et les intérêts hypothécaires payés (avec le décompte de la banque). Pour la marche à suivre, voyez déclarer son 3e pilier aux impôts.
Étape 6 : l'échéance
Quelques années plus tard, au moment convenu avec la banque, Maxime a deux options principales.
- Utiliser le 3a pour rembourser la dette. Il demande un retrait du 3a pour amortir la dette. L'argent sort du 3a et est imposé séparément. Il peut alors rembourser, en tout ou en partie, la dette qu'il avait gardée intacte.
- Laisser le 3a en place plus longtemps. Si la banque l'accepte, le gage reste, la dette aussi, et le montage continue.
Dans les deux cas, ce qu'il garde en poche à la fin dépend des intérêts payés, des frais du 3a, du rendement obtenu (jamais promis) et de l'impôt de sortie.
Ce que cet exemple ne montre pas
Cet exemple ne prouve pas qu'un montage est meilleur que l'autre. Il montre seulement la mécanique. Pour savoir ce que vaut le montage dans votre cas, il faut comparer chiffres sur table : intérêts, déductions, frais, impôt de sortie. C'est l'objet de la page calculer son économie d'impôt avec un 3e pilier, qui donne la méthode sans fixer de résultat.
Ce que cela change à la retraite
Le capital 3a reste imposé à la sortie
Le versement est déduit tant que vous cotisez, mais le capital qui sort est imposé. La loi prévoit une imposition séparée des autres revenus, à un taux réduit par rapport à un revenu normal. Le principe vaut pour les prestations en capital de prévoyance, telles que le capital 3a. Les modalités changent d'un canton à l'autre : certains retiennent une fraction du taux ordinaire, d'autres un barème particulier, et la commune joue aussi un rôle.
Voilà pourquoi les pages sur le retrait comptent autant que celle-ci. Lisez notamment retrait du 3e pilier : l'essentiel et échelonner ses retraits de 3e pilier.
Dette et capital : trois scénarios possibles
À l'échéance, la situation de Maxime, comme celle de n'importe quel propriétaire, peut ressembler à l'un de ces trois scénarios.
- La dette est remboursée en entier avec le 3a. Le capital couvre la dette. Le logement est libre de toute hypothèque. Il n'y a plus d'intérêts à payer, donc plus de déduction à ce titre. C'est aussi plus simple pour la retraite, mais aussi moins de liquidités disponibles.
- La dette est remboursée en partie. Le 3a ne suffit pas, ou vous préférez garder une partie de la dette. La banque ajuste l'hypothèque et la suite continue avec un montant plus bas.
- Le capital ne suffit pas à rembourser ce qui était prévu. Si les placements ont mal évolué (un 3a en titres peut perdre de la valeur, voir peut-on perdre de l'argent avec un 3e pilier), il faut compléter avec d'autres moyens ou renégocier avec la banque.
Le moment du retrait compte
Le capital 3a n'est pas libre tant que l'âge de retrait n'est pas atteint, sauf motifs prévus par la loi : rachat dans une institution de prévoyance professionnelle, invalidité complète sans couverture, début ou changement d'activité indépendante, acquisition d'un logement en propriété pour ses propres besoins, départ définitif de Suisse. Dans le montage qui nous occupe, le motif logement est celui qui compte. Si vous souhaitez rembourser avant l'âge normal de retrait, le motif de remboursement de prêts hypothécaires est donc le seul argument de poids, et une demande n'est possible que tous les cinq ans.
L'âge exact et ses évolutions sont expliqués ailleurs : voir AVS 21 et 3a : ce qui change pour votre âge de retrait.
Les retraits trop concentrés coûtent plus d'impôt
Le capital 3a est imposé séparément, mais plusieurs retraits la même année s'ajoutent entre eux. Un capital 3a et un capital de caisse de pension perçus la même année sont souvent additionnés pour fixer le taux. D'où l'intérêt de bien étaler les sorties, quand c'est possible. Ceci vaut pour tout 3a, nanti ou non.
Hypothèque restante et budget de retraite
Si une dette demeure à la retraite, ses intérêts devront être payés avec une rente et non plus un salaire. Les banques examinent donc, au moment du renouvellement, si votre revenu de retraite permet de supporter la charge. Il est prudent d'y réfléchir assez tôt. La page 3e pilier et retraite détaille la dernière ligne droite, et capital ou rente explique les différences entre les formes de versement.
Décès, divorce, changement de vie
Le gage est un engagement qui survit aux événements de la vie. En cas de décès, les règles de bénéficiaires du 3a et le droit de la banque sur le gage se superposent : la banque est servie d'abord sur la part gagée. En cas de divorce, le 3a est pris en compte dans le partage, et la banque reste titulaire de son gage. Pour approfondir, voyez 3e pilier et décès et 3e pilier et divorce.
À qui cela convient, à qui cela convient moins
Des situations où le montage se discute
Il peut avoir du sens, à examiner de près, dans des situations comme celles-ci :
- vous êtes propriétaire de votre résidence principale et la banque vous demande d'amortir une partie de la dette ;
- vous avez déjà des revenus suffisants pour que la déduction du versement 3a ait un effet réel ;
- vous n'avez pas besoin de cet argent à court terme, et acceptez qu'il soit bloqué ;
- vous avez la discipline de verser chaque année, pas seulement quand il reste de l'argent en fin d'année ;
- votre banque accepte un 3a nanti dans des conditions claires, et vous avez comparé plusieurs établissements de prévoyance.
Des situations où il convient moins
À l'inverse, il se prête mal à certains profils :
- Revenu irrégulier ou fragile. Si vos revenus varient beaucoup, tenir un versement annuel peut devenir difficile. Pour les indépendants, d'autres pages traitent ce sujet en détail.
- Peu d'impôt à déduire. Pour un revenu imposable bas, l'effet de la déduction reste modeste, alors que les frais et le blocage de l'argent restent entiers.
- Besoin de liquidités. Un 3a nanti est difficile à débloquer. Si vous pouvez avoir besoin de cet argent pour un imprévu, le gage vous gêne.
- Dette presque soldée ou taux avantageux. L'intérêt de garder la dette dépend de ce qu'elle vous coûte. Un coût d'emprunt faible rend la dette plus supportable, un coût élevé la rend plus pesante : seule votre offre le dit.
- Projet de vente proche. Si vous pensez vendre bientôt, le gage et le retrait lié compliquent la sortie. En cas de vente du logement, le produit équivalant au versement anticipé peut être transféré à une institution de libre passage, si vous voulez réinvestir dans votre logement dans le délai fixé par la loi ; l'obligation de rembourser se limite au produit réalisé (art. 30d al. 3 et 4, pour les avoirs du 2e pilier).
- Aversion pour le risque de marché. Si le 3a nanti est placé en titres, sa valeur peut baisser. La dette, elle, ne bouge pas.
Banque ou assurance : deux versions du même montage
Le gage peut porter sur un compte 3a bancaire ou sur une police d'assurance liée. Les différences méritent d'être connues.
| Critère | Compte 3a auprès d'une fondation bancaire | Police 3a d'assurance |
|---|---|---|
| Versements | Libres chaque année, dans le plafond | Primes fixées au contrat |
| Flexibilité en cas de baisse de revenu | Vous pouvez verser moins | Une réduction ou une suspension est possible selon le contrat |
| Valeur si vous arrêtez tôt | Le solde du compte | La valeur de rachat, parfois inférieure aux sommes versées |
| Couvertures annexes | Aucune en général | Libération du paiement des primes, capital décès, selon contrat |
| Frais | Frais de tenue, de gestion ou de placement | Frais intégrés, coûts d'acquisition et de gestion |
| Placement | Épargne ou titres, selon l'offre | Parts d'épargne ou de fonds, selon le produit |
| Mise en gage | Acte simple avec la banque | Cession ou nantissement du contrat, plus lourd à défaire |
Ce tableau décrit des tendances, pas des promesses. Votre contrat prime. Pour mesurer ce que vaut une couverture annexe, lisez assurance et 3e pilier : à quoi sert un contrat, et pour comparer plus largement, 3e pilier : banque ou assurance.
Les pièges les plus fréquents
Voici les erreurs qui reviennent le plus souvent chez les débutants.
- Croire que l'amortissement indirect est toujours avantageux. L'effet fiscal est une pièce du puzzle, pas la totalité. Les frais du 3a et l'impôt de sortie jouent aussi.
- Oublier que la dette ne baisse pas. Les intérêts restent élevés, et vous les payez réellement. Seule une partie revient par la déduction.
- Négliger le versement. Si vous n'alimentez pas le 3a, le montage perd son sens et la banque peut réagir.
- Ouvrir un 3a avant de savoir si la banque l'accepte. Il faut commencer par la banque, pas par le prestataire de 3a.
- Ne pas lire les frais. Un petit écart de frais, répété sur de nombreuses années, pèse beaucoup. Voyez frais du 3e pilier : lesquels existent et comment les lire.
- Compter sur un rendement. Il n'est jamais garanti. Pour le lire correctement, voyez rendement du 3e pilier : lire les chiffres sans se tromper.
- Oublier l'impôt de sortie. Le capital 3a est imposé, séparément mais réellement.
- Mélanger ce 3a et d'autres projets. Le même plafond sert à toutes vos autres envies de 3a. Si vous avez aussi un conjoint ou un projet de rénovation, mieux vaut mettre le tout à plat. Voyez 3e pilier et rénovation.
Questions à poser avant de signer
À la banque :
- Acceptez-vous l'amortissement indirect pour mon type de prêt ?
- Avec quels types de 3a (fondation bancaire, assurance) et quels établissements ?
- Quelle est la durée attendue, et quel est le plan de versement ?
- Que se passe-t-il si je ne verse pas une année ?
- Quels frais prélevez-vous pour la mise en gage et sa levée ?
À l'établissement de prévoyance :
- Quels sont tous les frais, présentés par écrit, sans jargon ?
- Que se passe-t-il si je veux changer de placement pendant le gage ?
- Comment se lève le gage, et combien de temps cela prend-il ?
- Quels documents recevrai-je chaque année pour ma déclaration d'impôt ?
À vous-même :
- Puis-je tenir les versements même si mon revenu baisse ?
- Ai-je besoin de cet argent dans les prochaines années ?
- Ai-je comparé au moins deux offres chiffrées ?
Ce que vous pouvez vérifier vous-même
Le tableau ci-dessous résume les points à contrôler, et les documents à demander pour chacun.
| Point à vérifier | Document à demander | Où le trouver |
|---|---|---|
| Que le 3a est bien nanti | Confirmation écrite du gage | Établissement de prévoyance |
| Le montant des intérêts payés | Décompte annuel des intérêts | Banque |
| Les versements déductibles | Attestation de versement 3a | Établissement de prévoyance |
| Les frais du 3a | Fiche tarifaire écrite | Établissement de prévoyance |
| Les conditions de levée du gage | Convention de mise en gage | Banque |
| Le plafond applicable | Plafond de l'année | Administration fédérale et cantonale |
Check-list avant de vous lancer
- Confirmer que le logement est ma résidence principale
- Demander à la banque si elle accepte l'amortissement indirect
- Demander quels établissements de prévoyance elle accepte
- Comparer plusieurs offres de 3a sur leurs frais et leurs conditions
- Vérifier le plafond de l'année et mon statut (avec ou sans 2e pilier)
- Prévoir comment je verserai chaque année, même si mon revenu baisse
- Noter l'impôt de sortie dans mon budget
- Garder toutes les confirmations écrites
Si vous voulez voir les offres de plusieurs prestataires côte à côte, la page comparatif 3e pilier explique comment s'y prendre, et la page comment ça marche précise qui traite votre demande de comparaison gratuite. Pour approfondir le cadre général, lisez aussi 3e pilier et projet immobilier et peut-on rembourser son hypothèque avec son 3e pilier.
Questions fréquentes
Qu'est-ce que l'amortissement indirect avec le 3e pilier, en une phrase ?
C'est une manière de rembourser une dette hypothécaire en deux temps : vous versez régulièrement dans un 3a mis en gage en faveur de la banque, la dette ne baisse pas pendant ce temps, puis le capital du 3a sert à la rembourser à l'échéance convenue.
La banque est-elle obligée d'accepter ce montage ?
Non. C'est une pratique que certaines banques proposent et que d'autres refusent, ou n'acceptent que sous conditions (types de 3a admis, durée, plan de versement). Posez la question avant d'ouvrir un compte 3a.
Mon 3a est-il encore à moi s'il est mis en gage ?
Oui, l'avoir reste le vôtre. Mais la banque a un droit de gage dessus : pendant sa durée, vous ne pouvez pas le retirer, le transférer ou le résilier sans son accord. Le gage se lève à l'échéance ou au remboursement de la dette.
Les intérêts de ma dette et mon versement 3a sont-ils vraiment tous deux déductibles ?
En principe, oui : le versement dans un pilier 3a est déductible dans la limite du plafond de l'année (7 258 francs en 2026 pour un salarié affilié à une caisse de pension, 7 373 francs en 2027), et les intérêts hypothécaires le sont dans les conditions de la législation fiscale applicable. Le détail dépend de votre canton et de votre situation. Une déduction réduit l'impôt, elle ne le supprime pas : l'économie réelle dépend de votre taux d'imposition.
Puis-je verser plus que le plafond pour amortir plus vite ?
Non. Le plafond de l'année s'applique au 3a, nanti ou non. Pour 2026, il est de 7 258 francs avec un 2e pilier et de 36 288 francs sans 2e pilier (dans la limite d'une part du revenu). Si vous souhaitez amortir davantage, il faut passer par d'autres moyens, par exemple un amortissement direct ou une épargne libre.
Que se passe-t-il à l'échéance, quand je retire le 3a ?
Le capital 3a est retiré, puis imposé séparément des autres revenus. L'impôt dépend du canton, de la commune et de votre situation. Vous l'utilisez ensuite pour rembourser la banque, en tout ou en partie. Pensez à budgéter cet impôt en amont. Le détail est dans retrait du 3e pilier et calcul de l'impôt.
Puis-je utiliser le 3a pour le logement avant l'âge de la retraite ?
Oui, dans les cas prévus. L'acquisition d'un logement en propriété pour ses propres besoins, l'achat de participations ou le remboursement de prêts hypothécaires font partie des motifs de versement anticipé. Une demande n'est possible que tous les cinq ans, et seulement jusqu'à la limite d'âge fixée par l'OPP 3. Le retrait anticipé et la mise en gage sont deux procédures différentes.
Que devient le montage si je vends mon logement ?
Le gage doit être levé et la dette remboursée avec le produit de la vente. L'argent du 3a est alors débloqué. Selon votre projet, vous pouvez le retirer (avec l'impôt de sortie) ou le garder dans le 3a. Pour la prévoyance professionnelle, la loi prévoit qu'en cas de vente le produit équivalant au versement anticipé peut être transféré à une institution de libre passage, si vous voulez réinvestir dans votre logement dans le délai fixé par la loi.
Le rendement du 3a compense-t-il les intérêts de la dette ?
On ne peut pas l'affirmer. Un rendement n'est jamais promis. Un compte 3a rémunéré à un taux faible ne compense pas les intérêts d'une dette, et un 3a en titres peut gagner ou perdre de la valeur. Les frais pèsent dans tous les cas. Comparez donc le coût de la dette conservée, les frais du 3a, l'impôt de sortie et l'effet des déductions, sur plusieurs années.
Comment savoir si ce montage est adapté à ma situation ?
Cela dépend de votre revenu, de votre canton, de la dette, de la durée, de votre banque et de votre tolérance au risque. Aucune page d'information ne peut décider à votre place. Pour y voir clair, rassemblez les offres de plusieurs établissements, comparez-les et posez les questions listées plus haut. Une comparaison gratuite vous permet de recevoir plusieurs offres à mettre côte à côte.
Peut-on cumuler amortissement indirect et amortissement direct ?
Oui, rien ne l'interdit en principe. Certains propriétaires amortissent directement une partie de la dette et indirectement une autre partie. Cela dépend de ce que la banque accepte. Cette combinaison permet d'ajuster le niveau de dette, de déduction et de liquidité. Là encore, la banque a le dernier mot sur ses conditions.
Sources
- Prestations de vieillesse (LPP, art. 15) — Fedlex
- Libre passage, logement, rachat (LPP, art. 30d et 30f) — Fedlex
- Versement des prestations et retrait anticipé (OPP 3, art. 3) — Fedlex
- Revenus de prévoyance imposables (LIFD, art. 22) — Fedlex
- Imposition séparée des prestations en capital de prévoyance (LIFD, art. 37) — Fedlex
- 3e pilier a — plafonds de déduction 2026 (OFAS, chiffres repères)
- 3e pilier a — plafonds de déduction 2027 (Conseil fédéral)
- 3e pilier a — retrait et imposition (OFAS)
- 3e pilier a — retrait et imposition (Administration fédérale des contributions)
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.