
Dans cette page
- Libéral : pas de patron, pas de caisse automatique
- Les trois premiers choix à faire dans l'année
- Le grand 3a pour un début d'activité
- Un exemple : Maëlle, 30 ans, ostéopathe à Morges
- Et l'association professionnelle ?
- Votre check-list de début d'activité
- Les pièges classiques du début
- Pour aller plus loin
- Questions fréquentes
Le 3e pilier d'une profession libérale ne ressemble pas à celui d'un salarié. Quand vous ouvrez un cabinet, un atelier de conseil ou une étude, vous n'avez plus de patron qui prélève des cotisations sur votre fiche de paie. Personne ne vous inscrit à une caisse de pension, personne ne vous rappelle une échéance. Cette page s'adresse à celles et ceux qui débutent : elle explique ce que le pilier 3a permet dans votre situation, ce qu'il faut régler en premier, et comment avancer sans vous perdre. Elle informe ; elle ne remplace pas une comparaison personnalisée de votre situation.
Libéral : pas de patron, pas de caisse automatique
Chez un salarié, tout est organisé par l'employeur. Il annonce son employé à l'AVS, l'affilie à une caisse de pension (le 2e pilier, ou LPP) et prélève les cotisations chaque mois. Le salarié n'a presque rien à faire.
En profession libérale, vous êtes votre propre employeur. Cela change trois choses.
- Vous devez vous annoncer vous-même auprès d'une caisse de compensation AVS. Personne ne le fait à votre place.
- Le 2e pilier n'est pas obligatoire pour un indépendant. Vous pouvez vous y affilier de manière facultative, mais rien ne vous y force.
- Le 3e pilier devient votre principal outil de prévoyance personnelle, parce qu'il reste ouvert sans passer par un employeur.
Pour situer ces trois étages, la page Les 3 piliers suisses en donne la carte d'ensemble. Le 1er pilier couvre la base (AVS et AI), le 2e pilier complète pour les salariés, et le 3e pilier est individuel.
Ce que signifie « sans 2e pilier » pour le 3a
La règle à retenir tient en une phrase : le plafond du pilier 3a dépend de votre affiliation à une caisse de pension. Une personne affiliée à une caisse de pension bénéficie du « petit » plafond. Une personne qui n'y est pas affiliée peut verser davantage, dans une limite qui dépend de son revenu : c'est la « grande déduction ». La plupart des professions libérales débutantes se trouvent dans ce second cas, tant qu'elles n'ont pas choisi une LPP facultative.
Attention, toutefois : « libéral » ne signifie pas automatiquement « sans 2e pilier ». Vous pouvez avoir une LPP facultative, ou garder une affiliation liée à une activité salariée à temps partiel. Ce point change le plafond. La page J'ai une LPP facultative : combien puis-je mettre en 3a ? détaille ce cas.
Un point de départ : l'AVS
Avant de parler de 3a, il faut un revenu soumis à l'AVS. Pour une profession libérale, c'est la caisse de compensation qui reconnaît votre activité comme indépendante et fixe vos cotisations. Le droit de verser au pilier 3a suppose un revenu d'activité soumis aux cotisations AVS/AI : sans cette reconnaissance, la porte du 3a reste fermée. D'où l'ordre des opérations que cette page propose.
Les trois premiers choix à faire dans l'année
Un début d'activité se joue sur trois décisions. Aucune ne demande d'être expert ; chacune demande d'être faite dans le bon ordre.
1. Vous annoncer à la caisse de compensation AVS
La loi prévoit que les indépendants qui ne sont pas déjà affiliés doivent s'annoncer auprès de la caisse de compensation cantonale. À cet endroit, elle ne fixe pas de délai précis : cela ne veut pas dire qu'il faut attendre. Plus vous tardez, plus votre dossier de cotisations devient compliqué à régulariser, et les lacunes peuvent se répercuter sur votre future rente.
Deux situations existent :
- si vous êtes membre d'une association professionnelle qui fonde une caisse de compensation, vous êtes affilié à la caisse de cette association ;
- sinon, vous êtes affilié à la caisse de compensation cantonale. Si vous appartenez à la fois à une association professionnelle et à une association interprofessionnelle, vous choisissez l'une des deux caisses.
Pour la suite, la page Indépendant : mes cotisations AVS sont-elles complètes ? explique comment éviter les trous de cotisation.
2. Regarder vos assurances de personne
Un salarié est couvert par son employeur en cas d'accident ; un indépendant doit s'en occuper lui-même. Maladie, accident, invalidité : ce sont des risques que le 3e pilier ne remplace pas. Le compte 3a épargne, mais il ne verse pas un revenu de remplacement le jour où vous ne pouvez plus travailler. Posez-vous la question avant d'épargner : « Si je tombais malade trois mois, que se passerait-il pour mon cabinet et mon loyer ? » La page Indépendant : accident, maladie, invalidité, l'essentiel aborde ces couvertures sans jargon.
3. Ouvrir un 3a, ou décider de ne pas le faire tout de suite
Le troisième choix est celui du pilier 3a lui-même. Vous n'avez aucune obligation d'ouvrir un compte la première semaine. Mais l'un des atouts du 3a est fiscal : les versements sont, en principe, déductibles du revenu imposable. Cette déduction se joue année par année. Et comme un début d'activité apporte souvent un revenu encore modeste, la question n'est pas « combien verser au maximum ? » mais « quelle part puis-je verser sans fragiliser ma trésorerie ? ».
Le bon réflexe est d'établir d'abord un petit coussin de sécurité : charges du cabinet, impôts à venir, cotisations AVS. Ensuite seulement, un versement au 3a prend du sens. Un salaire fixe n'existe plus ; le revenu fluctue, et vous aurez parfois à avancer des impôts. La page Mon revenu change chaque année : combien verser en 3a ? traite précisément ce point.
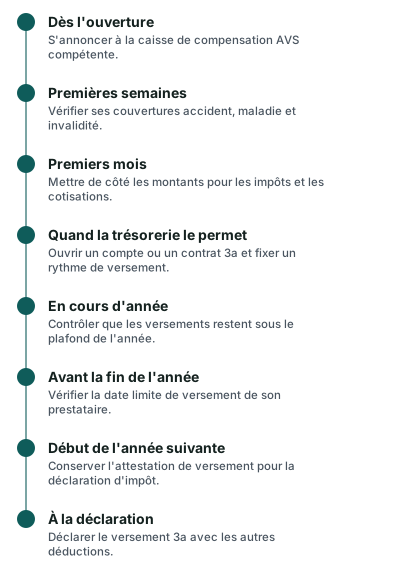
Une frise pour visualiser la première année
La frise ci-dessous résume l'ordre des gestes pendant la première année d'activité. Elle n'est pas une obligation légale, mais une manière de ne rien oublier.
Le grand 3a pour un début d'activité
Voici le cœur technique de la page. Le plafond du pilier 3a est révisé périodiquement. Il existe deux grands niveaux :
- le plafond pour les personnes affiliées à un 2e pilier ;
- le plafond pour les personnes qui ne le sont pas, nettement plus élevé.
Les repères officiels
Pour 2026, l'Office fédéral des assurances sociales publie des montants que vous pouvez retenir. Pour 2027, le Conseil fédéral a décidé une légère hausse. Les voici.
36 288 francs
Plafond 3a en 2026, sans 2e pilier (maximum par an)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 francs
Plafond 3a en 2027, sans 2e pilier (maximum par an)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
20 %
Part du revenu d'activité lucrative (grande déduction)
Source: 3e pilier a — plafonds de déduction (OFAS)
7 258 francs
Plafond 3a en 2026, avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
Comment lire « 20 % du revenu, au maximum »
Le plafond sans 2e pilier fonctionne avec deux garde-fous qui s'appliquent ensemble :
- vous ne pouvez pas verser plus que 20 % de votre revenu de l'activité lucrative ;
- et vous ne pouvez pas dépasser, quelle que soit la hauteur de votre revenu, le maximum annuel de l'année (36 288 francs en 2026).
Ces deux règles se complètent. Avec un revenu élevé, c'est le maximum annuel qui plafonne ; avec un revenu modeste, c'est la part du revenu qui joue. Dans les deux cas, le montant est un plafond, jamais une obligation : vous pouvez verser bien moins, voire rien une année.
Le cas vaudois le plus simple à retenir : la plupart des cantons romands appliquent le plafond fédéral. À Genève, la page officielle du canton rappelle la même logique pour une personne non affiliée à un 2e pilier : jusqu'à 20 % du revenu net de l'activité indépendante, sans dépasser le maximum. Mais votre canton ayant ses propres règles de déclaration, voyez aussi 3e pilier en Romandie : ce qui change d'un canton à l'autre.
Tableau récapitulatif des règles
| Situation | Peut verser dans un 3a ? | Plafond qui s'applique |
|---|---|---|
| Libéral sans revenu AVS encore déclaré | Non, pas tant que le revenu n'est pas reconnu | Aucun versement déductible |
| Libéral sans 2e pilier | Oui | 20 % du revenu d'activité, au maximum 36 288 francs en 2026 |
| Libéral avec LPP facultative | Oui | Le petit plafond : 7 258 francs en 2026 |
| Libéral sans 2e pilier, en 2027 | Oui | 20 % du revenu, au maximum 36 864 francs |
| Libéral ayant dépassé l'âge de référence, toujours actif | Oui, sous conditions | Une part réduite, selon l'affiliation au 2e pilier |
Chaque ligne dépend d'un fait précis : le revenu, l'affiliation, l'année. Pour l'année suivante, la page Plafonds 3a 2027 : ce qui change pour vous reprend les montants. Pour voir le sujet sous l'angle des chiffres, rendez-vous sur Montant maximal du 3e pilier.
Verser tout le plafond ? Pas forcément
Le grand plafond impressionne : il est plusieurs fois supérieur au petit. Il serait pourtant risqué d'en conclure qu'il faut le remplir. L'argent versé en 3a est bloqué jusqu'à un retrait autorisé : la retraite, ou quelques motifs prévus par la loi, comme l'achat d'un logement principal ou le départ définitif à l'étranger. Pour un professionnel libéral qui démarre, la trésorerie du cabinet peut être plus utile à court terme.
Un repère simple : verser ce que vous pourriez ne pas retrouver pendant longtemps sans que cela ne vous gêne. Le reste vit dans votre compte professionnel. La page Combien verser par mois sur son 3e pilier ? vous aide à poser la question. Une comparaison personnalisée tiendra compte de votre revenu, de votre canton et de votre situation familiale : le plafond est général, la bonne somme est personnelle.
Après l'âge de référence
Plus tard, si vous restez actif au-delà de l'âge de référence, des règles particulières s'appliquent. Côté AVS, un indépendant ne verse alors des cotisations que sur la part du revenu qui dépasse une franchise de 16 800 francs par an, et il peut y renoncer en le communiquant à la caisse de compensation jusqu'au 31 décembre de l'année de cotisation. Côté 3a, le plafond change aussi, selon que vous cotisez ou non à une caisse de pension. Ces détails comptent surtout beaucoup plus tard : retenez simplement qu'ils existent. La page Peut-on cotiser au 3e pilier après l'âge de la retraite ? en parle en détail.
Un exemple : Maëlle, 30 ans, ostéopathe à Morges
Pour rendre ces règles concrètes, suivons une personne fictive. Exemple : Maëlle, 30 ans, ostéopathe à Morges, termine sa première année d'activité en libéral. Elle était auparavant salariée dans un centre de physiothérapie. Elle gagne désormais un revenu moyen, qui varie d'un mois à l'autre selon le nombre de patients.
Ce qu'elle a fait, dans l'ordre
- Elle s'est annoncée à sa caisse de compensation AVS dès l'ouverture de son cabinet. Elle a choisi de ne pas attendre une lettre : personne ne lui en enverrait.
- Elle a fait le point sur ses assurances. Son ancien employeur couvrait l'accident ; elle doit désormais y pourvoir elle-même. Elle a demandé à plusieurs prestataires comment fonctionne une indemnité journalière, sans rien signer le jour même.
- Elle a vérifié si elle était encore affiliée à un 2e pilier. Elle avait quitté sa caisse de pension en changeant de statut : son avoir de prévoyance a été transféré sur un compte de libre passage. Elle n'est plus affiliée à une caisse ; elle relève donc du grand plafond du 3a.
- Elle a établi une réserve pour ses impôts et ses cotisations, avant de penser à son premier versement 3a.
- Elle a ouvert un 3a, mais avec un versement modeste, ajusté à ses mois les plus faibles. Elle note que le plafond est une limite, pas un objectif.
Ce que Maëlle ne fait pas
Elle ne cherche pas à « remplir » le plafond la première année. Elle ne signe pas un contrat sous la pression d'un démarchage. Elle ne confond pas un conseil reçu avec une obligation. Surtout, elle garde ses pièces : l'attestation annuelle de versement lui servira pour sa déclaration d'impôt, comme l'explique Comment déclarer son 3a aux impôts quand on est indépendant ?.
Ce que cet exemple ne dit pas
Maëlle est un exemple d'illustration. Sa situation ne prédit pas ce que vous ferez, ni ce que vous gagnerez, ni l'économie d'impôt que vous réaliserez. L'effet fiscal d'un versement dépend de votre canton, de votre revenu imposable, de votre état civil et d'autres éléments. Aucun montant d'économie ne vous est promis ici.
Et l'association professionnelle ?
Beaucoup de professions libérales (santé, droit, conseil, architecture) ont une association professionnelle. Elle propose souvent des services : formations, contrats-cadres, voire sa propre caisse de compensation AVS. Il est utile de savoir ce qu'elle offre, sans en déduire que son offre est la meilleure pour vous.
Ce que l'association change, ce qu'elle ne change pas
Ce qui peut changer : la caisse AVS dont vous dépendez. Un indépendant membre d'une association fondatrice de caisse est affilié à cette caisse. S'il est aussi membre d'une association interprofessionnelle, il choisit l'une des deux. Autrement, c'est la caisse cantonale qui s'applique.
Ce qui ne change pas : les règles du pilier 3a. Que vous adhériez ou non à une association, le plafond de votre 3a dépend de votre revenu et de votre affiliation à un 2e pilier, pas du nom de l'association.
Quelques questions à poser avant d'adhérer à une offre « de groupe »
- L'offre est-elle obligatoire, ou facultative ?
- Que se passe-t-il si je quitte l'association : puis-je garder mon contrat ?
- Quels frais existent, et comment sont-ils présentés ? La page Frais du 3e pilier : lesquels existent et comment les lire ? vous aide à les lire sans chiffre en tête.
- L'offre remplace-t-elle une LPP facultative, ou s'y ajoute-t-elle ? Voyez LPP facultative : faut-il s'affilier quand on est indépendant ?.
Ce site ne compare pas les caisses et ne désigne aucune offre. Si vous voulez mettre côte à côte plusieurs propositions, la page Comparer les offres de 3e pilier explique comment, et le formulaire Demander une comparaison gratuite permet de recevoir une comparaison adaptée à votre situation. Le fonctionnement est détaillé sur la page Comment fonctionne Mon 3e Pilier.
Votre check-list de début d'activité
Cochez ce que vous avez déjà fait, repérez ce qui reste.
- Je me suis annoncé à la caisse de compensation AVS (cantonale ou d'association)
- J'ai vérifié que mon revenu d'indépendant est bien soumis aux cotisations AVS
- Je sais si je suis, ou non, affilié à un 2e pilier (LPP facultative comprise)
- J'ai relu mes couvertures accident, maladie et invalidité
- J'ai constitué une réserve pour les impôts et les cotisations
- J'ai identifié le plafond 3a qui s'applique à ma situation cette année
- J'ai décidé du rythme de mes versements, sans viser le maximum par réflexe
- J'ai noté la date limite de versement de mon prestataire
- Je conserve l'attestation annuelle pour ma déclaration d'impôt
Pour les pièces à rassembler au moment d'ouvrir, la liste à cocher des documents pour ouvrir un 3a est une bonne base. Les démarches détaillées figurent dans Ouvrir un 3a quand on est indépendant : la liste pas à pas.
Les pièges classiques du début
Même bien informé, on se trompe en démarrant seul. Voici les erreurs les plus fréquentes, avec la parade.
Croire que l'AVS se règle toute seule
Sans employeur, rien ne se déclenche automatiquement. L'obligation de s'annoncer vous incombe. Si vous attendez que la caisse vous contacte, vous risquez de découvrir plus tard des périodes non cotisées.
Confondre épargne et protection
Le 3a est un outil d'épargne et de fiscalité. Il ne remplace ni une assurance perte de gain, ni une couverture accident. Si votre cabinet cesse d'encaisser en cas de maladie, ce n'est pas le compte 3a qui paiera votre loyer, sauf à le retirer, ce qui n'est possible que dans les cas prévus.
Verser le maximum sans regarder sa trésorerie
Le grand plafond tente. Mais une année creuse ou un impôt à régler peut vous obliger à puiser dans votre épargne courante. L'argent du 3a n'est pas disponible à votre guise.
Oublier la date limite
Pour qu'un versement compte pour l'année fiscale, il doit être crédité avant la fin de cette année. Les prestataires ont leurs propres délais internes. Voir Jusqu'à quand verser son 3e pilier pour l'impôt de l'année ?.
Se laisser démarcher
Un nouveau cabinet est visible : le registre du commerce, les annuaires et les associations rendent les coordonnées publiques. Vous recevrez probablement des propositions. Aucune n'est à signer sur-le-champ. Demandez les conditions par écrit, laissez passer quelques jours, et comparez. Vérifiez aussi qui vous parle et en quelle qualité : un conseiller, un courtier ou un employé de banque n'ont pas les mêmes obligations.
Négliger les années manquées
Si vous n'avez pas versé de 3a les premières années, il peut exister une possibilité de rattraper certaines années, dans des conditions précises, selon la réglementation et votre situation. Voyez Indépendant : puis-je racheter mes années de 3a manquantes ?. Ne comptez pas dessus à l'aveugle : cette possibilité dépend de règles qui évoluent.
Pour aller plus loin
Quelques pages complètent celle-ci selon votre profil :
- la vue d'ensemble Indépendant sans 2e pilier : l'essentiel pour bien commencer ;
- les fondamentaux du pilier 3a ;
- l'écart entre 3a et 3b, expliqué dans 3a ou 3b : lequel pour bien commencer ?.
Questions fréquentes
Une profession libérale a-t-elle le droit d'ouvrir un 3a ?
Oui, à condition d'avoir un revenu d'activité soumis aux cotisations AVS/AI. Le statut « libéral » n'est pas un obstacle : l'indépendant est même mieux placé que beaucoup de salariés pour déduire, parce qu'il peut bénéficier du grand plafond s'il n'est pas affilié à un 2e pilier.
Quel plafond 3a s'applique à mon cabinet ?
Cela dépend de votre affiliation à un 2e pilier. Sans 2e pilier, le plafond est de 20 % du revenu de l'activité lucrative, au maximum 36 288 francs en 2026 et 36 864 francs en 2027. Avec un 2e pilier, c'est le petit plafond : 7 258 francs en 2026 et 7 373 francs en 2027.
Suis-je obligé de m'affilier à une caisse de pension ?
Non. Pour un indépendant, la LPP est facultative. Vous pouvez décider de vous y affilier ; le choix change toutefois votre plafond de 3a, donc votre marge de déduction. Pesez les deux effets ensemble.
Dois-je attendre d'avoir des revenus réguliers pour ouvrir un 3a ?
Non, mais rien ne presse non plus. Beaucoup de débutants attendent de connaître leur revenu moyen sur quelques mois avant de fixer un rythme. Le plafond est un maximum : vous pouvez verser peu, ou rien une année, sans perdre le droit de cotiser plus tard.
Que se passe-t-il si je ne m'annonce pas à l'AVS ?
Votre activité n'est pas reconnue comme indépendante et vos cotisations ne sont pas versées correctement. Cela peut créer des lacunes, que la caisse de compensation devra régulariser. La loi prévoit l'annonce auprès de la caisse sans fixer de délai à cet endroit, mais il est de bon sens de la faire dès le début.
Mon association professionnelle peut-elle me fournir mon 3e pilier ?
Certaines associations proposent des solutions de groupe. Rien ne vous oblige à les prendre, et elles n'ont pas d'influence sur le plafond légal du 3a. Demandez toujours les conditions écrites, y compris celles de sortie, et comparez avant de choisir.
Le 3a protège-t-il mon activité en cas de maladie ?
Non. Le 3a est un capital épargné, pas une assurance de remplacement du revenu. Pour une incapacité de travail, il faut regarder les couvertures d'indemnités journalières et d'invalidité.
Puis-je retirer mon 3a pour financer mon cabinet ?
Dans certains cas prévus par la loi, par exemple pour devenir indépendant, un retrait anticipé est envisageable, selon les conditions de l'époque. Les règles sont précises et dépendent de votre situation. Voyez Se mettre à son compte : peut-on retirer son 3e pilier ?.
L'économie d'impôt est-elle la même pour tous les libéraux ?
Non. L'effet fiscal dépend de votre canton, de votre revenu imposable, de votre état civil et d'autres éléments. Aucun chiffre ne peut être transposé tel quel d'une personne à l'autre. Pour une estimation tenant compte de votre cas, utilisez une comparaison personnalisée.
Comment recevoir une comparaison adaptée à ma situation ?
Le formulaire « Demander une comparaison gratuite » permet de décrire votre situation et de recevoir une comparaison d'offres. La page Comment fonctionne Mon 3e Pilier explique qui traite votre demande et comment.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction et chiffres repères 2026 — OFAS
- Chiffres repères 2026 de la prévoyance professionnelle — OFAS
- 3e pilier a — plafonds de déduction — Administration fédérale des contributions
- Personnes assurées et affiliation (art. 64) — Fedlex
- Cotisations des indépendants et des personnes sans activité lucrative (art. 6) — Fedlex
- Comment déduire les cotisations au 2e et 3e pilier — République et canton de Genève
- Montants LPP et 3e pilier A — République et canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.