
Dans cette page
- Les sept étapes en un coup d'œil
- Avant de commencer : trois choses à avoir sous la main
- Quel plafond s'applique à vous ?
- Choisir entre compte et autre forme de 3a
- Remplir la demande, sans se tromper de case
- Le premier versement et la confirmation
- Où voir son argent ensuite
- Ce qu'il faut garder pour la déclaration d'impôt
- La première année en une frise
- Et si l'on change d'avis dans le mois
- Les pièges les plus fréquents, en résumé
- Questions fréquentes
Ouvrir un compte 3a pour la première fois ressemble à une démarche administrative ordinaire : on réunit quelques pièces, on remplit une demande, on verse de l'argent, on garde un justificatif. Rien de compliqué, à condition de savoir dans quel ordre avancer et ce qu'il faut vérifier à chaque étape. Ce guide suit une personne fictive, du premier document sorti du tiroir jusqu'au premier relevé, et rassemble les gestes que les débutants oublient le plus souvent.
Exemple : Romain, 26 ans, employé de commerce à Bulle (FR), décide un samedi d'ouvrir son premier compte. Il n'a jamais rien fait pour sa prévoyance individuelle, il a un peu de temps devant lui et une seule envie : ne pas se tromper de case. Nous l'accompagnons pas à pas. Ce texte informe ; il ne recommande aucun prestataire et ne remplace pas une comparaison personnalisée.
Les sept étapes en un coup d'œil
Avant d'entrer dans le détail, voici le chemin complet. Chaque étape est reprise plus bas, avec ses pièges.
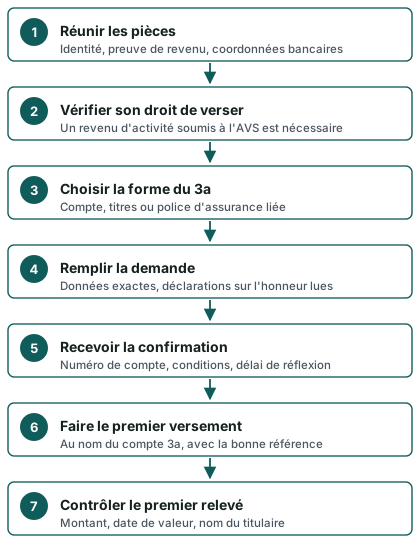
Le schéma montre un ordre logique, pas une course. Vous pouvez tout faire dans la même journée, ou répartir les étapes sur plusieurs semaines. Ce qui compte, c'est de ne pas verser d'argent avant d'avoir compris dans quelle forme de 3a il va.
Avant de commencer : trois choses à avoir sous la main
Trois éléments conditionnent tout le reste : la preuve que vous avez le droit de verser, les pièces que le prestataire demandera, et un compte d'où partira l'argent. Mieux vaut les réunir d'abord que de s'arrêter en plein formulaire.
1. Le droit de verser
Le pilier 3a (prévoyance individuelle liée) est réservé aux personnes qui perçoivent un revenu d'une activité lucrative soumise à l'AVS, ou un revenu de remplacement. Sans activité lucrative, le versement n'est plus possible. Cette condition découle de l'OPP 3 et de la pratique des autorités fiscales.
Pour Romain, employé de commerce salarié, la condition est remplie : son salaire est soumis à l'AVS. Pour d'autres lecteurs, la réponse est moins immédiate :
- un étudiant sans job ni revenu ne peut pas encore verser ; la page Qui peut ouvrir un 3a ? détaille les cas ;
- une personne qui vient de terminer ses études et décroche un premier poste trouve son parcours dans 3e pilier après les études ;
- un parent à temps partiel ou au foyer doit vérifier s'il a un revenu soumis à l'AVS : voir temps partiel ou au foyer ;
- un frontalier ou un nouvel arrivant a ses propres règles, développées dans arriver en Suisse : votre premier 3a.
Ouvrir un compte n'est pas la même chose que verser dessus. Certains prestataires acceptent l'ouverture sans versement immédiat ; mais l'essentiel est de savoir, dès le départ, que le droit de verser dépend de votre situation de l'année, pas d'un statut acquis une fois pour toutes.
2. Les pièces d'identité et de situation
Un prestataire sérieux doit vérifier qui vous êtes. Les pièces demandées sont presque toujours les mêmes, mais leur présentation varie d'un guichet à l'autre. Le tableau ci-dessous les regroupe, avec la raison de chacune. Le fait de connaître cette raison aide à repérer une demande inhabituelle.
| Document ou information | À quoi il sert | À vérifier avant d'envoyer |
|---|---|---|
| Pièce d'identité en cours de validité | Confirmer votre identité et votre âge | Validité, lisibilité, recto et verso |
| Titre de séjour (si vous n'êtes pas suisse) | Établir votre statut et votre domicile fiscal | Type de permis, date d'échéance |
| Numéro AVS | Relier le compte à votre dossier de prévoyance | Saisie sans faute de frappe |
| Adresse de domicile et canton | Déterminer le canton d'imposition | Adresse actuelle, pas l'ancienne |
| Preuve d'activité lucrative (fiche de salaire, contrat) | Montrer que vous avez le droit de verser | Nom de l'employeur, taux d'occupation |
| Information sur votre 2e pilier | Savoir quel plafond s'applique | Affiliation à une caisse de pension oui ou non |
| Coordonnées bancaires d'un compte courant | Alimenter et, plus tard, retirer | IBAN au bon nom, compte à votre nom |
| Adresse e-mail et numéro de mobile | Accéder à l'espace en ligne | Adresses personnelles, pas celles de l'employeur |
Si vous avez un doute sur une pièce, demandez au prestataire la liste exacte avant de photographier quoi que ce soit. La page Documents pour ouvrir un 3a propose une liste à cocher complète.
3. Un compte d'où partira l'argent
Le premier versement vient presque toujours d'un compte courant ou d'un compte salaire. Deux précautions s'imposent :
- le compte doit être à votre nom, car le 3a est personnel et le prestataire contrôle l'origine des fonds ;
- il doit contenir la somme que vous voulez verser sans mettre en danger vos charges du mois (loyer, assurance maladie, impôts).
Un 3a est fait pour être alimenté avec ce qui reste après les dépenses courantes et un matelas de réserve. L'argent y est bloqué, sauf cas prévus par la loi (voir retrait anticipé du 3e pilier). Verser la totalité d'un compte courant trop rempli, puis devoir emprunter ailleurs, est l'une des erreurs décrites dans erreurs fréquentes avec son 3e pilier.
Quel plafond s'applique à vous ?
C'est la question que Romain se pose avant de saisir un montant. Le plafond dépend d'un seul critère principal : êtes-vous affilié à une caisse de pension (2e pilier) ou non ?
7 258 CHF
Plafond 3a avec 2e pilier en 2026 (« petit 3a »)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (maximum)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Un salarié affilié à une caisse de pension, comme Romain, relève du petit plafond : 7 258 CHF en 2026, puis 7 373 CHF en 2027 (décision du Conseil fédéral du 2 octobre 2026). Le plafond le plus élevé, 36 288 CHF en 2026, concerne les indépendants qui n'ont pas de 2e pilier, dans la limite d'une part de leur revenu d'activité. Ces montants sont des maximums annuels : vous n'êtes pas obligé de les atteindre, et rien ne vous oblige à verser le même montant chaque année.
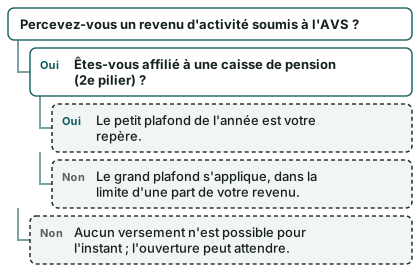
Si vous hésitez sur votre affiliation, regardez votre certificat de prévoyance ou votre fiche de salaire : une retenue « LPP » ou « caisse de pension » indique en général une affiliation. La page Montant maximal du 3e pilier reprend le sujet en détail, et Plafonds 3a 2027 explique ce qui change l'an prochain.
Choisir entre compte et autre forme de 3a
Cette page n'a pas pour but de classer les produits : le site n'en recommande aucun. Elle vous dit seulement quelle question se pose à ce stade, et comment ne pas la rater.
Le 3a existe sous deux grandes familles :
- le 3a bancaire, détenu dans une fondation bancaire de prévoyance : un compte d'épargne, ou un compte dont l'argent est placé en titres ou en fonds ;
- le 3a d'assurance, conclu via une police d'assurance liée, avec une part d'épargne et, selon le contrat, des prestations de risque.
Pour une première ouverture, la forme « compte » est la plus lisible : on voit un solde, des versements, un relevé. C'est celle que suit Romain dans cet exemple, mais ce n'est pas un conseil : la bonne forme dépend de votre horizon, de votre tolérance aux variations de valeur et de ce que vous attendez du contrat. Pour y voir clair sans jargon, voyez 3a bancaire : comment ça marche, le 3e pilier assurance expliqué en clair, puis banque ou assurance : comment choisir ?.
Trois questions à se poser avant de valider
- Pourrai-je arrêter ou réduire mes versements sans pénalité ? Un compte bancaire laisse en général une grande liberté ; un contrat d'assurance impose des primes fixées à l'avance.
- Que se passe-t-il si je veux changer de prestataire ? Un transfert est possible, mais les conditions varient : voir transférer son 3a.
- Qu'est-ce qui est garanti, et qu'est-ce qui ne l'est pas ? Aucune forme de 3a ne promet un rendement ; le sujet est traité dans capital garanti en 3e pilier.
Si vous voulez comparer des offres avant de vous engager, le site propose une comparaison gratuite des offres de 3e pilier : vous décrivez votre situation, vous recevez une comparaison, vous décidez ensuite seul.
Remplir la demande, sans se tromper de case
La demande d'ouverture se fait en ligne, par courrier ou à un guichet. Dans tous les cas, on retrouve les mêmes blocs. Le plus grand nombre d'erreurs vient de blocs remplis trop vite.
Les données personnelles
Nom, prénom, date de naissance, nationalité, adresse, canton de domicile : tout doit correspondre exactement à vos documents officiels. Un prénom abrégé, un nom d'usage à la place du nom d'état civil, une adresse de l'ancien logement : chacun de ces détails peut retarder le dossier ou compliquer un retrait futur.
La situation de prévoyance
On vous demandera si vous êtes affilié à une caisse de pension, parfois votre statut (salarié, indépendant), parfois votre état civil. Répondez avec exactitude : ces réponses déterminent le plafond que le prestataire appliquera et, à l'avenir, ce qu'il pourra attester. Si vous êtes indépendant, la page Ouvrir un 3a quand on est indépendant détaille les différences.
Les déclarations à lire vraiment
Dans le formulaire figurent presque toujours des cases à cocher du type « je confirme que j'ai le droit de verser », « je n'ai pas d'autre compte qui dépasserait le plafond » ou « je suis le bénéficiaire économique de ce compte ». Elles ont une valeur juridique. Cochez-les en connaissance de cause, pas par réflexe.
Le bénéficiaire en cas de décès
Le formulaire contient souvent un champ « bénéficiaires ». L'ordre légal des bénéficiaires d'un 3a est fixé par l'OPP 3 ; certaines clauses peuvent le préciser. Pour un célibataire sans enfant, rien à ajouter en principe. Pour un couple non marié, la question est essentielle : lisez concubins : qui touche le 3e pilier en cas de décès ? avant de signer, et pour la suite 3e pilier et décès.
Les options facultatives
Certains prestataires proposent en même temps une carte, une application, un conseil ou un autre produit. Ces options sont à part : refusez ou acceptez-les séparément de l'ouverture elle-même, et demandez leur coût écrit avant de signer. Pour la lecture des frais en général, sans comparer, voyez frais du 3e pilier : lesquels existent et comment les lire ?.
Questions à poser au prestataire avant de signer
- Quels types de frais existent, et où les voit-on dans le relevé ?
- Puis-je transférer mon avoir ailleurs, et à quelles conditions ?
- Que se passe-t-il si j'oublie un versement une année ?
- Quel justificatif recevrai-je pour ma déclaration d'impôt, et quand ?
- Quel est mon droit de révocation, sous quelle forme, dans quel délai ?
Ce dernier point mérite un instant d'attention. Pour un contrat d'assurance, la loi oblige l'assureur à informer le preneur notamment sur la durée et la fin du contrat, les primes et le droit de révocation (forme et délai). Pour un compte bancaire, le droit de révoquer ou de clôturer dépend des conditions de la fondation. Dans les deux cas, demandez le délai exact par écrit et notez-le.
Le premier versement et la confirmation
Une fois la demande acceptée, vous recevez la confirmation d'ouverture : un numéro de compte (souvent un IBAN dédié au 3a), les conditions générales, parfois un courrier de bienvenue et des identifiants d'accès.
Contrôler la confirmation
Lisez-la comme un contrat, même si elle paraît administrative :
- le nom du titulaire est-il correct, orthographe comprise ?
- la forme de 3a est-elle bien celle que vous aviez choisie ?
- les conditions mentionnent-elles les frais, les modalités de transfert et de clôture ?
- le prestataire précise-t-il comment seront délivrées les attestations annuelles ?
Une erreur repérée tout de suite se corrige en un message ; la même erreur découverte à la déclaration d'impôt peut prendre des semaines.
Faire le premier versement
Le versement se fait par virement bancaire depuis votre compte courant vers le compte 3a. Deux points sont à surveiller :
- Le bon destinataire et la bonne référence. Un virement sans référence, ou envoyé vers un compte qui n'est pas le compte 3a, peut ne pas être crédité correctement.
- L'année du versement. Pour l'impôt, c'est généralement la date à laquelle l'argent est crédité au prestataire qui compte, pas la date à laquelle vous avez lancé l'ordre. Un virement lancé fin décembre peut arriver trop tard. Cette règle est développée dans jusqu'à quand verser son 3e pilier ?.
Pour un premier essai, rien n'oblige à verser le plafond d'un coup. Beaucoup de débutants commencent par un montant modeste pour vérifier que tout fonctionne, puis ajustent. Si vous préférez une approche régulière, combien verser par mois vous donne la logique d'un ordre permanent.
Que dit la loi sur le versement ?
La loi fédérale sur l'impôt fédéral direct (LIFD, art. 33 al. 1 let. e) permet de déduire les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée. Le Conseil fédéral détermine, avec les cantons, quelles formes sont reconnues et dans quelle mesure les cotisations sont déductibles. Ce n'est donc pas le fait d'avoir un compte qui ouvre la déduction, c'est le fait d'y verser dans une forme reconnue, dans la limite fixée.
Pour les couples où les deux conjoints ont une activité lucrative et versent à une forme reconnue de prévoyance, chacun peut prétendre à la déduction (OPP 3, art. 7 al. 1). Chaque conjoint a donc son propre compte 3a, avec son propre plafond : la page 3e pilier pour un couple marié en tire les conséquences pratiques.
Où voir son argent ensuite
Après le premier versement, vous voulez voir apparaître votre argent. Il faut savoir où regarder et ce que vous allez trouver.
L'espace en ligne
La plupart des prestataires fournissent un accès en ligne ou une application. On y trouve normalement :
- le solde et l'historique des versements ;
- la répartition de l'avoir, si le 3a est investi en titres ou en fonds ;
- les documents (conditions, relevés, attestations) à télécharger ;
- un formulaire pour modifier un ordre permanent ou les bénéficiaires.
Si le 3a n'a pas d'accès en ligne, demandez comment obtenir un relevé et à quelle fréquence il est envoyé. Pour une approche entièrement numérique, 3a en ligne et applications et une appli pour son 3a expliquent le fonctionnement.
Lire le premier relevé
Un relevé de 3a se lit comme un relevé bancaire, avec quelques particularités. Voici les lignes à regarder :
| Ligne du relevé | Ce qu'elle dit | Ce que vous vérifiez |
|---|---|---|
| Solde | Ce que vaut le compte à la date du relevé | Qu'il corresponde à ce que vous avez versé, moins d'éventuels frais |
| Versements | Chaque montant reçu, avec sa date de valeur | Que la date est bien celle de l'année visée |
| Intérêts ou variation de valeur | Ce que le compte a produit ou perdu | Que la variation est cohérente avec la forme de 3a choisie |
| Frais | Ce qui a été prélevé | Que chaque frais correspond à ce qui était annoncé |
| Titulaire et numéro de compte | L'identité du compte | Qu'ils sont exacts |
Si une ligne vous surprend, posez la question au prestataire par écrit. Une explication claire et datée vaut mieux qu'un souvenir téléphonique.
Le piège du « petit solde qui ne bouge pas »
Au début, le solde est faible et les mouvements sont peu visibles. Cela ne dit rien de la suite : le 3a est une démarche de long terme. Un schéma de capitalisation permet de visualiser comment un versement régulier se transforme avec le temps selon des hypothèses de rendement ; la forme de la courbe, avec un écart qui grandit à mesure que les années passent, est l'idée à retenir. La page Quel capital 3e pilier à la retraite ? vous laisse tester des hypothèses sans rien promettre.
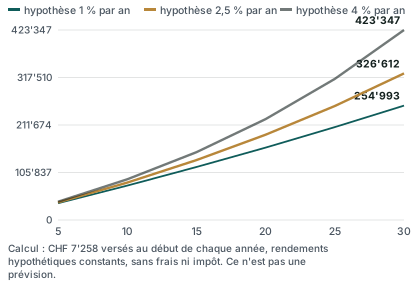
Cette courbe n'est pas une prévision : elle montre seulement ce qu'un versement annuel constant produirait si le rendement restait fixe, sans frais ni impôt. La réalité varie d'une année à l'autre, et certaines formes de 3a ne produisent presque rien. Si vous voulez comprendre pourquoi, lisez rendement du 3e pilier : lire les chiffres sans se tromper et peut-on perdre de l'argent avec un 3e pilier ?.
Ce qu'il faut garder pour la déclaration d'impôt
Ouvrir un 3a, c'est aussi s'engager dans une petite routine administrative annuelle. Le moment le plus important arrive au printemps suivant : la déclaration d'impôt.
L'attestation de versement
Chaque année, le prestataire doit pouvoir vous remettre une attestation des montants versés dans l'année. C'est cette pièce, et non votre relevé de compte seul, qu'on joint à la déclaration. Conservez-la avec vos autres justificatifs. Si elle n'arrive pas, réclamez-la par écrit : un prestataire sérieux la fournit sans difficulté.
La déclaration doit être remplie de manière conforme à la vérité et complète, signée personnellement et remise avec les annexes prescrites dans le délai imparti (LIFD, art. 124 al. 2). Un 3a oublié ou mal déclaré n'est pas un détail : la déduction peut être refusée ou corrigée. La page Déclarer son 3e pilier aux impôts vous guide pas à pas.
Si vous êtes imposé à la source
C'est un cas fréquent pour les nouveaux arrivants. Les travailleurs sans permis d'établissement, domiciliés ou en séjour en Suisse au regard du droit fiscal, sont soumis à l'impôt à la source sur leur revenu d'activité dépendante (LIFD, art. 83 al. 1). Le barème à la source ne tient pas compte des cotisations 3a. Pour les déduire, il faut demander par écrit, au plus tard le 31 mars de l'année suivant l'année fiscale, une taxation ordinaire ultérieure (TOU, LIFD art. 89a). La demande s'étend au conjoint vivant en ménage commun.
Pour une personne imposée à la source qui ouvre un 3a, cette démarche est donc une étape à noter dès l'ouverture, pas en avril. Les détails sont dans Permis B et impôt à la source : le 3a pas à pas et dans ouvrir un 3a avec un permis B.
Ce que la déduction ne dit pas
La déduction réduit le revenu imposable ; l'effet sur votre facture dépend de votre canton, de votre revenu, de votre état civil et de beaucoup d'autres éléments. Il n'existe pas de chiffre universel. Un calculateur officiel, comme celui de l'Administration fédérale des contributions, donne un ordre de grandeur pour une personne seule, sans enfant, sans confession, sans fortune, au chef-lieu du canton. Ce n'est pas une économie personnelle. L'économie réelle dépend de votre situation complète. Pour apprendre à faire cette estimation vous-même, voyez calculer son économie d'impôt avec un 3e pilier et 3e pilier et impôts.
Ce qu'il faut conserver, et combien de temps
Gardez durablement :
- la demande d'ouverture et la confirmation reçue ;
- les conditions générales ou le contrat ;
- les attestations annuelles de versement ;
- les relevés, au moins ceux de fin d'année ;
- toute correspondance relative à un transfert, un rachat ou un retrait.
Ces pièces ont une utilité bien après la déclaration : en cas de transfert vers une autre forme de prévoyance, l'institution qui cède le capital communique à la nouvelle institution, d'après l'OPP 3 (art. 8b), le montant annuel des cotisations ordinaires et des rachats des dix années précédentes. Si votre dossier est incomplet, la reconstitution peut devenir pénible.
La première année en une frise
Pour fixer les idées, voici la chronologie d'une première année de 3a pour Romain. Ce parcours est un exemple, pas un calendrier à suivre à la lettre.
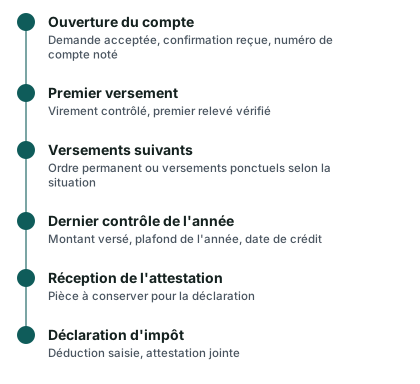
La fin d'année est un moment particulier : on y découvre souvent qu'on n'a pas versé tout ce qu'on pouvait, ou qu'un virement arrive trop tard. La liste à cocher avant de verser en fin d'année sert précisément à cela.
- Vérifier le montant déjà versé dans l'année
- Comparer ce montant au plafond de l'année qui vous concerne
- Contrôler la date limite de crédit auprès du prestataire
- Préparer le virement depuis un compte à votre nom
- Demander ou retrouver l'attestation de versement
Et si l'on change d'avis dans le mois
Il arrive qu'on regrette un choix : une forme de 3a mal comprise, un prestataire qui ne convient pas, un montant trop élevé. Que faire ?
D'abord, relire ses documents
Vérifiez dans les conditions reçues ce qui est dit sur la révocation, la clôture et le transfert. Le droit de révocation d'un contrat d'assurance existe selon des modalités fixées par la loi et par le contrat ; pour un compte bancaire, tout dépend des conditions de la fondation. Dans les deux cas, plus vite vous agissez, plus la marge est large.
Ensuite, distinguer trois situations
- Vous avez ouvert mais pas encore versé. Vous pouvez en principe renoncer simplement, en informant le prestataire par écrit.
- Vous avez versé et vous êtes dans le délai de réflexion. Demandez par écrit la révocation ou la clôture, en citant le délai prévu dans vos documents.
- Le délai est passé. Le transfert vers un autre prestataire reste possible : voir changer de prestataire pour son 3a et changer de 3e pilier. Pour un contrat d'assurance, une résiliation anticipée peut avoir un coût : résilier son 3e pilier assurance trop tôt.
Garder une trace
Envoyez votre demande par un moyen qui laisse une preuve (courrier recommandé, message dans l'espace en ligne), conservez la réponse, et vérifiez que l'argent est bien rendu ou transféré sur un compte à votre nom. Ne laissez jamais un solde « en suspens » : un compte 3a ouvert par erreur et oublié est source de confusion à la déclaration suivante.
Les pièges les plus fréquents, en résumé
Sans refaire tout le guide, voici les erreurs que l'on rencontre le plus souvent chez les débutants :
- Verser sans avoir le droit (aucun revenu soumis à l'AVS cette année-là) : le versement n'est pas admis.
- Confondre le petit et le grand plafond, faute d'avoir vérifié son affiliation à une caisse de pension.
- Oublier l'attestation et déclarer un montant sans pièce.
- Verser trop tard dans l'année, quand le crédit arrive après la clôture.
- Ne pas regarder les frais, ou les confondre avec le rendement.
- Oublier la taxation ordinaire ultérieure quand on est imposé à la source.
- Ouvrir plusieurs comptes sans raison : voir combien de comptes 3a ouvrir ?.
- Prendre un contrat d'assurance sans en lire les conditions de sortie.
Une relecture complète se trouve dans idées reçues sur le 3e pilier et dans erreurs fiscales fréquentes du 3e pilier.
Questions fréquentes
Combien de temps faut-il pour ouvrir un compte 3a ?
Tout dépend du prestataire et de la complétude de votre dossier. En ligne, la demande peut être traitée rapidement ; par courrier, comptez plus longtemps. Un dossier incomplet, une pièce illisible ou une adresse qui ne correspond pas aux documents allonge presque toujours le délai. Préparez vos pièces avant de commencer, et demandez au prestataire un délai indicatif par écrit.
Faut-il verser tout de suite après l'ouverture ?
Non. L'ouverture et le premier versement sont deux gestes distincts. Vous pouvez ouvrir le compte, le vérifier, puis verser quand vous êtes prêt. Gardez toutefois en tête que, pour la déduction fiscale d'une année, c'est le crédit effectif dans l'année qui compte ; pour la date exacte, voyez jusqu'à quand verser son 3e pilier.
Peut-on ouvrir un 3a sans être salarié ?
Il faut un revenu d'activité lucrative soumis à l'AVS, ou un revenu de remplacement. Les indépendants, y compris sans 2e pilier, le peuvent ; les personnes sans activité lucrative, non. Si votre situation est atypique (revenus irréguliers, activité accessoire, temps partiel), lisez mon revenu change chaque année ou temps partiel ou au foyer.
Quel plafond s'applique à mon premier versement ?
Si vous êtes salarié affilié à une caisse de pension, le petit plafond de l'année s'applique : 7 258 CHF en 2026, 7 373 CHF en 2027. Si vous êtes indépendant sans 2e pilier, le plafond le plus élevé s'applique, 36 288 CHF en 2026, dans la limite d'une part de votre revenu. Ces montants sont des maximums, pas des obligations.
Dois-je choisir tout de suite entre banque et assurance ?
Il faut choisir une forme avant de verser, car elle détermine la souplesse, la nature des garanties et la sortie. Prenez le temps de lire 3e pilier : banque ou assurance et de poser les questions listées plus haut. Si vous souhaitez une comparaison personnalisée, la demande se fait par le formulaire du site.
Que se passe-t-il si je me trompe de montant au premier versement ?
Un montant inférieur au plafond n'est pas un problème : vous pouvez compléter plus tard dans l'année. Un montant supérieur au plafond de l'année est plus délicat : la part en trop n'est pas déductible, et le prestataire peut la refuser ou vous la rendre. Contactez-le dès que vous constatez l'erreur et demandez la marche à suivre par écrit.
Mon employeur doit-il intervenir pour mon 3a ?
Non. Le 3a est une démarche individuelle, indépendante de votre employeur et de votre caisse de pension. Votre employeur n'a pas à vous le proposer, ni à le verser pour vous. Il est cependant utile de lui demander une attestation de salaire ou un certificat de prévoyance si le prestataire réclame une preuve de revenu ou d'affiliation.
Qu'est-ce que l'attestation de versement, et quand la reçoit-on ?
C'est le document que le prestataire établit pour confirmer les montants que vous avez versés dans l'année. Vous en avez besoin pour justifier la déduction. Demandez dès l'ouverture à quelle période elle est envoyée ou à quel endroit elle se télécharge, et notez-le.
Puis-je ouvrir mon compte 3a depuis l'étranger ou si je suis frontalier ?
Cela dépend de votre situation fiscale et de vos conditions de résidence. Les personnes imposées à la source non domiciliées en Suisse peuvent déduire leurs cotisations 3a si elles remplissent des conditions précises, ou par taxation ultérieure. Voyez 3e pilier et frontaliers et habiter en France, ouvrir un 3a en Suisse.
Puis-je récupérer mon argent facilement si j'en ai besoin ?
Non, pas librement. L'argent d'un 3a est bloqué jusqu'à la retraite, sauf motifs prévus par la loi, comme l'achat d'un logement, le départ définitif de Suisse ou le début d'une activité indépendante. Pour cette raison, ne versez dans un 3a que ce dont vous n'aurez pas besoin avant longtemps. Voir retrait du 3e pilier.
Comment savoir si un prestataire est autorisé ?
Demandez qui est l'institution qui détient réellement votre capital, quel est son statut, et si elle est soumise à une surveillance. La page vérifier un prestataire de 3e pilier propose une liste de gestes simples. En cas de doute, une comparaison indépendante via le site peut vous aider à poser les bonnes questions.
Sources
- LIFD (loi fédérale sur l'impôt fédéral direct) — Confédération, base légale, état au 1er janvier 2026
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction (chiffres repères OFAS 2026)
- 3e pilier a — plafonds de déduction, conditions de versement et frontaliers (AFC)
- Déduction fiscale des cotisations 3a (OPP 3, art. 7) — Fedlex
- Attestations et conservation des données (OPP 3, art. 8b) — Fedlex
- Impôt à la source (résidents en Suisse) : assujettissement et taxation ordinaire ultérieure (LIFD, art. 83, 89a) — Fedlex
- Obligation de remplir la déclaration d'impôt (LIFD, art. 124) — Fedlex
- Obligation d'information de l'assureur — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.