
Dans cette page
Quand une personne décède, son capital de pilier 3a ne tombe pas automatiquement dans la succession. Il est versé à un bénéficiaire désigné par un ordre fixé dans l'ordonnance, et non par le testament. C'est la réponse courte à la question du 3a et de l'héritage. Le capital reçu est ensuite imposé séparément, une seule fois, et vous devez le déclarer. Le reste de cette page détaille les cas, les exceptions et les démarches, du point de vue de celui qui reçoit.
Le 3a fait-il partie de la succession ?
Pas au sens habituel. Le capital d'un pilier 3a est une prévoyance liée : il est détenu auprès d'une fondation bancaire de prévoyance ou d'une assurance, sous un régime propre. À la mort du titulaire, il ne rejoint pas la masse que se partagent les héritiers selon le testament ou les règles générales du droit des successions. Il revient au bénéficiaire que prévoit l'OPP 3.
Concrètement, une personne peut hériter de la maison, des comptes ordinaires et des meubles, et ne rien toucher du 3a. À l'inverse, un bénéficiaire du 3a n'est pas forcément héritier du reste. Cette séparation surprend souvent les proches.
Un point de vigilance : les réserves héréditaires
Le capital 3a est versé hors succession. Les règles sur les réserves héréditaires restent pourtant en arrière-plan. Si le défunt a favorisé une personne au point de réduire la part minimale protégée d'un héritier, ce dernier peut demander une réduction. Il s'agit d'une démarche de droit successoral, distincte du versement par le prestataire. Elle dépend de la composition de la succession entière, de l'état civil et des liens de parenté. Un notaire ou un juriste est la personne indiquée pour l'évaluer ; cette page n'en dit pas plus, car chaque cas est différent.
Quand le capital n'est pas versé comme prévu
Le règlement d'une institution peut prévoir de réduire ou de refuser la prestation à un bénéficiaire dont elle sait qu'il a causé intentionnellement la mort du titulaire. Le capital passe alors aux bénéficiaires suivants dans l'ordre légal. C'est un cas rare, mais il explique pourquoi le prestataire vérifie la situation avant de verser.
Qui reçoit le capital et comment le demander
L'ordre des bénéficiaires est fixé à l'article 2, alinéa 1, lettre b, de l'OPP 3. Le prestataire le suit rang par rang : tant qu'une personne d'un rang existe, les rangs suivants ne reçoivent rien.
| Rang | Qui est concerné | Ce qu'il faut savoir |
|---|---|---|
| 1 | Le conjoint ou le partenaire enregistré survivant | Il passe avant tous les autres |
| 2 | Les descendants directs, les personnes soutenues de façon substantielle par le défunt, ou le concubin | Le concubin doit avoir vécu cinq ans en communauté de vie ininterrompue juste avant le décès, ou devoir entretenir un ou plusieurs enfants communs |
| 3 | Les parents | Seulement si aucune personne des rangs 1 et 2 n'existe |
| 4 | Les frères et sœurs | Seulement si les rangs précédents sont vides |
| 5 | Les autres héritiers | Dernier rang |
Trois remarques pratiques pour lire ce tableau.
- Le mariage prime. Un conjoint survivant écarte les enfants du défunt pour le versement du 3a, même si le testament dit autre chose. Les enfants peuvent éventuellement agir sur la succession, mais pas contre le prestataire.
- Le concubinage protège, à des conditions. Voyez la page sur les concubins et le 3e pilier : sans la durée de vie commune ou sans enfants communs, le concubin n'entre pas dans le deuxième rang.
- Le deuxième rang est large. Plusieurs personnes peuvent s'y trouver ensemble. Selon le contrat, le titulaire a pu préciser la répartition entre elles, par une déclaration écrite faite à son vivant auprès du prestataire. Demandez si une telle clause existe.
Les documents que le prestataire demande
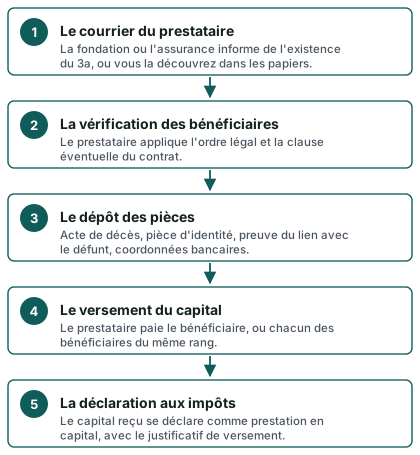
Chaque institution a ses formulaires, mais la liste revient d'un prestataire à l'autre :
- l'acte de décès du titulaire ;
- une pièce établissant votre lien avec lui (livret de famille, acte d'état civil, ou preuve de la vie commune pour un concubin) ;
- une copie de votre pièce d'identité ;
- un certificat d'héritiers ou une attestation de l'autorité compétente si le prestataire l'exige pour identifier les bénéficiaires ;
- vos coordonnées bancaires pour le versement ;
- le formulaire de demande de versement du prestataire.
Le prestataire verse le capital lorsque le dossier est complet et que le cercle des bénéficiaires est établi. Un dossier incomplet ou des bénéficiaires qui se contredisent ralentissent tout.
Faut-il payer des impôts sur le capital reçu ?
Oui, en principe. La loi fédérale sur l'impôt fédéral direct (LIFD) range les prestations de prévoyance parmi les revenus imposables, y compris les prestations en capital (art. 22, al. 1). L'article 38, alinéa 1, précise que les prestations en capital, ainsi que les sommes versées ensuite de décès, sont imposées séparément et soumises dans tous les cas à un impôt annuel entier.
Ce que cela signifie pour vous :
- Le capital n'est pas additionné à votre salaire de l'année pour être taxé au barème ordinaire. Il est taxé à part.
- L'impôt n'est dû qu'une fois, sur l'année où le capital est versé. Il n'y a pas de mécanisme de reprise sur des années passées.
- Le calcul exact dépend du canton, de la commune, de votre état civil et de votre confession. Aucune règle de calcul universelle ne tient en une phrase.
Le détail du calcul est présenté sur la page retrait du 3e pilier et calcul de l'impôt, et les principes de la déduction sont rappelés dans 3e pilier et impôts. Pour l'héritier, le point utile est simple : le montant reçu n'est pas le montant net définitif.
Ce que disent quelques cantons romands
Les sites officiels cantonaux donnent des repères précis.
- Genève. La déclaration d'une prestation en capital du 3e pilier A se fait en joignant une copie du justificatif de versement à l'Administration fiscale cantonale, Service des impôts spéciaux, et en reportant le montant à la ligne 98.12 de la déclaration. L'impôt est calculé séparément « au cinquième du taux ordinaire ». Voir 3e pilier à Genève.
- Fribourg. Les prestations en capital ayant un caractère de prévoyance sont imposées séparément des autres revenus, à un barème particulier pour les impôts cantonaux et à un taux réduit pour l'impôt fédéral direct. Voir 3e pilier à Fribourg.
- Neuchâtel. La page officielle sur les prestations en capital renvoie à la calculette de l'impôt des personnes physiques. Voir 3e pilier à Neuchâtel.
- Jura. Un simulateur officiel permet de calculer l'impôt fédéral direct et les impôts cantonaux et communaux sur une prestation en capital, avec le choix de la commune, de la confession et de l'état civil. Voir 3e pilier dans le Jura.
Pour Vaud et le Valais, les pages 3e pilier dans le canton de Vaud et 3e pilier en Valais expliquent les logiques locales. Les cantons se distinguent aussi sur la façon de traiter les héritiers selon leur lien de parenté : la page ce qui change d'un canton romand à l'autre donne la méthode de lecture.
Un capital reçu n'est pas une rente : l'impôt dépend de ce que le canton prévoit pour ce type de versement, et il n'existe pas de taux unique à connaître par cœur. Le calculateur officiel de votre canton de domicile donne un ordre de grandeur, pas un montant garanti.
Les repères de l'année pour situer le 3a
Le défunt a pu verser chaque année jusqu'à un plafond. Ces plafonds officiels aident à comprendre l'ordre de grandeur d'un 3a de salarié ou d'indépendant. Ils ne disent rien du capital que vous recevez : celui-ci dépend des années de versement, du produit et de l'évolution de sa valeur.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Pour la règle de calcul de ces plafonds selon la situation, voyez le montant maximal du 3e pilier.
Un exemple : une fille hérite de son père
Exemple : Chloé, 32 ans, salariée, hérite de son père, décédé à Aigle (VD). Le père était veuf, sans concubine ni personne à charge. Il avait un 3a auprès d'une fondation bancaire et une police d'assurance 3a conclue plus tôt.
Chloé reçoit d'abord un courrier de la fondation qui signale l'existence du compte. Voici comment sa situation se déroule.
- Elle identifie les prestataires. Le courrier de la fondation vient seul. Pour la police d'assurance, elle doit chercher dans les papiers de son père les relevés et les attestations fiscales des années précédentes, qui mentionnent les deux produits.
- Elle regarde l'ordre légal. Il n'y a ni conjoint, ni partenaire enregistré survivant. Chloé est descendante directe : elle entre dans le deuxième rang. Si son frère existe, il se trouve dans le même rang et la répartition entre eux dépend du contrat ou du règlement.
- Elle réunit les pièces. Acte de décès, livret de famille, pièce d'identité et coordonnées bancaires. Elle demande à chaque prestataire sa propre liste, car elles diffèrent.
- Elle reçoit les versements. Chacun arrive à une date différente, selon le prestataire.
- Elle garde les justificatifs. À la déclaration d'impôt de l'année du versement, elle déclare les deux prestations en capital séparément, avec les justificatifs, dans le formulaire vaudois prévu à cet effet.
L'exemple illustre l'ordre des démarches. Il ne chiffre ni le capital ni l'impôt : ces montants dépendent du produit, de la durée, de la commune et de la situation personnelle.
Si Chloé était elle-même concernée par la situation du père, elle pourrait aussi se poser la question de ses propres bénéficiaires. La page 3e pilier et décès traite ce versant.
Les premières démarches
Dans les semaines qui suivent un décès, le 3a n'est pas la priorité. Quelques gestes simples évitent cependant des oublis.
Retrouver les contrats
Un titulaire peut avoir plusieurs comptes 3a, ouverts chez des prestataires différents. Cherchez :
- les attestations de versement 3a annexées aux déclarations d'impôt ;
- les relevés annuels de banque ou d'assurance ;
- les courriers de fondation ou de société d'assurance ;
- les justificatifs bancaires qui montrent des versements réguliers vers un compte de prévoyance.
La déclaration d'impôt du défunt est souvent le meilleur indice : un 3a versé y figure en déduction.
Écrire aux prestataires
Une fois les contrats identifiés, une lettre ou un message suffit à annoncer le décès. Mentionnez le nom du défunt, son numéro de contrat si vous l'avez, et votre lien de parenté. Demandez la liste des pièces à fournir. Conservez une copie de tout.
Ne pas confondre avec le 2e pilier
Le capital de la caisse de pension (LPP) suit d'autres règles, avec ses propres bénéficiaires et ses propres délais. Le 2e pilier fait l'objet d'une démarche distincte. Une même famille peut donc recevoir deux courriers, de deux institutions différentes.
Prévoir la déclaration d'impôt
Le capital 3a se déclare l'année du versement. Gardez le justificatif de paiement, car vous devrez le joindre. Si le montant est important, vous pouvez anticiper la charge fiscale : le calculateur officiel du canton aide à en estimer l'ordre de grandeur. La page échelonner ses retraits de 3e pilier concerne les titulaires qui retirent eux-mêmes ; pour l'héritier, le versement arrive en une fois.
Poser les bonnes questions au prestataire
- Mon rang de bénéficiaire est-il confirmé par le contrat ?
- Existe-t-il une clause de répartition entre bénéficiaires du même rang ?
- Quelles pièces manquent pour le versement ?
- Quelle attestation recevrai-je pour ma déclaration d'impôt ?
- Existe-t-il d'autres contrats au nom du défunt chez vous ?
Un point à ne pas négliger : une prestation versée à tort peut être réclamée plus tard. Si un versement semble ne pas vous revenir, signalez-le au prestataire plutôt que de l'utiliser.
Questions fréquentes
Mon père est décédé : le 3a fait-il partie de l'héritage ?
Non, pas au sens courant. Le capital 3a est versé hors succession à la personne désignée par l'ordre légal. Il peut arriver qu'un héritier du reste du patrimoine ne reçoive rien du 3a, et qu'un bénéficiaire du 3a ne soit pas héritier. Les règles sur les réserves héréditaires peuvent néanmoins jouer dans un second temps, ce que le notaire évalue.
Le testament peut-il changer le bénéficiaire du 3a ?
En principe, non : le testament ne modifie pas l'ordre prévu pour le 3a. Le titulaire peut, de son vivant, préciser la répartition entre bénéficiaires d'un même rang par une déclaration écrite auprès du prestataire. Ce document est celui qui compte, plus que le testament.
Un concubin touche-t-il le 3a de son partenaire décédé ?
Il peut le toucher, mais seulement s'il remplit les conditions du deuxième rang : une communauté de vie ininterrompue de cinq ans juste avant le décès, ou l'obligation d'entretenir un ou plusieurs enfants communs. Sans cela, il passe après les autres rangs. La clause de bénéficiaire et les démarches sont détaillées dans la page sur les concubins.
Les enfants ou le conjoint passent-ils en premier ?
Le conjoint ou le partenaire enregistré survivant passe en premier. Les enfants, comme descendants directs, se trouvent au deuxième rang. Tant qu'un conjoint survivant existe, les enfants ne reçoivent pas le capital par le prestataire.
Doit-on payer des impôts sur le capital reçu ?
Oui, le capital est une prestation de prévoyance imposable. Il est imposé séparément des autres revenus, une seule fois, l'année du versement. Le montant dépend du canton et de la commune ; la fiscalité des héritiers varie aussi selon le lien de parenté et le droit cantonal. Un calculateur officiel donne un ordre de grandeur.
Quels documents faut-il fournir au prestataire ?
En général : l'acte de décès, une pièce d'identité, une preuve du lien avec le défunt, les coordonnées bancaires et le formulaire du prestataire. Certaines institutions demandent aussi un certificat d'héritiers. Demandez la liste complète à chaque institution, car elles diffèrent.
Que faire si je découvre un 3a longtemps après le décès ?
Écrivez au prestataire dès que vous l'avez identifié, avec les mêmes pièces. Un contrat oublié n'est pas perdu pour autant, mais son traitement peut être plus long. Le 3a reste à son nom jusqu'au versement. Le glossaire peut aider pour les termes : voir le glossaire de A à F.
Puis-je transférer ce capital sur mon propre 3a ?
Non. Un capital versé pour cause de décès est une prestation payée à vous, pas un avoir de prévoyance qui vous suit. Vous ne pouvez le verser sur votre 3a qu'au titre de vos propres cotisations annuelles et dans les limites de l'année. Pour comprendre vos options et comparer ce qui existe, la page comparer les offres de 3e pilier présente la démarche, et comment fonctionne Mon 3e Pilier explique le déroulement d'une demande de comparaison gratuite.
Sources
- Bénéficiaires et ordre successoral (OPP 3, art. 2) — Fedlex
- Bénéficiaires, réduction ou refus de la prestation (OPP 3, art. 2a) — Fedlex
- Imposition séparée des prestations en capital de prévoyance (LIFD, art. 38) — Fedlex
- Revenus de prévoyance imposables (LIFD, art. 22) — Fedlex
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Genève : déclarer les prestations en capital
- Fribourg : impôts des personnes physiques, FAQ
- Neuchâtel : prestations en capital
- Jura : simulation du montant d'impôt, prestations en capital
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.