
Dans cette page
Presque toutes les erreurs de 3e pilier commises au départ sont banales, et la plupart se rattrapent. Ce qui coûte cher, c'est de ne pas les voir. Cette page passe en revue les erreurs 3e pilier les plus fréquentes chez un salarié qui débute : pour chacune, ce qui se passe, pourquoi cela pèse, et ce que vous pouvez faire.
Le format est toujours le même : l'erreur, sa conséquence, la correction. Un fil rouge accompagne la lecture, une personne fictive donnée comme simple illustration. Le site informe : il ne vous conseille pas et ne vous oriente vers aucun produit. Là où la bonne réponse dépend de votre situation, la page vous le dit.
Les cinq erreurs en un coup d'œil
Le schéma ci-dessous résume l'ensemble. Chaque ligne est détaillée plus bas.
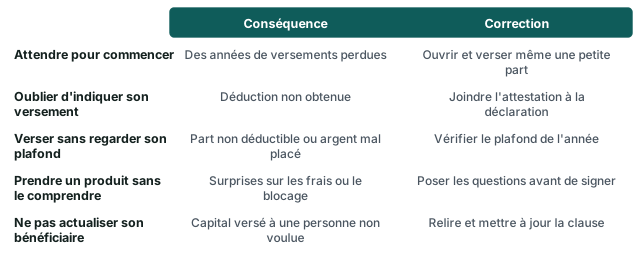
Attendre pour commencer
L'erreur
« Je m'y mettrai quand je gagnerai mieux. » C'est la phrase la plus courante chez les personnes qui débutent. On repousse l'ouverture du compte, le temps de « voir venir », et les années passent. D'autres commencent, puis interrompent leurs versements au premier imprévu et ne reprennent jamais.
Pourquoi elle coûte
Le 3e pilier est une affaire de durée. Un versement fait tôt reste plus longtemps investi ou placé qu'un versement fait tard, et l'écart se creuse avec les années. Le graphique ci-dessous illustre la forme de cette progression sur la base d'un versement annuel égal au plafond 2026 avec 2e pilier. Il ne s'agit pas d'une prévision : trois hypothèses de rendement constant sont affichées, sans frais ni impôt, pour montrer que l'écart entre elles grandit avec la durée.
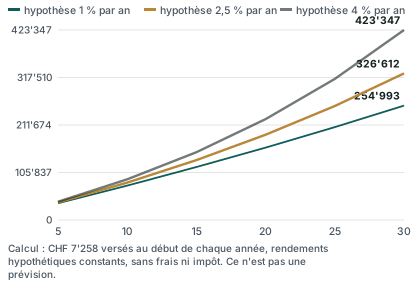
Notez la forme : la courbe est presque plate au début, puis monte de plus en plus vite. C'est l'effet des intérêts composés, c'est-à-dire des intérêts qui rapportent à leur tour des intérêts. Les premières années paraissent peu spectaculaires, mais ce sont elles qui nourrissent la suite. Commencer tard, c'est se priver de la partie la plus raide de la courbe.
L'attente a aussi un coût fiscal. Une année sans versement est une année sans déduction possible. Pour certaines situations, un rachat rétroactif permet de rattraper des années manquées, mais il suppose de remplir des conditions précises et n'est pas ouvert à tout le monde. Mieux vaut ne pas compter dessus.
La correction
- Ouvrir un premier compte, même si vous ne versez qu'une partie du plafond. Rien n'oblige à verser le maximum dès le départ.
- Fixer un versement régulier plutôt qu'un gros versement unique en fin d'année : c'est plus simple à tenir.
- Vous ne savez pas à quel âge vous lancer ? La page À quel âge ouvrir un 3e pilier pose les repères, et Premier emploi : à partir de quand commencer son 3a répond au cas du premier salaire.
Attention toutefois à l'inverse : commencer ne veut pas dire se précipiter. Verser tôt, oui ; verser sans avoir compris où va l'argent, non (voir plus bas).
Oublier d'indiquer son versement
L'erreur
Vous avez versé dans votre 3a pendant l'année, et au moment de remplir la déclaration d'impôt, vous n'y pensez pas. La ligne reste vide, l'attestation reste dans un tiroir ou, plus souvent, dans une boîte mail que vous n'ouvrez plus.
Pourquoi elle coûte
La déduction fiscale est la raison pour laquelle beaucoup de personnes ouvrent un pilier 3a. Si le versement n'apparaît pas dans la déclaration, il n'est pas pris en compte pour le calcul de l'impôt. Vous avez fait l'effort de verser, mais le bénéfice fiscal prévu n'est pas au rendez-vous.
Il y a un second aspect, plus sérieux. La loi demande au contribuable de remplir sa déclaration de manière conforme à la vérité et complète, de la signer personnellement et de la remettre avec les annexes prescrites dans le délai imparti (art. 124 al. 2, sources en bas de page). Une annexe oubliée ou une information manquante n'est donc pas qu'un détail : elle peut donner lieu à une demande de précisions de l'administration fiscale, voire à une taxation corrigée.
Le cas des personnes soumises à l'impôt à la source mérite une mention. Les travailleurs sans permis d'établissement, domiciliés ou en séjour en Suisse au regard du droit fiscal, sont soumis à un impôt à la source sur le revenu de leur activité dépendante (art. 83 al. 1). Dans ce régime, la déduction du 3a n'est pas automatique : elle passe par une démarche spécifique. Le sujet est traité dans Permis B et impôt à la source : le 3a pas à pas et dans Quasi-résident : le statut qui change la déduction du 3a. La « taxation ordinaire ultérieure » (TOU) peut être obligatoire à partir d'un certain niveau de revenus bruts ; ce seuil est fixé par le Département fédéral des finances en collaboration avec les cantons, et la loi ne le chiffre pas (art. 33a al. 2). Selon votre canton et votre revenu, renseignez-vous auprès de votre administration fiscale.
La correction
- Conserver l'attestation de versement que votre prestataire délivre pour l'année. Si elle ne vous parvient pas, demandez-la.
- Prendre l'habitude d'une liste de contrôle avant de remettre la déclaration. La page Déclarer son 3e pilier aux impôts décrit les gestes, et Avant de verser en fin d'année : la check-list du débutant vous aide à ne rien oublier.
- Si vous vous apercevez de l'oubli après coup, ne laissez pas traîner : adressez-vous à l'administration fiscale de votre canton, qui indique la procédure pour corriger ou compléter une déclaration.
Une liste à cocher avant de signer sa déclaration
- Retrouver l'attestation de versement du prestataire
- Vérifier que le montant correspond à ce que vous avez réellement versé
- Reporter le montant à l'endroit prévu par votre canton
- Ne pas dépasser le plafond de l'année
- Joindre les annexes demandées
Verser sans regarder son plafond
L'erreur
Deux variantes. La première : verser plus que ce que la loi admet en déduction, parce que l'on a retenu un chiffre entendu quelque part, souvent celui d'une année passée ou celui d'une autre catégorie de personnes. La seconde, moins visible : se contenter d'un montant « rond » et ne jamais vérifier si l'on utilise bien sa marge.
Pourquoi elle coûte
Le plafond dépend de votre situation, d'abord de votre affiliation à une caisse de pension (2e pilier), ensuite de votre activité. Les valeurs de l'année sont publiées par l'Office fédéral des assurances sociales (OFAS). Pour 2026, l'OFAS confirme deux repères.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 francs
Plafond 3a 2027 avec 2e pilier, en vigueur au 1er janvier 2027
Source: Conseil fédéral, décision du 2 octobre 2026
36 864 francs
Plafond 3a 2027 sans 2e pilier, en vigueur au 1er janvier 2027
Source: Conseil fédéral, décision du 2 octobre 2026
Les deux plafonds ne s'appliquent pas à tout le monde. Le grand plafond, celui qui est atteint sans 2e pilier, est réservé aux personnes qui ne sont pas affiliées à une caisse de pension, et il est limité à une part du revenu de l'activité lucrative. Dans le canton de Genève, par exemple, une personne non affiliée au 2e pilier peut verser jusqu'à 20 % de son revenu net de l'activité indépendante, sans dépasser le plafond. Un salarié affilié à une caisse de pension relève, lui, du petit plafond.
Que se passe-t-il si l'on dépasse ? La part qui excède la limite n'ouvre pas droit à la déduction fiscale. Votre argent n'est pas perdu, mais il est mal placé : bloqué dans un 3a sans l'avantage fiscal attendu. Selon le prestataire, la restitution de l'excédent suppose une démarche de votre part.
Dans l'autre sens, ne pas connaître son plafond fait passer à côté de la marge disponible. Si vous ne versez qu'une partie du plafond, c'est un choix légitime, mais autant qu'il soit conscient.
La correction
- Chaque début d'année, relire le plafond qui s'applique à vous. Il change d'une année à l'autre : le Conseil fédéral a décidé, le 2 octobre 2026, une hausse en vigueur au 1er janvier 2027. La page Plafonds 3a 2027 détaille le changement, et Montant maximal du 3e pilier donne la vue d'ensemble.
- Vous ne savez pas si vous êtes affilié à une caisse de pension ? Regardez votre certificat de prévoyance ou demandez-le à votre employeur. Ce point décide de tout le reste.
- Consulter la page de votre administration fiscale cantonale pour les règles propres à votre canton. La page 3e pilier en Romandie compare les particularités cantonales.
L'arbre de décision, en trois questions
Pour y voir plus clair, vous pouvez vous poser dans l'ordre : suis-je affilié à une caisse de pension ? Ai-je un revenu d'activité soumis à l'AVS cette année ? Mon canton fixe-t-il une règle particulière ? Si la réponse à la première est oui, vous êtes dans la catégorie du petit plafond. Si elle est non, le grand plafond peut s'appliquer, dans la limite d'une part de votre revenu. Pour un cas particulier (temps partiel, revenu variable, statut mixte), la réponse dépend de votre situation : une comparaison personnalisée est alors plus sûre qu'une règle générale.
Prendre un produit sans le comprendre
L'erreur
Un 3a peut prendre plusieurs formes : un compte auprès d'une fondation bancaire de prévoyance, des fonds de placement (en titres), ou une police d'assurance liée. Beaucoup de débutants signent le premier document qu'on leur tend, parce que le rendez-vous était cordial, que le nom était connu ou que la mention « avantage fiscal » rassurait. Ils découvrent plus tard ce qu'ils ont réellement souscrit.
Pourquoi elle coûte
Chaque forme a ses mécanismes, et ils ne se valent pas en fonction de votre situation :
| Critère | Compte de prévoyance bancaire | Titres (fonds) | Police d'assurance liée |
|---|---|---|---|
| Variation de la valeur | Peu ou pas | Possible à la baisse comme à la hausse | Dépend du contrat |
| Engagement dans la durée | Souple | Souple en général | Souvent plus engageant |
| Prestations de risque | Non | Non | Peuvent être incluses |
| Lisibilité des frais | Généralement simple | Plusieurs niveaux de frais | À chercher dans le contrat |
Avec un produit en titres, la valeur peut baisser : Peut-on perdre de l'argent avec un 3e pilier l'explique sans jargon. Avec une police d'assurance, le mot-clé à repérer est la valeur de rachat, c'est-à-dire la somme que vous récupérez si vous arrêtez le contrat avant l'échéance. Elle peut être sensiblement inférieure aux primes versées lors des premières années. La libération du paiement des primes, elle, est une garantie qui vous dispense de payer en cas d'incapacité de gain : utile, mais elle a un prix qui se répercute sur la prime. Pour approfondir : 3e pilier assurance : comment ça marche et Résilier son 3e pilier assurance trop tôt.
Les frais sont l'autre point faible des signatures hâtives. Il existe des frais de gestion, des frais de transaction, des droits de garde, des frais de clôture ou de transfert, parfois des frais d'entrée. Cette page ne publie aucun tarif, et le site n'en affiche pas ; mais vous devez, vous, savoir poser la question. La page Frais du 3e pilier vous apprend à les lire.
La correction
Avant de signer, posez ces questions par écrit au prestataire, et gardez les réponses :
- Quelle forme de 3a est-ce exactement : compte, titres ou assurance ?
- Quels frais s'appliquent, à quel moment, et comment sont-ils prélevés ?
- Mon capital peut-il baisser ? Dans quelles circonstances ?
- Que se passe-t-il si j'arrête de verser ou si je veux transférer mon avoir ?
- Quelle est la valeur de rachat, si le produit en prévoit une ?
- Le prestataire est-il autorisé à exercer en Suisse ?
Pour la dernière question, Vérifier un prestataire de 3e pilier : la liste en 7 gestes vous guide, et Recevoir une offre de 3e pilier : 10 questions à poser détaille la liste. Pour repérer les écarts entre offres sans vous perdre, vous pouvez aussi demander une comparaison gratuite : vous recevez alors une comparaison d'offres adaptée à votre situation, sans engagement de votre part.
Un mot sur le retrait : un 3a n'est pas un compte courant. L'argent est en principe bloqué jusqu'à la retraite, sauf motifs prévus. Les motifs de versement anticipé (art. 3 OPP 3) sont limités : rachat dans une institution de prévoyance professionnelle, invalidité complète sans couverture, début ou changement d'activité indépendante, acquisition d'un logement en propriété pour ses propres besoins, départ définitif de Suisse. Si vous pensez avoir besoin de votre argent avant la retraite pour un autre motif, prenez-le en compte avant de verser, pas après. Le chapitre Retrait anticipé du 3e pilier fait le point.
Ne pas actualiser son bénéficiaire
L'erreur
Lors de l'ouverture du 3a, on remplit une clause bénéficiaire, ou bien on n'en remplit pas du tout. Puis la vie continue : mariage, naissance, séparation, décès d'un proche. La clause, elle, ne bouge pas. Certaines personnes ne savent même pas qu'il existe une clause ou ce qu'elle prévoit.
Pourquoi elle coûte
En cas de décès, ce n'est pas votre testament seul qui décide qui reçoit l'avoir 3a. Le 3a obéit à un ordre de bénéficiaires prévu par la réglementation, et vous pouvez, dans le cadre de cet ordre, préciser votre volonté. Si votre situation a changé et que le document n'a pas suivi, le capital peut être versé à une personne que vous n'auriez plus choisie, ou ne pas aller à celle que vous vouliez protéger. Un concubin, par exemple, n'est pas automatiquement bénéficiaire : le sujet est traité dans Concubins : qui touche le 3e pilier en cas de décès.
Pour les polices d'assurance, le droit des assurances prévoit que le preneur d'assurance a le droit de désigner un tiers comme bénéficiaire sans l'assentiment de l'assureur, et que la clause peut comprendre tout ou partie du droit qui découle de l'assurance (art. 76 al. 1 et 2). Concrètement : vous êtes libre de désigner, mais c'est à vous de le faire, et de le tenir à jour.
Une évolution est à surveiller. À compter du 1er juin 2027, le Conseil fédéral élargit la désignation des bénéficiaires du 3a : les personnes mariées ou en partenariat enregistré peuvent désigner leurs enfants comme bénéficiaires prioritaires, y compris en famille recomposée. Si votre famille est recomposée, ou si vous avez des enfants, cette modification vous concerne peut-être. Vérifiez alors la clause auprès de votre prestataire au moment voulu.
La correction
- Demander à votre prestataire une copie de la clause bénéficiaire actuelle. Relisez-la comme un document important.
- La revoir à chaque événement de vie : mariage, concubinage, naissance, divorce, décès dans la famille. Sur ces cas, 3e pilier et décès et 3e pilier et divorce apportent des repères.
- Mettre la date de relecture dans votre agenda, par exemple en même temps que votre déclaration d'impôt.
- En cas de doute sur la validité de votre clause, demandez une confirmation écrite.
Ce qu'on peut corriger
La bonne nouvelle : aucune de ces erreurs n'est irréversible dans l'immense majorité des cas. Elles diffèrent toutefois par leur facilité de réparation.
Se rattraper plus ou moins facilement
| Erreur | Réparable ? | Comment |
|---|---|---|
| Commencer tard | Partiellement | Ouvrir maintenant ; un rachat rétroactif n'est possible que dans certains cas |
| Oubli dans la déclaration | Souvent | Contacter l'administration fiscale de son canton |
| Dépassement du plafond | Oui | Demander la restitution de l'excédent au prestataire |
| Produit mal compris | Oui, mais parfois avec des frais | Transfert ou changement de prestataire |
| Clause obsolète | Oui | Remplir une nouvelle clause |
Pour changer de produit, la page Transférer son 3a détaille le déroulé, et Changer de 3e pilier : est-ce possible, à quel prix ? explique les frais éventuels de sortie, sans les chiffrer ici.
Exemple : Marion, 33 ans, Genève
Marion est une personne fictive, donnée à titre d'illustration. Elle est salariée à Genève, affiliée à la caisse de pension de son employeur : c'est donc le petit plafond qui la concerne. Voici ses trois erreurs et ses trois corrections.
Première erreur : elle a ouvert son compte en deux temps, trop tard. Pendant plusieurs années, elle a répété qu'elle commencerait « plus tard ». Correction : elle ouvre un compte et choisit un montant régulier qui correspond à une partie du plafond, sans chercher à l'atteindre tout de suite.
Deuxième erreur : elle n'a pas indiqué son versement dans sa déclaration. Elle avait versé, mais l'attestation était restée dans sa messagerie. Correction : elle demande un duplicata à son prestataire, le conserve avec ses papiers fiscaux et ajoute à son agenda un rappel annuel avant le dépôt de la déclaration.
Troisième erreur : sa clause bénéficiaire date d'avant son mariage. Elle désigne encore une personne qui n'est plus la bonne. Correction : elle demande la clause en vigueur, la modifie et la refait relire par son prestataire. Elle note de revoir la question après l'évolution des règles prévue à compter du 1er juin 2027 si sa famille s'agrandit.
Pour son plafond, Marion vérifie chaque année celui de l'année en cours : 7 258 francs en 2026 pour une personne affiliée à un 2e pilier, 7 373 francs à compter du 1er janvier 2027. Ce qu'elle verse effectivement dépend de son budget et de sa situation, pas d'une règle automatique, et l'effet fiscal réel dépend de son revenu et de son canton. Ce n'est pas une économie qu'on peut annoncer d'avance : la page 3e pilier et impôts explique le principe de la déduction, et Calculer son économie d'impôt avec un 3e pilier vous montre comment l'estimer.
Questions fréquentes
Quelle est l'erreur la plus fréquente avec un 3e pilier ?
C'est de ne pas commencer, ou de commencer en pensant qu'il faut verser le plafond d'un coup. Beaucoup de débutants repoussent l'ouverture, alors qu'un versement régulier, même modeste, vaut mieux que l'attente. L'effet du temps joue en faveur de celles et ceux qui se lancent tôt. Le détail dépend de votre situation : revenu, canton, affiliation au 2e pilier.
Que faire si j'ai oublié de déclarer mon versement 3a ?
Rassemblez l'attestation de versement et prenez contact avec l'administration fiscale de votre canton, qui indique la marche à suivre pour compléter ou corriger une déclaration déjà remise. N'attendez pas la décision de taxation si vous constatez l'oubli avant. La loi attend d'un contribuable une déclaration complète et conforme à la vérité (art. 124 al. 2).
Que se passe-t-il si je verse plus que le plafond ?
La part excédentaire ne donne pas droit à la déduction fiscale. Votre argent reste à vous, mais il se trouve dans un 3a sans l'avantage prévu. Contactez votre prestataire pour savoir comment l'excédent peut vous être restitué. Les plafonds 2026 sont de 7 258 francs avec 2e pilier et de 36 288 francs sans 2e pilier ; ceux de 2027 passent à 7 373 et 36 864 francs.
Puis-je choisir un 3a seul, sans être conseillé ?
Oui, vous pouvez ouvrir un 3a par vos propres moyens, en ligne ou auprès d'un guichet. Ce site ne vous conseille pas et ne désigne aucun prestataire. Ce qui compte, c'est de comprendre la forme du produit, ses frais et ses conditions de sortie avant de signer. Une comparaison personnalisée aide à poser les bonnes questions, mais la décision vous appartient.
À quelle fréquence faut-il relire sa clause bénéficiaire ?
À chaque événement de vie qui change vos proches : mariage, naissance, séparation, décès. Sans événement, une relecture occasionnelle suffit, par exemple lors de votre déclaration d'impôt. Les règles évoluent aussi : à compter du 1er juin 2027, les personnes mariées ou en partenariat enregistré pourront désigner leurs enfants comme bénéficiaires prioritaires, y compris en famille recomposée.
Un 3a mal choisi peut-il être changé ?
En général oui. Le transfert vers un autre prestataire est possible, mais il peut s'accompagner de frais, et, pour une police d'assurance, la valeur de rachat peut être inférieure aux primes versées si le contrat est arrêté tôt. Demandez les conditions de sortie par écrit avant de décider.
Mon argent est-il bloqué jusqu'à la retraite ?
En principe, oui. Le retrait anticipé n'est permis que pour des motifs prévus à l'art. 3 OPP 3 : rachat dans une institution de prévoyance professionnelle, invalidité complète sans couverture, début ou changement d'activité indépendante, acquisition d'un logement en propriété pour ses propres besoins, départ définitif de Suisse. Pour tout autre besoin, l'avoir n'est pas disponible.
Sources
- 3e pilier a — plafonds de déduction (chiffres repères OFAS 2026)
- Plafonds 3a 2027 — décision du Conseil fédéral du 2 octobre 2026
- Élargissement de la désignation des bénéficiaires du 3a, à compter du 1er juin 2027 — Conseil fédéral
- 3e pilier a — retrait et imposition (motifs de versement anticipé, art. 3 OPP 3) — OFAS
- Assurance sur la vie (art. 76) — Fedlex
- Obligation de déclarer (art. 124 al. 2) — Fedlex
- Impôt à la source (résidents en Suisse), art. 83 al. 1 — Fedlex
- Taxation ordinaire ultérieure (TOU), art. 33a al. 2 — Fedlex
- Plafonds du 3e pilier a — canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.