
Dans cette page
Capital ou rente ? Dans un 3e pilier assurance, le capital est une somme versée en une fois à l'échéance du contrat. La rente est un montant versé à intervalles réguliers, souvent chaque mois, pendant une durée fixée par le contrat. Toutes les polices ne proposent pas les deux : l'option rente existe dans certaines polices seulement. Le choix dépend de ce que dit votre contrat, de votre âge, de votre santé et de votre situation fiscale. Cette page vous aide à comprendre la différence, avant de regarder une offre précise.
Capital ou rente : de quoi s'agit-il ?
Le pilier 3a est la prévoyance individuelle liée. Quand il prend la forme d'une assurance, vous signez avec une compagnie un contrat qui mêle épargne et couverture de risques. La loi parle de contrats spéciaux d'assurance de capital et de rentes sur la vie, ou en cas d'invalidité ou de décès. Ils doivent être conclus avec une institution d'assurance soumise à la surveillance, et affectés exclusivement et irrévocablement à la prévoyance (OPP 3, art. 1 al. 2).
Cette définition contient déjà la réponse à votre question. Le mot « capital » et le mot « rente » y figurent tous les deux. Une police 3a peut donc, selon sa construction, prévoir :
- un capital à l'échéance ou en cas de vie ;
- une rente à vie ou pour une durée limitée ;
- parfois un choix entre les deux, à une date précisée dans le contrat.
Ce n'est pas la même chose qu'un compte 3a bancaire, où l'avoir est versé sous forme de capital. Si vous hésitez encore entre les deux familles, la page 3e pilier : banque ou assurance pose le décor, et 3e pilier assurance : comment ça marche détaille le fonctionnement d'une police.
Un exemple pour fixer les idées
Exemple : Nathalie, 63 ans, salariée à Lausanne. Elle a une police 3a qui arrive à échéance dans quelques années. Le contrat mentionne une option : toucher le capital convenu, ou le transformer en rente. Nathalie n'a jamais lu ces lignes de près. Elle se demande ce que change vraiment ce choix. Nous la suivrons tout au long de la page. Ce n'est pas une personne réelle : elle sert à illustrer le raisonnement.
Prendre tout d'un coup
Choisir le capital, c'est recevoir la somme prévue au contrat à la date de l'échéance. Vous en disposez ensuite librement, dans le cadre des règles de la prévoyance liée. Pour Nathalie, cela signifie un montant unique sur son compte, à placer, à dépenser ou à garder.
Ce que le capital apporte
- Une décision une fois pour toutes. Après le versement, le contrat est terminé. Vous n'avez plus de relation continue avec l'assureur.
- La liberté d'usage. Vous pouvez rembourser une dette, financer un projet, ou répartir la somme entre plusieurs placements.
- La transmission. Ce qui reste de la somme fait partie de votre patrimoine et peut être transmis, selon le droit successoral. Pour les cas de décès, voyez 3e pilier et décès.
Ce que le capital demande
- De la gestion. C'est à vous de faire durer la somme. Si la retraite est longue, elle devra couvrir de nombreuses années.
- Un impôt à anticiper. Le capital de prévoyance est en règle générale imposé séparément des autres revenus, à un taux qui dépend du canton. Il faut regarder le calcul avant de choisir : la page Retrait du 3e pilier : comment l'impôt se calcule explique la logique.
- Une tentation. Une grosse somme disponible se dépense plus facilement qu'une rente mensuelle. C'est un point humain, pas technique, mais il compte.
Recevoir chaque mois : comment ça marche
La rente transforme le capital en revenu régulier. L'assureur calcule le montant périodique à partir de l'avoir, de l'âge au moment de la conversion et des bases techniques de son contrat. Vous ne recevez donc pas « la même somme en petits morceaux » : le montant dépend d'un calcul que le contrat fixe, parfois à l'avance, parfois au moment du choix.
Ce que la rente apporte
- Un revenu qui revient. Pour une personne qui craint de manquer d'argent trop tôt, la régularité rassure.
- Moins de décisions. Le versement arrive sans que vous ayez à arbitrer chaque année.
- Une protection contre la longévité, si la rente est viagère : elle continue tant que vous vivez. C'est le principal argument en sa faveur.
Ce que la rente demande
- Moins de souplesse. Une fois la rente en cours, il est en général impossible de revenir au capital. Lisez la clause avec attention.
- Une question sur le décès. Que reçoivent vos proches si vous décédez peu après le début de la rente ? Certains contrats prévoient une rente de survivant ou un remboursement partiel, d'autres rien. Cela change tout pour un couple ou pour des enfants.
- Une fiscalité différente. Une rente est imposée comme un revenu, année après année, et non comme un capital taxé une fois. L'effet dépend du canton, de votre autre revenu et de votre état civil. Il n'existe pas de règle simple et la comparaison doit se faire sur votre dossier.
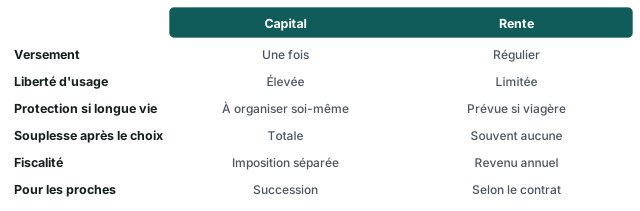
Le tableau suivant met les deux formes côte à côte.
| Critère | Capital | Rente |
|---|---|---|
| Forme du versement | Une somme unique | Des montants réguliers |
| Utilisation | Libre, à votre charge | Revenu qui arrive de lui-même |
| Risque principal | Épuiser la somme trop tôt | Perdre la flexibilité |
| Retour en arrière | Sans objet, c'est versé | En général impossible une fois la rente lancée |
| Impôt | Imposition séparée, selon le canton | Imposée comme revenu, année par année |
| Si vous décédez | Le solde fait partie de la succession | Dépend de la clause de survivant du contrat |
Le schéma ci-dessous reprend les mêmes points en version visuelle.
Qui choisit et quand
La question de départ est : qui décide ? Dans la grande majorité des cas, c'est vous, preneur d'assurance, qui choisissez, dans le cadre prévu par la police. Mais le moment du choix et ses conditions varient beaucoup.
Deux moments à distinguer
- À la signature. Certains contrats fixent la forme dès le départ : capital seul, ou rente seule. Dans ce cas, il n'y a plus d'arbitrage plus tard. La loi sur le contrat d'assurance donne alors un rôle important à l'information que l'assureur doit vous remettre. Elle porte notamment sur les risques assurés, l'étendue de la couverture, les primes et autres obligations, la durée et la fin du contrat, et le droit de révocation (LCA, art. 3 al. 1).
- Plus tard, près de l'échéance. D'autres contrats laissent l'option ouverte. Vous devez alors la lever par écrit, dans un délai que l'assureur vous indique. Un oubli peut déclencher une forme par défaut, que le contrat précise.
C'est ce second cas qui est celui de Nathalie : elle a encore la main. Elle doit relire sa police pour trouver trois choses : la date limite du choix, la forme par défaut si elle ne répond pas, et les conditions de la conversion en rente.
Le droit de révocation à la signature
Avant de signer, un point utile. Le preneur d'assurance peut révoquer sa proposition de contrat ou son acceptation, par écrit ou par un moyen permettant d'en établir la preuve par un texte. Le délai de révocation est de quatorze jours et commence à courir dès que vous avez proposé ou accepté le contrat (LCA, art. 2a al. 1 et 2). Ce droit est exclu pour certaines conventions, par exemple les assurances collectives de personnes ou les conventions de moins d'un mois (art. 2a al. 4).
Ce droit ne vous aide pas à changer d'avis des années plus tard sur capital ou rente. Il vous protège au début. D'où l'intérêt de lire la clause de sortie avant d'accepter. Pour savoir quelles questions poser, voyez Recevoir une offre de 3e pilier : 10 questions à poser.
Documents à demander à l'assureur
- le contrat et ses conditions générales, pas seulement la brochure ;
- la page qui décrit l'option capital ou rente, avec ses dates ;
- les explications sur le mode de calcul de la rente ;
- la clause qui règle le décès, avec ou sans rente de survivant ;
- l'état de la valeur de rachat, si vous pensez arrêter le contrat plus tôt.
Un exemple chiffré simple
Nous ne donnerons pas de calcul de capital ni de montant de rente. Aucun chiffre ne vaut pour tout le monde, et le calcul exact dépend du contrat. Voici plutôt ce que Nathalie peut mesurer, avec des repères officiels qui ne changent pas selon l'assureur.
Les plafonds de versement de l'année donnent le cadre du 3a. Ils déterminent combien vous pouvez verser, donc, indirectement, la taille de l'avoir qui se construit. Ce ne sont pas des montants de rente.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
quatorze jours
Délai de révocation d'un contrat d'assurance
Source: Conclusion du contrat et révocation (LCA)
Le raisonnement de Nathalie se fait en trois temps :
- Elle regarde l'avoir de la police. C'est la somme que le contrat annonce, avec ses hypothèses. Une part est garantie, une autre peut ne pas l'être : elle le demande à l'assureur.
- Elle demande les deux versions. Combien en capital ? Quelle rente, pour quelle durée, avec quelle clause de survivant ? Elle exige des chiffres écrits, avec leurs hypothèses.
- Elle fait calculer l'impôt dans les deux cas. Avec l'administration fiscale de son canton ou avec un outil officiel. Pour comprendre la logique, la page Calculer l'impôt au retrait de son capital 3a et le 3e pilier à Lausanne, dans le canton de Vaud lui serviront de repères.
Une remarque sur les capitaux qui sont imposés. Dans la loi fédérale, certains rendements d'assurances de capitaux sont imposables, mais pas ceux d'assurances qui servent à la prévoyance (LIFD, art. 20 al. 1 let. a). Une police 3a est une assurance de prévoyance : sa fiscalité suit des règles propres. Ne la confondez pas avec un contrat de pilier 3b, qui se traite autrement. Pour la différence, voyez 3a ou 3b : lequel pour bien commencer.
Que choisir selon son âge et sa santé
Aucune réponse ne s'applique à tous. Voici des situations types, présentées comme des repères de réflexion et non comme un conseil personnel.
Selon l'âge
- Plusieurs années avant l'échéance. Vous avez du temps : observez le contrat, comparez-le à d'autres, et sachez que changer de prestataire a un coût. Voyez Changer de 3e pilier : est-ce possible, à quel prix ?.
- Près de l'échéance, comme Nathalie. C'est le moment de lire l'option. Les formes par défaut et les délais comptent plus que les débats théoriques.
- Après la retraite. Le contrat est en général dans sa phase finale. Pour la suite, la page 3e pilier et retraite explique comment l'articuler avec les autres piliers.
Selon la santé et la durée de vie attendue
Une rente viagère est un pari sur la durée. Si vous vivez longtemps, elle vous rend service. Si la vie est plus courte que prévu, la somme versée peut être inférieure au capital initial. Personne ne connaît à l'avance sa durée de vie : c'est justement ce que la rente mutualise. Un antécédent de santé peut peser dans votre réflexion, mais ne faites pas de pronostic seul. Parlez-en à un professionnel qualifié pour votre cas.
Selon la situation de famille
- En couple, la clause de survivant devient centrale. Voyez 3e pilier pour un couple marié et, pour les concubins, qui touche le 3e pilier en cas de décès.
- Seul·e, sans proches à charge, le critère de la transmission pèse moins ; le risque de longévité pèse davantage.
Selon le reste de votre prévoyance
Une personne dont le 1er et le 2e pilier couvrent déjà ses besoins courants peut voir le 3a comme un complément libre. Une autre, dont les revenus de retraite sont plus justes, y verra peut-être un moyen de stabiliser son budget. Faites d'abord le bilan : le 1er pilier (AVS) et le 2e pilier (LPP) vous donnent la base.
Une liste à cocher avant de décider
- Relire la clause « capital ou rente » de la police, mot à mot
- Noter la date limite du choix et la forme par défaut
- Demander par écrit les deux versions chiffrées, avec leurs hypothèses
- Demander la clause de décès et de rente de survivant
- Faire estimer l'impôt dans les deux cas, auprès du canton
- Comparer avec une autre offre avant toute décision irréversible
La page Comparer les offres de 3e pilier vous aide à mettre ces critères en ordre. Si vous voulez voir ce que d'autres offres prévoient pour votre situation, vous pouvez demander une comparaison gratuite : le site ne vous conseille pas, il vous donne de quoi comparer.
Questions fréquentes
Une police 3a offre-t-elle toujours le choix entre capital et rente ?
Non. L'option rente n'existe que dans certaines polices. D'autres versent seulement un capital, et certaines ne proposent que la rente. Tout se trouve dans le contrat : lisez les conditions générales, pas uniquement la brochure.
Peut-on changer d'avis une fois la rente commencée ?
En général, non. La conversion en rente est le plus souvent définitive, car l'assureur a calculé la rente sur cette base. Avant de signer le choix, demandez par écrit s'il existe une possibilité de retour en arrière et à quelles conditions.
La rente est-elle meilleure si je vis très vieux ?
Une rente viagère continue tant que vous vivez, donc elle protège contre le risque de longévité. Mais elle n'est « meilleure » que si le contrat est bien construit et si la clause de survivant vous convient. Ce n'est pas une promesse de gain : c'est une forme de protection, avec ses limites.
Que reçoivent mes proches si je décède pendant la rente ?
Cela dépend du contrat. Certaines polices prévoient une rente de survivant ou un remboursement partiel ; d'autres, rien. Demandez la clause exacte avant de choisir. Pour les règles générales, lisez 3e pilier et décès.
L'impôt est-il le même pour un capital et pour une rente ?
Non. Un capital de prévoyance est en règle générale imposé séparément, à un taux fixé par le canton. Une rente est imposée comme revenu, d'année en année. Le résultat dépend du canton, du revenu et de l'état civil : il faut un calcul personnalisé, sans règle de pouce fiable.
Le droit de révocation de quatorze jours permet-il de changer capital contre rente ?
Non. Ce droit s'exerce lors de la conclusion du contrat : il permet de revenir sur la proposition ou l'acceptation du contrat dans un délai de quatorze jours (LCA, art. 2a). Il ne concerne pas le choix de la forme du paiement des années plus tard.
Dois-je choisir entre capital et rente pour l'ensemble de ma prévoyance ?
Non. Ce choix concerne la police concernée. Vos autres avoirs, par exemple un compte 3a bancaire ou votre caisse de pension, suivent leurs propres règles. Pour vous y retrouver, la page Retrait du 3e pilier donne la vue d'ensemble.
Où trouver une comparaison adaptée à ma situation ?
Le site informe et ne conseille pas. Il vous propose une comparaison gratuite d'offres de 3e pilier : vous la demandez par le formulaire, et la page Comment fonctionne Mon 3e Pilier explique qui traite votre demande.
Sources
- Ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance (OPP 3), art. 1 — Fedlex
- Loi sur le contrat d'assurance (LCA), art. 2a : révocation — Fedlex
- Loi sur le contrat d'assurance (LCA), art. 3 : obligation d'information de l'assureur — Fedlex
- Loi sur l'impôt fédéral direct (LIFD), art. 20 : rendement de la fortune mobilière — Fedlex
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.