
Dans cette page
Oui, en cas d'invalidité, le 3e pilier peut en principe être retiré avant l'âge habituel. C'est l'un des rares motifs prévus pour le pilier 3a, avec l'encouragement à la propriété du logement, le départ définitif de Suisse ou le début d'une activité indépendante. Mais ce droit ne s'exerce pas tout seul : il faut une invalidité reconnue, des documents et une demande écrite auprès de votre prestataire.
Cette page s'adresse à celles et ceux qui, après une maladie ou un accident, se demandent si leur capital est accessible. Elle va doucement, étape par étape. Rien n'est à décider dans la précipitation : le 3a ne disparaît pas, et vous avez le temps de poser vos questions.
En cas d'invalidité : la règle de base
Le pilier 3a est de la prévoyance individuelle liée : l'argent est bloqué jusqu'à la retraite, sauf cas prévus par l'ordonnance OPP 3. L'invalidité fait partie de ces cas. Le capital peut alors être versé plus tôt, sans attendre l'âge de la retraite.
Deux précisions importantes dès le départ.
- La règle vise l'invalidité complète. Une invalidité partielle n'ouvre pas toujours le même droit. Certains contrats prévoient un versement partiel, d'autres rien. Le texte de votre contrat, ou le règlement de la fondation, fait foi.
- Ce n'est pas automatique. Aucun prestataire ne verse le capital de lui-même. C'est à vous, ou à votre représentant, de déposer la demande.
Banque ou assurance : deux logiques
Avec un compte 3a auprès d'une fondation bancaire, le capital épargné vous est versé sur demande une fois l'invalidité établie. Il n'y a pas de prestation d'assurance : c'est votre propre argent, plus les intérêts.
Avec une police 3a d'assurance, la situation est plus riche, et plus variable. Le contrat peut contenir une rente d'invalidité, ou la libération du paiement des primes : si vous ne pouvez plus travailler, l'assureur continue de financer le contrat à votre place. Dans ce cas, mieux vaut ne pas retirer trop vite, car le retrait met fin au contrat. La page sur l'assurance et le 3e pilier explique ces garanties.
Ce que la règle ne dit pas
Le droit de retirer n'est pas une obligation. Beaucoup de personnes préfèrent laisser le capital en place pour des raisons fiscales ou pour garder des garanties d'assurance. La bonne réponse dépend du type de contrat, du canton, de la situation familiale et des autres prestations reçues. Une comparaison personnalisée aide à y voir clair avant de signer quoi que ce soit.
Qui décide qu'il y a invalidité ?
Votre prestataire 3a ne juge pas de votre état de santé. Il s'appuie sur une décision rendue par un autre organe. En pratique, on retient surtout :
- La décision de l'assurance-invalidité (AI), qui reconnaît un degré d'invalidité après examen du dossier ;
- La décision de la caisse de pension, si vous touchez une rente d'invalidité du 2e pilier (LPP) ;
- Pour une police d'assurance, l'appréciation propre de l'assureur, selon les conditions générales du contrat.
Ces appréciations ne coïncident pas toujours. Une personne peut être reconnue invalide par l'AI sans que son contrat 3a d'assurance prévoie la même chose. Demandez donc par écrit quelle définition de l'invalidité s'applique chez votre prestataire.
La procédure AI prend du temps. Elle commence par une annonce, suivie d'examens médicaux et professionnels. Tant que la décision n'est pas rendue, le prestataire 3a n'a en général rien à se mettre sous la dent. Ne vous inquiétez pas de ce délai : il est normal, et la page sur la maladie et l'invalidité détaille ce que devient le 3a pendant cette période.
Que demander et à qui
Votre interlocuteur est celui qui détient votre 3a : la fondation bancaire ou la compagnie d'assurance. Une demande bien préparée évite des allers-retours. Voici ce qu'il vaut la peine de réclamer ou de vérifier.
Les questions à poser au prestataire
- Quelle définition de l'invalidité retenez-vous pour ce contrat ?
- Quelles pièces faut-il fournir, et sous quelle forme ?
- Le versement est-il possible en cas d'invalidité partielle ?
- Mon contrat comprend-il une libération du paiement des primes ou une rente ? Si oui, que perdrais-je en retirant le capital ?
- Y a-t-il des frais de clôture ou, pour une assurance, une différence entre la valeur de rachat et le capital annoncé ?
- Dans quel délai le versement a-t-il lieu après réception du dossier complet ?
- L'impôt est-il retenu à la source ou facturé plus tard par le canton ?
Les documents à rassembler
- La décision de l'AI, ou de la caisse de pension le cas échéant
- Une pièce d'identité valable
- Le contrat 3a et ses conditions générales
- Les coordonnées bancaires du compte qui recevra le capital
- Le dernier relevé annuel du 3a
- Si vous êtes marié ou en partenariat enregistré, l'accord écrit du conjoint, que certains prestataires exigent
Si vous n'avez pas la force de vous en occuper, une personne de confiance peut le faire pour vous avec une procuration écrite. Les documents utiles à l'ouverture d'un 3a se recoupent en partie avec cette liste.
Gardez une copie de tout ce que vous envoyez, et préférez un envoi qui laisse une trace. Les échanges se font souvent par écrit, et c'est plus sûr en cas de désaccord sur les dates.
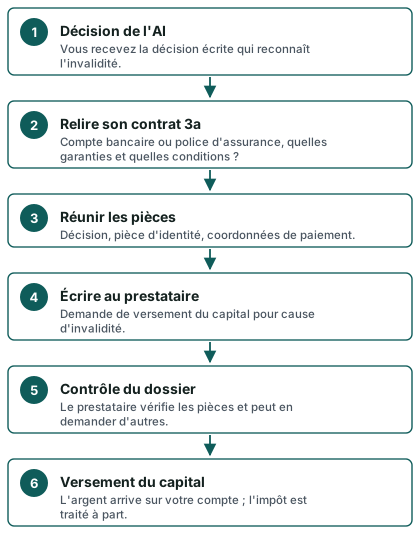
Un exemple de démarche
Exemple fictif, pour illustrer : Sandrine, 52 ans, vit à Bienne. Après une longue maladie, elle est reconnue invalide. Elle possède un compte 3a auprès d'une fondation bancaire, alimenté pendant des années.
Sandrine reçoit la décision de l'AI par courrier. Pendant quelques semaines, elle ne fait rien : l'essentiel est ailleurs, et ce rythme est parfaitement raisonnable.
Puis elle reprend son dossier. Elle relit les conditions de sa fondation : le versement pour invalidité y est prévu. Elle écrit à la fondation, joint la décision et une copie de sa pièce d'identité, et indique le compte où elle souhaite recevoir le capital. Elle demande aussi par écrit quel délai de traitement s'applique.
La fondation répond en demandant un document complémentaire. Sandrine l'envoie, et le capital est versé. Quelques mois plus tard, elle reçoit la décision de taxation du canton, qui fixe l'impôt sur ce capital.
Ce qu'il faut retenir de cet exemple : la démarche se fait en plusieurs courriers, sans urgence, et chaque étape laisse une trace écrite. Le cas d'une personne avec une police d'assurance serait différent : avant de retirer, elle examinerait ce que le contrat lui apporte déjà, comme une libération du paiement des primes.
Impôt sur le capital retiré
Le capital 3a retiré n'est pas imposé comme un salaire. C'est un impôt sur les prestations en capital, calculé séparément du reste du revenu, en général à un taux réduit. Il s'applique l'année du versement, à la Confédération comme dans le canton de domicile.
Trois points méritent attention.
- Le canton compte. Le barème et la manière de calculer diffèrent d'un canton à l'autre. Certains cantons proposent un simulateur officiel : celui du Jura, par exemple, calcule l'impôt sur les prestations en capital en tenant compte de la commune, de la confession et de l'état civil. Neuchâtel renvoie à sa calculette officielle depuis sa page dédiée aux prestations en capital.
- L'année de versement pèse. Si vous touchez d'autres capitaux la même année, l'ensemble peut être imposé plus lourdement. Pensez à échelonner les retraits quand vous avez plusieurs comptes 3a ; la page sur le calcul de l'impôt au retrait détaille la mécanique.
- La déclaration reste nécessaire. Le capital figure dans votre déclaration d'impôt. Le contribuable doit la remplir de manière conforme à la vérité et complète, puis la signer personnellement. La page sur la déclaration du 3e pilier vous guide.
Si vous étiez imposée à la source, votre situation peut changer : une taxation ordinaire ultérieure est parfois possible ou obligatoire. Demandez à l'administration fiscale de votre canton ce qui s'applique à vous.
Ce site ne calcule pas votre impôt personnel : le résultat dépend de trop de paramètres. Les simulateurs cantonaux donnent un ordre de grandeur, et une comparaison personnalisée complète l'image.
À côté du 3a : autres aides à connaître
Le 3a n'est jamais la seule pièce du puzzle en cas d'invalidité. Avant de décider quoi faire de votre capital, regardez l'ensemble.
Les autres piliers
- L'AI (1er pilier) peut verser une rente et proposer des mesures de réadaptation. Elle est le point d'entrée habituel.
- La caisse de pension (2e pilier) peut verser une rente d'invalidité si vous étiez affiliée au moment où l'incapacité de travail a commencé. Le 2e pilier est expliqué sur une page dédiée.
- L'assurance-accidents, si la cause est un accident, intervient avec ses propres règles.
Les autres protections privées
Une assurance perte de gain, une police d'assurance 3b ou une couverture complémentaire peuvent aussi exister. Vérifiez vos anciens contrats : certains protègent bien au-delà de ce que l'on croit. Si vous étiez indépendante, la page indépendant : accident, maladie, invalidité donne le cadre.
Garder le 3a en place ?
Retirer n'est pas toujours la meilleure option. Parfois, laisser le capital là où il est protège mieux de certaines dépenses courantes. Le capital 3a est par ailleurs protégé contre les poursuites dans une large mesure ; voir dettes et 3e pilier. Et si vous avez des questions sur la suite, par exemple la rente ou le capital, la page capital ou rente peut vous aider.
Pour situer les ordres de grandeur du pilier 3a, voici les plafonds officiels de versement, utiles si vous continuez à cotiser :
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces plafonds ne concernent que les versements. Un retrait pour invalidité n'est pas limité par eux : c'est le capital accumulé qui est versé. Pour le reste, consultez la page sur le montant maximal.
Si vous voulez voir plus large, la page retrait du 3e pilier présente les autres motifs, et retrait anticipé les situations voisines. Pour comparer des offres avant de décider, le comparatif est là, et la demande de comparaison gratuite permet de partir de votre situation.
Questions fréquentes
Peut-on retirer son 3a si l'on est invalide à temps partiel ?
Cela dépend du contrat et de la définition de l'invalidité utilisée. La règle de base vise l'invalidité complète. Pour une invalidité partielle, certains prestataires versent une part du capital, d'autres non. Posez la question par écrit avant de déposer votre demande.
Faut-il attendre la décision de l'AI pour agir ?
En général oui : le prestataire exige une décision officielle. Tant que la procédure est en cours, le 3a reste bloqué. Vous pouvez en revanche relire votre contrat et préparer vos documents pendant l'attente.
Le prestataire peut-il refuser mon retrait ?
Il peut demander des pièces supplémentaires ou refuser si les conditions ne sont pas remplies selon son règlement. En cas de refus, demandez une réponse écrite et motivée, puis comparez-la avec vos conditions générales.
Que se passe-t-il avec une police 3a qui contient une libération des primes ?
Si la garantie est activée, l'assureur prend le paiement des primes à sa charge et le contrat continue. Retirer le capital met fin au contrat et à cette garantie. Examinez d'abord ce que vous perdriez, la valeur de rachat étant parfois inférieure à ce que l'on imagine.
Dois-je payer des impôts sur le capital retiré pour cause d'invalidité ?
Oui, en règle générale. Le capital est soumis à un impôt séparé sur les prestations en capital, au niveau fédéral et cantonal. Le montant dépend du canton, de la commune, de l'état civil et d'autres éléments. Les simulateurs cantonaux donnent un ordre de grandeur.
Mon conjoint doit-il donner son accord ?
Pour certains retraits, le prestataire demande l'accord écrit du conjoint ou du partenaire enregistré. Ce n'est pas toujours exigé pour l'invalidité, mais cela arrive. Renseignez-vous avant d'envoyer le dossier.
Peut-on continuer à verser en 3a après avoir été reconnu invalide ?
Pour verser, il faut un revenu d'une activité lucrative soumis à l'AVS. Une rente d'invalidité seule n'ouvre en général pas ce droit. La page sur les plafonds et conditions explique qui peut verser.
Que devient mon 3a si je ne fais aucune démarche ?
Il reste en place, avec ses frais éventuels et son rendement, jusqu'à la retraite ou jusqu'à un autre motif de retrait. Rien ne se perd : prenez le temps qu'il faut.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.