
Dans cette page
Un 3a application en ligne, c'est un pilier 3a que l'on ouvre et que l'on suit depuis son téléphone, sans passer par un guichet ni par un rendez-vous. Pour un salarié qui débute, c'est souvent la porte d'entrée la plus naturelle : on a déjà son téléphone en main, on y fait ses paiements, on y consulte son salaire. Reste une question simple : qu'est-ce que cela change, concrètement, par rapport à un 3a ouvert autrement ?
La réponse courte tient en une phrase. Le cadre légal ne change pas, la manière de faire change. Les plafonds, la déduction fiscale, les règles de retrait et la protection de l'avoir sont ceux du pilier 3a, quel que soit le canal. Ce qui varie, c'est le parcours : l'identification se fait à distance, les documents se signent à l'écran, les versements se programment en quelques gestes.
Exemple : Axel, 24 ans, ingénieur junior à Yverdon (VD), vient de signer son premier contrat fixe. Il est affilié à la caisse de pension de son employeur. Il décide d'ouvrir son 3a depuis son téléphone, un soir, et de régler un versement mensuel. Nous le suivrons tout au long de la page. Axel est un personnage fictif, présenté pour illustrer.
Cette page décrit un parcours type, sans comparer ni nommer d'offres. Si vous voulez ensuite voir des offres côte à côte, la comparaison gratuite est faite pour cela.
Ce qu'est un 3a numérique
Le mot « numérique » ne désigne pas un produit à part. Il décrit la façon dont on entre en relation avec le prestataire. Derrière l'écran, on trouve toujours l'une des formes habituelles du 3a, avec ses règles propres.
Un canal, pas une catégorie de produit
Un 3a en ligne peut être :
- un compte 3a auprès d'une fondation bancaire de prévoyance, où l'argent est placé en épargne ;
- un 3a en titres ou en fonds, où l'argent est investi sur les marchés selon un profil que vous choisissez ;
- une police d'assurance liée, avec une part d'épargne et, selon le contrat, une couverture de risque.
L'application n'est que la vitrine. Elle peut être très soignée et pourtant cacher une offre qui ne vous convient pas, ou être austère et proposer exactement ce qu'il vous faut. Le premier réflexe est donc de séparer deux questions : « le produit me convient-il ? » et « le parcours est-il agréable ? ». Un joli écran répond à la seconde, jamais à la première.
Pour comprendre les formes de base avant d'ouvrir quoi que ce soit, vous pouvez lire le 3a bancaire expliqué à un débutant et le 3a en fonds de placement.
Pourquoi ces offres attirent les jeunes salariés
Trois raisons reviennent souvent chez les personnes qui débutent :
- L'absence de rendez-vous. On avance à son rythme, le soir ou le week-end.
- La lisibilité. Un tableau de bord montre le solde, les versements du mois et l'avancement de l'année.
- La programmation. Un versement régulier se règle une fois, puis se fait presque sans y penser.
Ces avantages sont réels, mais ils ne disent rien de la qualité du placement, des frais ni de la solidité du prestataire. Ce sont des critères de confort, à distinguer des critères de fond.
Ce qui reste exactement pareil
Que vous ouvriez votre 3a au guichet ou sur votre téléphone, les règles suivantes s'appliquent :
- Il faut un revenu soumis à l'AVS pour verser dans un 3a. Pour savoir si c'est votre cas, voyez qui peut ouvrir un 3a.
- Le plafond annuel dépend de votre affiliation au 2e pilier.
- La somme versée est en principe bloquée jusqu'à un motif de retrait prévu par la loi.
- Le versement n'est déductible pour une année que s'il est crédité avant la fin de cette année.
Le tableau ci-dessous résume les repères officiels de l'année, que nous retrouverons plus bas.
7 258 CHF
Plafond 3a 2026 avec 2e pilier (petit 3a)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a 2026 sans 2e pilier (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a 2027 sans 2e pilier (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ouvrir son compte depuis son téléphone
Voici le parcours tel qu'il se présente le plus souvent. Les écrans diffèrent d'un prestataire à l'autre, l'enchaînement reste très proche. Le schéma suivant donne la vue d'ensemble, avant le détail écran par écran.
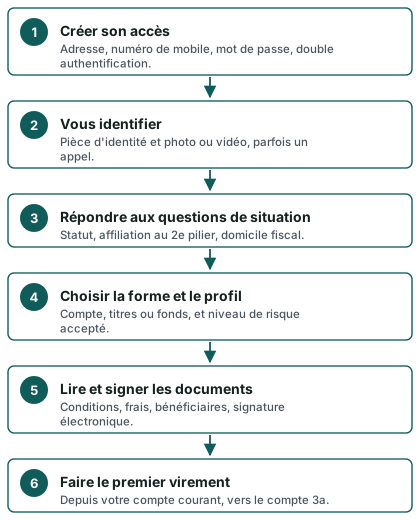
Écran 1 : la création de l'accès
On vous demande une adresse de messagerie, un numéro de mobile et un mot de passe. La plupart des applications ajoutent une double authentification : un code envoyé par SMS, ou une confirmation dans une application dédiée. Prenez un mot de passe que vous n'utilisez nulle part ailleurs. Un 3a se garde longtemps, et l'accès qui le protège doit être solide dès le premier jour.
Axel choisit un mot de passe long, enregistré dans son gestionnaire de mots de passe, et active la double authentification dès qu'elle est proposée.
Écran 2 : l'identification à distance
C'est l'étape qui distingue le plus le parcours en ligne du parcours au guichet. Un prestataire suisse doit vérifier l'identité de la personne qui ouvre une relation. À distance, cela passe par des procédés encadrés par la FINMA pour l'identification des clients : photographie de la pièce d'identité, selfie ou courte vidéo, parfois un échange en direct avec un opérateur, parfois une vérification par un autre moyen reconnu.
Ce que l'on vous demande en général :
- une pièce d'identité valable (passeport, carte d'identité ou titre de séjour suisse, selon votre situation) ;
- un endroit bien éclairé, pour que les mentions de la pièce soient lisibles ;
- quelques minutes de calme, car certaines vérifications se répètent si l'image est floue.
Un incident fréquent : un reflet sur la pièce, qui fait refuser la photo. Il suffit de recommencer en inclinant légèrement la carte. Autre piège : une pièce périmée. Vérifiez la validité avant de commencer.
Pour la liste complète de ce qu'on peut vous demander, voyez la liste à cocher des documents pour ouvrir un 3a.
Écran 3 : les questions sur votre situation
Le prestataire pose ensuite des questions qui pèsent sur la suite :
- Êtes-vous affilié à une caisse de pension ? La réponse détermine le plafond applicable.
- Où êtes-vous domicilié fiscalement ? Le canton et le pays de résidence influencent la déduction et, plus tard, l'imposition du retrait.
- Avez-vous déjà un 3a ? La loi ne limite pas le nombre de comptes de la même manière que les plafonds limitent les versements.
- Quelle est votre nationalité ou votre statut de séjour ? Il est demandé pour des raisons de conformité.
Répondez avec exactitude. Une réponse approximative sur l'affiliation au 2e pilier peut vous faire verser trop ou trop peu. Pour Axel, salarié affilié, le petit plafond s'applique. Si vous hésitez sur votre cas, la page montant maximal du 3e pilier détaille les situations.
Écran 4 : la forme du 3a et le profil de risque
Voici l'écran qui compte le plus, et celui où il faut ralentir. Selon l'offre, on vous propose :
- une épargne simple : l'argent reste en compte ;
- un investissement en titres ou en fonds, avec un questionnaire de profil de risque ;
- parfois les deux, répartis selon une proportion que vous réglez avec un curseur.
Le questionnaire de profil porte sur votre horizon, votre tolérance aux variations de valeur et votre expérience. Il n'y a pas de bonne réponse universelle. L'horizon d'un jeune salarié est long, mais la tolérance est personnelle : on la mesure en se demandant comment on réagirait si la valeur affichée baissait pendant une période. Pour y réfléchir calmement, lisez le 3a en titres, sans jargon.
Un point à garder en tête : aucun rendement n'est promis. L'application peut afficher des scénarios ou des courbes, ce sont des hypothèses, jamais des prévisions.
Écran 5 : les documents et la signature
On vous présente les conditions générales, le règlement de la fondation ou les conditions du contrat, une fiche sur les frais et un formulaire de clause bénéficiaire. La signature est électronique.
Ne cliquez pas sur « J'accepte » sans avoir ouvert au moins deux éléments : la liste des frais et la clause bénéficiaire. Les autres documents se parcourent, ces deux-là se lisent. Nous y revenons plus bas.
Écran 6 : le premier virement
Le compte 3a est ouvert, mais il est vide tant que rien n'est versé. On vous indique un numéro de compte ou un IBAN du 3a, et vous effectuez un virement depuis votre compte courant. Certains prestataires proposent de déclencher le virement dans l'application même.
Un détail qui surprend : le premier versement peut arriver avec un décalage de jour ou deux. Ce n'est pas anormal, mais il faut l'avoir en tête en fin d'année, car seul compte le jour où l'argent est crédité.
Ce qui est automatique, ce qui ne l'est pas
Une application donne l'impression que « tout se fait tout seul ». C'est vrai pour certaines tâches, faux pour d'autres. Mieux vaut le savoir avant que l'année ne se termine.
Ce que l'application fait en général pour vous
- Elle garde en mémoire vos informations et affiche le solde en temps réel.
- Elle peut exécuter un ordre permanent que vous avez réglé, sans nouvel accord.
- Elle génère souvent une attestation annuelle à télécharger pour la déclaration d'impôts.
- Elle vous envoie des notifications (versement exécuté, document disponible).
Ce qu'elle ne fait pas à votre place
- Elle ne choisit pas votre plafond. Si vous versez plus que le plafond de l'année, l'excédent n'est pas déductible, et l'application ne vous en empêche pas toujours.
- Elle ne remplit pas votre déclaration d'impôts. Vous devez y reporter le versement ou joindre l'attestation. Pour la marche à suivre, voyez la déclaration du 3e pilier aux impôts.
- Elle ne vérifie pas votre situation au fil du temps. Si vous changez d'emploi, passez à votre compte ou quittez la Suisse, c'est à vous de réexaminer ce que vous versez.
- Elle ne décide pas du bon moment pour un retrait ni de la manière de l'échelonner.
- Elle ne vérifie pas la solidité du prestataire. Voyez comment vérifier un prestataire.
Les automatismes à surveiller
Deux fonctions méritent une attention particulière :
- Le rééquilibrage automatique : certaines offres en titres remettent régulièrement votre portefeuille dans la proportion choisie. C'est pratique, mais cela peut entraîner des frais ou des opérations dont il faut comprendre la logique.
- L'augmentation automatique des versements : certaines applications proposent d'élever le montant chaque année. À accepter seulement si cela correspond à votre budget.
Le tableau suivant rassemble ce qui change, et ce qui reste identique, entre un parcours en ligne et un parcours classique.
| Critère | Parcours en ligne | Parcours au guichet |
|---|---|---|
| Plafond de l'année | Identique | Identique |
| Déduction fiscale | Identique | Identique |
| Règles de retrait | Identiques | Identiques |
| Identification | À distance, photo ou vidéo | En personne |
| Signature | Électronique | Papier ou électronique |
| Échange avec une personne | Souvent par messagerie | En face à face |
| Suivi de l'année | Tableau de bord permanent | Relevé périodique |
| Déclaration d'impôts | À votre charge | À votre charge |
Fixer ses versements : ordre permanent ou versement libre
Deux manières de verser dominent. Elles ne s'excluent pas.
L'ordre permanent
Vous fixez un montant et une périodicité, et le virement part seul. Avantages :
- le plafond est atteint sans effort si vous le calculez bien ;
- l'effort est réparti sur l'année, ce qui allège le budget ;
- vous évitez le rush de décembre, avec ses retards de crédit.
Limites : si votre revenu varie, un montant fixe peut devenir trop lourd certains mois. Vérifiez que vous pouvez modifier ou suspendre l'ordre depuis l'application, et à quel moment la modification prend effet.
Le versement libre
Vous versez quand vous le souhaitez, du montant que vous voulez, dans la limite du plafond. C'est adapté aux revenus irréguliers ou aux primes de fin d'année. Le risque est de remettre à plus tard, puis d'oublier. La date qui compte est la date de crédit : un versement ordonné le dernier jour ouvré peut arriver trop tard. Voyez jusqu'à quand verser son 3e pilier.
Comment décider du rythme
Plutôt qu'un montant en chiffres arbitraires, partez de trois repères :
- Le plafond de l'année : en 2026, il est de 7 258 francs avec un 2e pilier et de 36 288 francs sans 2e pilier. En 2027, ces montants passent à 7 373 et 36 864 francs.
- Votre budget réel, après loyer, assurances et impôts.
- Votre coussin de sécurité : un 3a est bloqué, il ne doit pas servir de réserve pour imprévus.
Exemple : Axel regarde le plafond de l'année qui s'applique à lui. Il ne cherche pas à l'atteindre d'emblée. Il règle un versement mensuel qui représente une partie du plafond, tout à fait supportable, et prévoit de le revoir lors de sa première augmentation de salaire. Ce choix est le sien ; l'application l'exécute, rien de plus. Pour une aide à la réflexion sur le rythme, voyez combien verser par mois.
Le tableau suivant récapitule les plafonds et leur sens.
| Situation | Plafond 2026 | Plafond 2027 |
|---|---|---|
| Affilié à une caisse de pension (2e pilier) | 7 258 CHF | 7 373 CHF |
| Sans 2e pilier (montant maximal) | 36 288 CHF | 36 864 CHF |
Pour les personnes sans 2e pilier, le montant maximal est limité par une part du revenu de l'activité lucrative : le plafond affiché est une borne haute, pas un droit automatique. Les cantons peuvent aussi présenter ces montants sur leurs propres pages. À titre d'exemple, Genève mentionne pour 2026 les mêmes sommes de 7 258 et 36 288 francs, la seconde étant limitée à 20 % du revenu déterminant. Pour le détail du 2027, lisez les plafonds 3a 2027.
Le piège de la fin d'année et la règle du crédit
Un versement n'est déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre de l'année concernée. Dans une application, un virement « en cours » n'est pas un virement crédité. Prévoyez de la marge, et gardez une trace de la date de crédit. La check-list de fin d'année vous aide à ne rien oublier.
Et les années manquées ?
Depuis le 1er janvier 2025, il est possible de racheter rétroactivement des cotisations 3a non versées, mais seules les lacunes apparues à partir de la période fiscale 2025 comptent ; toute lacune antérieure est exclue. Le rachat suppose de verser d'abord l'intégralité de la cotisation due pour l'année en cours avant de verser en une fois celle de l'année manquée. Une application peut ne pas proposer cette option ou la proposer de manière peu visible : renseignez-vous auprès du prestataire avant de compter dessus. Le principe est expliqué dans le rachat rétroactif du 3a.
Où est votre argent concrètement
C'est la question que les débutants se posent le moins, et qu'il vaut mieux se poser le plus tôt possible : si tout est sur un écran, où se trouve réellement l'argent ?
Une application n'est pas une banque
L'application est une interface. L'argent est détenu par une entité juridique : une fondation bancaire de prévoyance, adossée à une banque, ou une compagnie d'assurance dans le cas d'une police liée. Dans les conditions que vous signez, vous trouvez le nom de cette entité. Notez-le. Si l'application change de nom, de design ou de partenaire, c'est l'entité qui compte, pas l'enseigne.
Compte, titres, police : trois réalités différentes
- Compte 3a bancaire : votre avoir est un solde de prévoyance, séparé du patrimoine de la banque selon le cadre propre à la prévoyance liée. La protection des avoirs de prévoyance 3a est prévue par le droit suisse et diffère de celle des dépôts ordinaires ; demandez quelle protection s'applique à votre offre précise.
- 3a en titres ou en fonds : votre avoir est constitué de parts de fonds ou de titres, conservés en dépôt. Leur valeur varie. Vous pouvez perdre une partie de la mise en cas de baisse prolongée. Voyez peut-on perdre de l'argent avec un 3e pilier.
- Police 3a d'assurance : votre avoir est une valeur de rachat, qui dépend du contrat, souvent inférieure aux primes versées si vous résiliez tôt. La libération du paiement des primes peut être incluse en cas d'incapacité de gain. Lisez la résiliation anticipée d'un 3e pilier assurance.
Les frais : savoir où ils se cachent
Je ne citerai ici aucun tarif : ils varient et changent. Mais les types de frais sont connus, et l'application doit permettre de les retrouver :
- des frais de tenue de compte ou de gestion ;
- des frais sur les produits (fonds) qui se déduisent de la valeur sans apparaître comme une facture ;
- des frais de transaction lors des achats et ventes ;
- des frais de sortie ou de transfert ;
- pour les polices : les frais d'acquisition et de gestion, intégrés aux primes.
Dans l'écran de présentation, cherchez les mots « frais », « coûts totaux » ou « conditions ». Si l'information n'est qu'à trois clics et noyée dans un document, c'est un signal d'attention. Le détail se lit dans les frais du 3e pilier.
Les bénéficiaires
En cas de décès, la loi fixe un ordre des bénéficiaires pour le 3a, et il est parfois possible de le préciser dans certaines limites. Le formulaire en ligne de la clause bénéficiaire est facile à passer en quelques secondes ; prenez le temps de le lire. Si vous êtes en concubinage, la règle par défaut ne fait pas toujours ce que l'on imagine : voyez concubins et 3e pilier.
Retirer ou transférer plus tard
Un point rassure quand on choisit une application : le 3a se transfère. Si l'offre ne vous convient plus, vous pouvez le déplacer vers un autre prestataire sans le retirer, donc sans déclencher d'impôt sur le retrait. Vérifiez néanmoins en amont si des frais de sortie existent et dans quel délai le transfert est traité. Le pas à pas est dans changer de prestataire pour son 3a.
Au moment du retrait, des règles s'appliquent. Par exemple, dès le premier retrait, même partiel, dans les cinq ans précédant l'âge de référence, le compte ou la police est soldé : la totalité du capital accumulé est imposée, et le capital non retiré doit être viré sur un compte librement disponible. Cette règle rappelle que les modalités se jouent loin dans le temps, et qu'une application ne les modifie pas. De même, un versement en espèces après le début ou le changement d'une activité indépendante n'est possible que dans l'année qui suit, et la totalité de l'avoir doit alors être retirée.
Les questions de sécurité à poser
La commodité de l'application a un revers : un accès volé ouvre une porte. Les risques se répartissent en deux familles, ceux qui tiennent à vous et ceux qui tiennent au prestataire.
Ce qui dépend de vous
- Votre téléphone : verrouillage par code ou biométrie, mises à jour installées, aucune application douteuse.
- Vos codes : ne les communiquez à personne, jamais, même à quelqu'un qui se présente comme « le service de sécurité ».
- Les faux messages : un SMS ou un courriel qui vous demande de « confirmer votre 3a » via un lien est suspect. Entrez toujours dans l'application par son icône, pas par un lien reçu.
- Les réseaux publics : évitez de consulter votre 3a sur un wifi ouvert.
Ce qu'il faut demander ou vérifier chez le prestataire
Posez ces questions, par messagerie de l'application ou avant d'ouvrir :
- Qui détient mon avoir ? Fondation, banque, assurance : nom exact.
- Le prestataire est-il autorisé et supervisé en Suisse ? La FINMA publie des registres que l'on peut consulter. La méthode est dans vérifier un prestataire de 3e pilier.
- Que se passe-t-il si le prestataire connaît des difficultés ? Quelle protection s'applique à un avoir de prévoyance 3a ?
- Quels moyens de double authentification sont proposés ?
- Comment signaler une perte de téléphone ou un accès suspect ? Existe-t-il un moyen de bloquer l'accès rapidement ?
- Où sont stockées mes données et qui y accède ?
- Comment contacter une personne en cas de problème ? Une application sans possibilité d'échanger avec un interlocuteur est un inconvénient le jour où un virement ne s'affiche pas.
- Quels frais s'appliquent à un transfert vers un autre prestataire ?
- Puis-je télécharger mes attestations moi-même ?
La liste des questions à poser devant une proposition plus générale est détaillée dans recevoir une offre de 3e pilier.
Les signaux d'alerte
Quelques signes méritent de s'arrêter avant d'aller plus loin :
- une promesse de rendement garanti pour un placement en titres ;
- une pression sur la durée (« offre valable ce soir ») ;
- l'impossibilité de consulter les frais avant de s'inscrire ;
- une demande d'informations sans rapport avec l'ouverture d'un 3a ;
- un prestataire que vous ne retrouvez dans aucun registre officiel.
Un jour viendra où vous voudrez peut-être comparer. La demande de comparaison gratuite permet de recevoir des offres sans engagement.
Ce guide ne remplace ni un conseil personnalisé ni l'examen des conditions propres à une offre. Il vous aide à poser les bonnes questions.
Une checklist de première semaine
Axel a ouvert son compte un mardi soir. Voici ce qu'il a fait dans la semaine, et ce que vous pouvez reprendre à votre rythme.
- Vérifier que ma pièce d'identité est encore valable avant de commencer
- Noter le nom exact de l'entité qui détient mon avoir
- Activer la double authentification
- Lire la page des frais et la clause bénéficiaire
- Contrôler mon affiliation au 2e pilier pour connaître mon plafond
- Régler un ordre permanent ou programmer un premier versement
- Vérifier dans l'application que le premier versement est bien crédité
- Télécharger et classer le document d'ouverture
- Noter dans mon agenda une date de vérification en novembre
- Repérer où se télécharge l'attestation annuelle pour les impôts
Après cette semaine, il reste à faire peu de choses, mais elles comptent : revoir son versement lors d'un changement de salaire, vérifier le crédit avant la fin de l'année et conserver l'attestation pour la déclaration. Si vous venez de terminer vos études, le 3e pilier après les études précise ce qui change au premier emploi.
Pour aller plus loin sans vous précipiter
Un 3a se construit sur de longues années. Il n'y a aucune urgence à tout régler en une soirée. L'essentiel est d'avoir compris trois choses : ce que vous ouvrez (la forme du 3a), qui détient votre argent (l'entité juridique) et ce que vous devrez faire chaque année (verser, vérifier, déclarer). Pour les démarches complètes, voyez ouvrir un 3e pilier pas à pas. Pour comprendre la déduction elle-même, lisez 3e pilier et impôts.
Questions fréquentes
Peut-on vraiment ouvrir un 3a entièrement depuis son téléphone ?
Oui, pour de nombreuses offres. L'identification se fait à distance, les documents se signent à l'écran et le premier virement se déclenche depuis votre compte courant. Certaines situations (résidence à l'étranger, statut particulier) peuvent demander une étape supplémentaire, comme un justificatif ou un échange avec un opérateur.
Un 3a en ligne est-il moins sûr qu'un 3a ouvert au guichet ?
Le cadre légal est le même. La sécurité dépend de deux choses : la solidité du prestataire et de l'entité qui détient l'avoir, d'une part, la protection de vos accès, d'autre part. Vérifiez l'autorisation du prestataire en Suisse et activez la double authentification.
Le plafond change-t-il parce que j'utilise une application ?
Non. Le plafond dépend de votre situation : en 2026, 7 258 francs avec un 2e pilier et 36 288 francs sans 2e pilier ; en 2027, 7 373 francs et 36 864 francs. Le canal d'ouverture n'y change rien.
Que se passe-t-il si mon versement arrive après le 31 décembre ?
Il ne compte pas pour l'année qui se termine. Seul le crédit sur le compte ou la police au plus tard le 31 décembre ouvre la déduction pour cette année. Un virement ordonné tard dans le mois peut être crédité trop tard : prévoyez de la marge.
Faut-il choisir un 3a en titres parce que l'application le met en avant ?
Non. Une mise en avant n'est pas un conseil adapté à votre situation. Le choix dépend de votre horizon, de votre tolérance aux variations de valeur et de votre budget. Un placement en titres peut baisser, y compris pendant plusieurs années. Lisez la page sur le risque en 3a sans jargon avant de décider.
Puis-je ouvrir plusieurs 3a dans plusieurs applications ?
Rien n'interdit en principe d'avoir plusieurs comptes ou polices 3a. Ce qui est limité, c'est le total que vous versez dans l'année, tous prestataires confondus, puisque le plafond s'applique à vous et non à chaque compte. Pensez aussi à la lisibilité : plusieurs applications compliquent le suivi et la déclaration.
Que faire si je perds mon téléphone ?
Bloquez l'accès au plus vite par la procédure prévue par le prestataire, et changez votre mot de passe depuis un autre appareil. Demandez avant d'ouvrir comment cela se passe et quel moyen de contact est disponible en cas d'urgence.
Puis-je changer d'application plus tard ?
Oui, le 3a peut généralement être transféré vers un autre prestataire sans retrait ni impôt à ce stade. Vérifiez cependant les éventuels frais de sortie et le temps de traitement. Voyez le transfert de 3a.
L'application remplit-elle ma déclaration d'impôts ?
Non, pas à votre place. Elle met en général à disposition une attestation annuelle que vous pouvez joindre ou dont vous reportez le montant. Les règles de déclaration dépendent de votre canton : consultez l'administration fiscale cantonale.
Qui peut me répondre si je ne comprends pas un écran ?
Selon l'offre, une messagerie intégrée, une ligne d'assistance ou une foire aux questions. Avant d'ouvrir, regardez si un interlocuteur humain existe. Si vous préférez voir plusieurs offres avant de choisir, vous pouvez demander une comparaison gratuite.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction (chiffres repères OFAS 2026) — OFAS
- Votre cotisation au 3e pilier — OFAS
- 3e pilier a — déduction, rachats rétroactifs, retrait et imposition — Administration fédérale des contributions
- Genève (GE) — montants LPP et 3e pilier
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.