
Dans cette page
Vous avez entendu un collègue dire qu'il « met son 3a en bourse » et vous vous demandez ce que cela change. Un 3a en fonds de placement (on dit aussi 3a en titres) est un pilier 3a dont l'argent n'est pas simplement déposé sur un compte : il est investi, par l'intermédiaire de fonds, dans des actions, des obligations ou d'autres placements. La déduction fiscale du 3a reste la même ; ce qui change, c'est ce que devient votre argent entre le versement et le retrait.
Cette page s'adresse à celles et ceux qui débutent. Elle explique les mots un par un, avec des images du quotidien, puis elle vous donne les questions à se poser avant de choisir. Elle ne dit pas quel fonds prendre, ni si cette formule est faite pour vous : cela dépend de votre situation, et seule une comparaison personnalisée permet d'y répondre.
Pour suivre l'exemple, voici Marc, 32 ans, salarié à Sion (VS). Il est affilié à une caisse de pension et il vient de comprendre qu'un compte 3a qui dort ne le séduit pas beaucoup. Il se demande si un 3a en fonds lui irait. Marc est un personnage fictif, pris comme illustration : tout au long de la page, nous suivrons ses questions, pas ses chiffres.
Un 3a investi : ce que cela veut dire
D'abord, un rappel sur le 3a
Le pilier 3a est la prévoyance individuelle liée, le premier étage de votre épargne personnelle pour la retraite. Vous y versez de l'argent chaque année, vous pouvez le déduire de votre revenu imposable, et en échange cet argent reste en principe bloqué jusqu'à la retraite. Si vous découvrez le sujet, le point de départ est la page sur le pilier 3a, ou 3e pilier lié.
Le 3a est une enveloppe : un cadre fiscal et légal. Dans cette enveloppe, vous pouvez mettre plusieurs sortes de contenu. C'est le premier point à retenir, et c'est celui qui surprend le plus les débutants.
Trois contenus possibles pour la même enveloppe
- Un compte d'épargne 3a, tenu par une fondation bancaire de prévoyance : l'argent est déposé et produit un intérêt fixé par l'établissement.
- Une police d'assurance 3a (police d'assurance liée) : vous payez des primes, le contrat peut combiner épargne et couverture de risques, et il existe une valeur de rachat.
- Une épargne-titres 3a, dont les fonds de placement sont le cas le plus courant : l'argent est investi sur les marchés financiers.
Un « 3a en fonds » est donc la troisième catégorie. Pour comparer les deux premières, lisez 3e pilier : banque ou assurance. Ici, nous restons sur l'investissement.
Ce que « investi » change concrètement
Sur un compte, le capital ne diminue pas à cause des marchés : il peut seulement croître lentement. Dans un fonds, la valeur de votre avoir suit celle des placements que contient le fonds. Quand les marchés montent, votre avoir monte ; quand ils baissent, il baisse. Aucun versement n'est garanti en valeur, et aucun rendement n'est promis.
C'est la différence essentielle, et il vaut mieux l'accepter dès le début. Un 3a en fonds n'est ni meilleur ni moins bon qu'un compte : il répond à une autre logique, avec ses avantages possibles sur la durée et ses inconvénients certains lors des mauvaises périodes. Les pages rendement du 3e pilier et peut-on perdre de l'argent avec un 3e pilier détaillent ces deux faces.
Ce qui ne change pas
Quelle que soit l'enveloppe, les règles du 3a s'appliquent. Le plafond de versement dépend de votre situation. En 2026, il est de 7 258 francs par an si vous cotisez à une caisse de pension (2e pilier), et de 36 288 francs si vous n'y êtes pas affilié, dans la limite d'une part de votre revenu d'activité pour les indépendants. Ces plafonds valent pour l'ensemble de vos versements 3a de l'année, tous prestataires confondus. Ils évoluent en 2027, comme le montre le tableau plus bas.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Pour un tour d'horizon complet des plafonds, voyez le montant maximal du 3e pilier et les plafonds 3a 2027.
Ce qu'est un fonds, avec une image simple
Le panier du marché partagé
Imaginez un marché de producteurs où vous aimeriez goûter à tout : fruits, légumes, fromages, pain. Acheter chaque produit chez chaque producteur vous prendrait des heures, et il vous faudrait en acheter en grande quantité pour que cela ait un sens. Alors, avec quelques centaines d'autres personnes, vous confiez une somme à quelqu'un qui compose un grand panier et le partage entre tous. Chacun possède une part du panier, proportionnelle à ce qu'il a mis.
Un fonds de placement fonctionne ainsi. Beaucoup d'épargnants mettent leur argent en commun ; le fonds l'utilise pour acheter de nombreux titres à la fois ; chaque épargnant détient des parts du fonds. La valeur d'une part est la valeur du panier divisée par le nombre de parts. Si le panier gagne de la valeur, chaque part aussi.
Pourquoi on ne choisit pas titre par titre
Acheter soi-même quelques actions revient à faire ses courses chez un seul producteur : si sa récolte est mauvaise, le panier est vide. Dans un fonds, un titre qui déçoit pèse peu, car il est entouré de beaucoup d'autres. C'est ce qu'on appelle la diversification. Elle ne supprime pas le risque, mais elle réduit celui d'un échec isolé.
Le petit vocabulaire du fonds
Quelques mots reviendront dans les documents que vous recevrez. Les voici, un par un.
- Action : une petite part d'une entreprise. Sa valeur varie avec les résultats de l'entreprise et l'humeur des marchés.
- Obligation : un prêt que vous faites à un État ou à une entreprise, qui s'engage à vous rembourser et à verser un intérêt. En général, sa valeur varie moins qu'une action, sans être immobile.
- Part de fonds : l'unité que vous détenez. Vous n'achetez pas directement les actions, vous achetez des parts.
- Valeur d'inventaire : la valeur d'une part à un moment donné. C'est le chiffre qui monte et qui descend.
- Gérant : la personne ou l'équipe qui compose le panier, ou qui veille à ce qu'il suive un modèle.
- Fondation de prévoyance ou banque : l'organisme qui détient votre avoir 3a et dans lequel vous investissez par ces fonds ; elle vous fournit l'accès, le relevé et l'attestation de versement pour vos impôts.
- Frais courants : les frais prélevés chaque année pour faire fonctionner le fonds et la gestion. On les repère dans la fiche d'information du produit.
Ce que le 3a autorise en fait d'investissements
Le 3a ne permet pas de tout acheter. L'ordonnance qui l'encadre, l'OPP 3, fixe des limites de placement par catégorie. Elle exclut par exemple, pour l'épargne-titres de la prévoyance liée, les placements dans des « Limited Qualified Investor Funds » ainsi que dans des placements collectifs de capitaux étrangers qui ne sont pas soumis à une surveillance étrangère (art. 5 al. 3 OPP 3). En clair : l'État borne l'éventail pour protéger l'épargne de prévoyance, et un prestataire sérieux ne peut pas vous proposer n'importe quoi.
Vous n'avez pas à connaître ces règles par cœur. Elles servent à une chose : vous rappeler qu'un produit qui sort de ce cadre, ou qui promet un rendement hors du commun, appelle une vérification. Vous trouverez le réflexe sur la page vérifier un prestataire de 3e pilier.
Pourquoi la valeur monte et descend
Une randonnée, pas une autoroute
Pour comprendre les variations, pensez à une randonnée en montagne. Le sentier monte, mais pas de façon régulière : il y a des replats, des descentes courtes, parfois un passage raide. Vu de loin, la direction est claire ; vu de près, on perd parfois de l'altitude pendant plusieurs pas. Un fonds en actions se comporte ainsi. Sur une longue période, la tendance peut être orientée vers le haut, mais le chemin comporte des creux, et personne ne sait à l'avance quand.
C'est une phrase à lire deux fois : la tendance passée n'est pas une promesse. Un bon parcours des années précédentes ne garantit rien pour les suivantes.
Les trois grandes sources de variation
- Le marché dans son ensemble : une période d'inquiétude (crise, tensions, hausse des taux) fait baisser beaucoup de titres en même temps. La diversification aide peu dans ce cas, car presque tout bouge dans le même sens.
- Le secteur ou le pays : certaines branches ou régions traversent des mauvaises passes plus longues que les autres.
- La monnaie : si le fonds détient des titres étrangers, leur valeur en francs suisses dépend aussi du cours de change. Un titre peut gagner dans sa monnaie d'origine et paraître stable, voire en recul, une fois converti en francs.
Le piège de la baisse : vendre au pire moment
Le risque le plus coûteux n'est pas toujours la baisse elle-même, mais la réaction à la baisse. Quand la valeur de l'avoir diminue pendant des mois, l'envie de tout arrêter est forte. Or vendre après une baisse transforme une perte sur le papier en perte réelle. À l'inverse, celui qui continue de verser pendant une période basse achète des parts à un prix plus faible, ce qui peut, sur la durée, tempérer l'effet.
Rien de cela n'est garanti, et il faut le répéter. Mais c'est le vrai sujet : un 3a en fonds demande de supporter les baisses sans paniquer, parce que l'argent n'est de toute façon pas disponible à court terme. Marc se pose la question honnêtement : « Si mon avoir perd une partie de sa valeur pendant une année, est-ce que je dors encore ? » Si la réponse est non, cela se saura mieux avant qu'après.
L'effet du temps, sans promesse
Le temps joue sur deux plans. D'une part, il laisse aux variations le moment de se compenser en partie, sans aucune certitude. D'autre part, les gains éventuels s'ajoutent au capital et produisent à leur tour des gains : ce sont les intérêts composés. Le graphique suivant ne prévoit rien ; il montre la forme d'une capitalisation sur trois hypothèses de rendement constant, pour un versement annuel égal au plafond avec 2e pilier. Regardez surtout une chose : l'écart entre les courbes est faible au début et grandit nettement avec la durée.
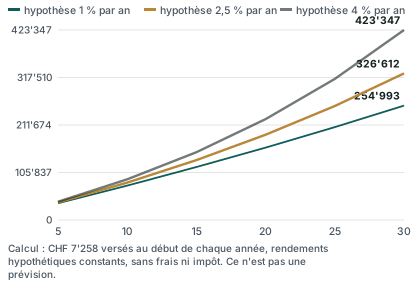
Dans la réalité, un fonds ne rapporte jamais un taux constant : certaines années sont négatives, d'autres positives, et des frais viennent diminuer le résultat. Le schéma ne dit donc pas ce que vous obtiendrez. Il illustre seulement ce que fait le temps. Pour jouer avec vos propres hypothèses, voyez le calcul du capital de 3e pilier à la retraite.
Choisir un niveau de risque selon son horizon
Ce que veut dire « horizon »
L'horizon, c'est le temps qui vous sépare du moment où vous aurez besoin de l'argent. Pour un 3a, ce moment est en général la retraite, donc l'horizon est long pour un salarié de 32 ans comme Marc. Plus l'horizon est long, plus un fonds peut absorber des creux. Plus il est court, moins il y a de temps pour que la valeur se remette d'une baisse.
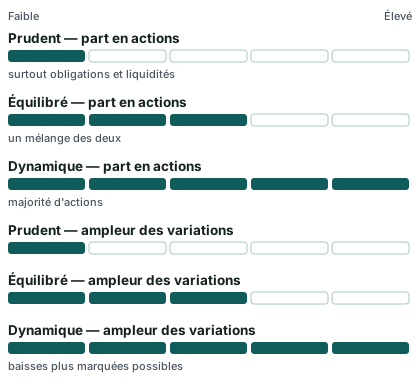
C'est pourquoi les fonds de prévoyance sont souvent présentés par profils ou stratégies, qui fixent la part d'actions (variable, risquée) par rapport aux obligations et aux liquidités (plus stables). Il n'y a pas de bon profil en soi : il y a un profil adapté à une personne, à un moment.
Trois profils pour s'y repérer
L'échelle ci-dessous donne une idée de la logique. Les niveaux sont indicatifs : chaque prestataire définit ses propres stratégies, avec des proportions qui lui sont propres. Ce n'est ni une recommandation, ni une promesse de résultat.
Les quatre éléments qui comptent
Pour choisir un profil, quatre éléments entrent en jeu. Aucun ne se résume à une règle universelle.
- L'horizon : combien de temps avant d'avoir besoin de l'argent, y compris si vous envisagez un retrait anticipé pour un logement.
- La capacité : votre situation financière globale. Avez-vous une épargne de précaution à côté, un revenu stable, des dettes ? Un 3a investi ne remplace jamais une réserve disponible.
- La tolérance : votre réaction réelle à une baisse. C'est la plus difficile à évaluer à l'avance, parce qu'on la mesure en situation.
- Le reste de votre prévoyance : un salarié avec une bonne caisse de pension n'a pas le même besoin qu'un indépendant sans 2e pilier, pour qui le 3a est souvent le principal capital de retraite.
Un arbre pour y réfléchir
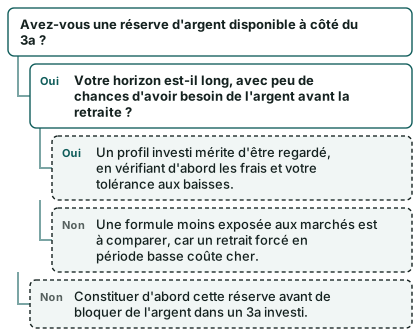
Le schéma suivant ne vous dit pas quoi choisir. Il vous aide à ordonner vos questions.
Mélanger plusieurs approches
Rien n'oblige à choisir une seule enveloppe. Vous pouvez avoir un compte 3a pour la part que vous voulez stable et un 3a en fonds pour la part que vous acceptez de voir varier. Le nombre de comptes possibles et l'intérêt de les multiplier sont expliqués dans combien de comptes 3a ouvrir. Vous pouvez aussi, sur le long terme, ajuster le profil à mesure que la retraite approche, en général vers plus de prudence.
Marc, lui, retient une idée simple : il garde son profil flexible, et il le revoit quand sa situation change (achat d'un logement, naissance, changement d'emploi).
Les fonds à gestion passive ou active
Deux philosophies
Un fonds se compose de deux façons principales.
- Gestion passive (indicielle) : le fonds copie un indice, c'est-à-dire une liste préétablie de titres, comme un « panier modèle ». Le gérant ne cherche pas à faire mieux que le marché, il le suit. Les achats sont mécaniques.
- Gestion active : le gérant choisit les titres, en espérant faire mieux que l'indice. Il décide quoi acheter, quoi vendre et quand.
Une analogie : la gestion passive revient à suivre un itinéraire de randonnée balisé ; la gestion active, à faire confiance à un guide qui choisit lui-même les variantes. Le guide peut trouver un meilleur passage, ou se tromper, et il demande en général une rémunération plus élevée.
| Critère | Gestion passive | Gestion active |
|---|---|---|
| Objectif | Suivre un indice | Chercher à dépasser un indice |
| Décisions | Règles fixes | Choix du gérant |
| Frais courants | Souvent plus bas | Souvent plus élevés |
| Risque propre | Suit le marché, y compris à la baisse | Peut faire mieux ou moins bien que le marché |
| Lisibilité | Contenu connu à l'avance | Contenu qui change selon les choix |
Ce tableau décrit des tendances, pas des chiffres. Un fonds actif peut être peu coûteux et un fonds indiciel peut l'être davantage ; chaque cas se vérifie dans la fiche d'information.
Pourquoi les frais pèsent autant
Les frais se prélèvent chaque année, qu'il y ait des gains ou non. Sur une longue durée, de petites différences s'accumulent, comme un petit robinet qui goutte pendant des années. Les catégories de frais à repérer :
- les frais de gestion du fonds ou de la stratégie ;
- les frais de tenue de compte ou de dépôt de la fondation ou de la banque ;
- les frais de transaction quand des titres sont achetés ou vendus ;
- les frais d'entrée ou de sortie, quand il y en a.
Aucun montant n'est donné ici : les tarifs varient d'un prestataire à l'autre et se lisent dans leurs documents. L'enjeu est de savoir où regarder. La page frais du 3e pilier vous guide pour les trouver et les comparer.
Les questions à poser au prestataire
Que l'offre soit passive ou active, quatre questions simples évitent beaucoup de surprises.
- Quel est le total des frais annuels, tous niveaux confondus ?
- De quoi le fonds est-il composé, et la composition peut-elle changer ?
- Que se passe-t-il si je veux changer de profil ou de prestataire ?
- Le prestataire est-il autorisé à exercer, et comment le vérifier ?
La page recevoir une offre de 3e pilier : 10 questions à poser complète cette liste.
Pour quand le fonds est bloqué
Un argent lié, par nature
Le 3a est une prévoyance liée : l'argent n'est pas disponible à tout moment. En principe, vous le retirez quelques années avant l'âge de référence ou à ce moment-là, selon les règles en vigueur. Dans un 3a en fonds, cela a une conséquence propre : si vous devez sortir l'argent un jour où les marchés sont bas, la valeur des parts est celle du jour.
Il faut donc distinguer deux idées. La première est l'horizon prévu : c'est ce que vous visez. La seconde est le retrait imposé par les circonstances : c'est ce qui arrive parfois. Le second cas est la principale raison de garder une réserve à côté.
Les motifs de retrait avant la retraite
La loi autorise, dans des cas précis, de retirer l'avoir avant la retraite. Il s'agit notamment de l'encouragement à la propriété du logement (EPL), d'une mise à son compte avec cessation de l'ancienne activité de salarié, d'un départ définitif de Suisse ou d'une invalidité. Chaque motif a ses conditions, ses documents et sa fiscalité. Vous trouverez le détail sur le retrait anticipé du 3e pilier et, pour le cadre général, sur le retrait du 3e pilier.
Pour Marc, qui pense peut-être à un logement dans quelques années, la question est directe : s'il retire pour un achat et que les marchés sont bas ce jour-là, la part retirée vaut moins. Cette perspective peut inciter à choisir un profil plus prudent pour la part qu'il pourrait utiliser pour le logement.
À la retraite : un moment, pas un point unique
L'impôt au retrait et la possibilité d'échelonner les retraits s'ajoutent à la logique d'investissement. Dans un 3a en fonds, vous pouvez, selon l'offre, réduire progressivement le risque à l'approche du retrait, c'est-à-dire passer peu à peu à une stratégie plus prudente. Vous n'avez pas à tout vendre un jour précis si les règles de votre prestataire et la loi vous laissent du temps. Là encore, les modalités se vérifient avant de se décider.
Le tableau des règles à garder en tête
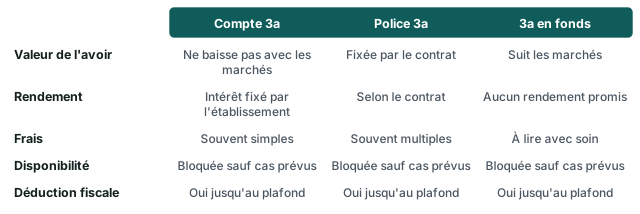
La ligne la plus importante est la dernière : la déduction fiscale est la même dans les trois cas. Elle ne justifie donc pas, à elle seule, de choisir un fonds. L'économie réelle dépend de votre revenu, de votre canton et de votre situation, et ce n'est jamais une économie personnelle promise : pour la chiffrer, passez par le calculateur du 3e pilier.
Bien démarrer sans se tromper
Cinq étapes pour ne pas brûler les étapes
Voici un ordre de réflexion pratique. Il ne remplace pas un avis personnalisé.
- Comprendre l'enveloppe. Savoir ce qu'est un 3a, ce que vous pouvez y verser en 2026 et ce que le plafond devient en 2027.
- Constituer une réserve disponible. Un 3a investi n'est pas fait pour couvrir un imprévu.
- Définir l'horizon. Retraite lointaine, projet immobilier, mise à son compte : ces perspectives n'appellent pas la même prudence.
- Se situer sur l'échelle de risque. Prudent, équilibré, dynamique : où se placer, et pourquoi ?
- Comparer les offres. Frais, composition, conditions de changement, autorisation du prestataire.
La checklist avant de signer
- Avoir lu la fiche d'information et la documentation du produit
- Savoir de quoi se compose le fonds et selon quelle stratégie
- Avoir identifié tous les frais annuels, y compris ceux de la fondation ou de la banque
- Savoir comment changer de profil ou de prestataire, et à quelles conditions
- Avoir vérifié que le prestataire est autorisé à exercer
- Avoir conservé une réserve d'argent disponible hors du 3a
- Avoir noté la date à laquelle vous reverrez votre choix
Verser régulièrement ou en une fois ?
Beaucoup de personnes préfèrent verser un peu à chaque période, plutôt que de tout verser en fin d'année. Le versement régulier rend la démarche plus douce : on achète des parts à des prix variés, et on évite de se demander quel est le « bon » moment pour entrer. Un versement en fin d'année reste cependant possible, tant qu'il respecte le plafond et la date limite. Pour ne rien oublier, consultez la check-list de fin d'année et la page sur la date limite de versement.
Marc choisit la régularité : un montant modeste, prélevé chaque mois, qui représente une partie du plafond et non sa totalité. Il aime l'idée que son 3a se construise sans qu'il ait à surveiller les cours tous les jours.
Ne pas multiplier les prestataires sans réfléchir
Chaque compte ou chaque contrat peut avoir ses propres frais et ses propres formalités. Ouvrir plusieurs 3a n'est pas interdit, mais cela complique le suivi, surtout pour un débutant. Si vous changez d'avis plus tard, le transfert est possible : voyez transférer son 3a.
Un 3a en ligne ou en agence ?
Beaucoup de solutions investies s'ouvrent aujourd'hui par application ou sur internet, avec des étapes guidées. Cela peut convenir à un débutant à l'aise avec le numérique, mais un point de vigilance demeure : une démarche facile ne dispense pas de comprendre ce qu'on achète. Les spécificités sont présentées sur 3a en ligne et applications.
Une dernière image : le thermomètre et le mur
Pour finir cette partie, retenez deux images. Le thermomètre : votre tolérance au risque se mesure en conditions réelles, pas sur une brochure. Le mur : l'argent du 3a est derrière un mur, qui s'ouvre à des dates ou pour des motifs précis. Entre les deux, votre réserve est la porte de service qui vous évite de casser le mur au mauvais moment.
Lire les documents sans se perdre
Quand vous recevez la documentation d'un 3a en fonds, ne vous sentez pas obligé de tout lire de la même façon. Trois zones suffisent pour commencer.
La première est la stratégie : une phrase ou un tableau qui dit quelle part est placée en actions, en obligations, en liquidités ou dans d'autres catégories. C'est le moteur du risque que vous prenez. La deuxième est la liste des frais : cherchez un total annuel et la liste de ce qu'il contient. Si ce total est introuvable, c'est déjà un signal. La troisième est la section sur les risques : elle décrit ce qui peut mal tourner. Elle paraît pessimiste, c'est normal, c'est son rôle.
Gardez aussi un œil sur deux mentions classiques. Les « performances passées » ne garantissent pas les performances futures : la phrase figure partout, et elle est vraie. Et la monnaie du fonds : un fonds libellé dans une autre monnaie que le franc suisse peut ajouter une source de variation, parce que le taux de change entre en jeu.
Et si l'offre ressemble à une assurance ?
Certains contrats d'assurance proposent aussi une partie investie en fonds, en plus d'une couverture de risques. Dans ce cas, il y a deux couches à comprendre : la partie assurance (primes, couverture, libération du paiement des primes en cas d'incapacité) et la partie placement. Ces contrats peuvent contenir des frais plus nombreux, et une sortie anticipée peut avoir un coût, notamment à cause de la valeur de rachat. Pour la logique de ces contrats, lisez assurance et 3e pilier.
Ce qu'une comparaison gratuite peut vous apporter
Vous venez de voir que la bonne formule dépend de votre âge, de votre revenu, de votre canton, de votre affiliation à une caisse de pension et de votre horizon. Si vous souhaitez voir comment ces éléments se traduisent en offres, vous pouvez comparer les offres de 3e pilier ou demander une comparaison gratuite. Le site informe ; il ne conseille pas et ne recommande aucun produit.
Questions fréquentes
Qu'est-ce qu'un 3a en fonds de placement ?
C'est un pilier 3a dont l'argent est investi dans des fonds, qui contiennent des actions, des obligations ou d'autres placements. La valeur de votre avoir suit celle de ces placements : elle peut monter comme descendre. La déduction fiscale et les règles de blocage restent celles du 3a.
Un 3a en fonds est-il plus rentable qu'un compte 3a ?
Personne ne peut l'affirmer à l'avance. Sur une longue durée, un placement en actions a parfois rapporté davantage qu'un compte, mais ce n'est pas une règle, et des périodes de baisse prolongée existent. Les frais jouent aussi. Un rendement n'est jamais promis, ni dans un sens, ni dans l'autre.
Peut-on perdre de l'argent avec un 3a en fonds ?
Oui, la valeur de l'avoir peut être inférieure à la somme que vous avez versée, surtout si vous retirez après une baisse ou après peu de temps. Plus l'horizon est long, plus la valeur a le temps de se remettre, sans garantie. La page peut-on perdre de l'argent avec un 3e pilier détaille les cas.
Le plafond de versement est-il différent pour un 3a en fonds ?
Non. Le plafond dépend de votre situation, pas de la forme du 3a. En 2026, il est de 7 258 francs par an avec un 2e pilier et de 36 288 francs sans 2e pilier (pour les indépendants, dans la limite de 20 % du revenu). En 2027, il passe à 7 373 francs avec un 2e pilier et à 36 864 francs sans.
Tous les placements sont-ils permis dans un 3a ?
Non. L'OPP 3 fixe des limites de placement par catégorie. Par exemple, les placements dans des Limited Qualified Investor Funds et dans des placements collectifs de capitaux étrangers non soumis à une surveillance étrangère ne sont pas autorisés pour l'épargne-titres de la prévoyance liée. Un prestataire autorisé reste dans ce cadre.
Quel profil de risque choisir quand on débute ?
Il n'existe pas de réponse unique. Le choix dépend de votre horizon, de votre réserve disponible, de votre tolérance aux baisses et du reste de votre prévoyance. Les profils prudent, équilibré et dynamique sont des repères, pas des conseils. Une comparaison personnalisée aide à situer votre cas.
Quelle différence entre un fonds passif et un fonds actif ?
Un fonds passif suit un indice, avec des règles fixes et souvent des frais plus bas. Un fonds actif confie les choix à un gérant, qui cherche à faire mieux que l'indice, avec des frais souvent plus élevés et un résultat incertain. Dans les deux cas, la valeur varie avec les marchés.
Que se passe-t-il si les marchés baissent au moment de mon retrait ?
Vous recevez la valeur des parts à la date du retrait. C'est pourquoi on conseille de réfléchir à l'horizon et de réduire éventuellement le risque à l'approche d'un retrait prévu. Les modalités dépendent du prestataire et de la stratégie choisie ; renseignez-vous avant de vous engager.
Peut-on changer de stratégie ou de prestataire plus tard ?
En général oui, mais les conditions varient : certains prestataires permettent de changer de profil facilement, d'autres prélèvent des frais ou imposent des délais. Le transfert d'un 3a d'un prestataire à l'autre est possible. Demandez ces conditions avant d'ouvrir, et lisez la page changer de prestataire pour son 3a.
Un 3a en fonds convient-il à un indépendant ?
Cela dépend de son horizon et du reste de sa prévoyance. Sans 2e pilier, un indépendant dispose d'un plafond plus élevé et le 3a devient souvent son principal capital de retraite ; la question du risque se pose alors avec plus de poids. Voyez aussi la prévoyance de l'indépendant sans 2e pilier.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.