
Dans cette page
- Les trois familles en un coup d'œil
- Compte 3a : la tirelire fermée à clé
- Mettre en bourse dans son 3a : le potager et la saison
- L'assurance 3a : le filet de sécurité
- Peut-on avoir plusieurs 3a ?
- Puis-je changer d'avis ?
- Qui garde mon argent si la banque ferme ?
- Les mots du contrat à comprendre
- Questions fréquentes
Vous ouvrez cette FAQ compte ou assurance 3a parce que trois mots reviennent partout, « compte », « titres » et « assurance », et que personne ne vous explique ce qui les sépare. Ici, chaque réponse tient en quelques lignes et s'appuie sur une image simple : une tirelire, un potager, un filet de sécurité, un portefeuille.
Un fil rouge vous accompagne. Exemple : Thomas, 29 ans, salarié à Genève. Il veut verser chaque mois le même montant dans son pilier 3a. Il hésite entre trois façons de le faire : le laisser dormir sur un compte, le placer en titres, ou signer une police d'assurance. Thomas est un personnage fictif ; ses choix servent seulement à illustrer les questions. Aucun calcul de rendement ici : le site informe, il ne conseille pas, et ne recommande aucun produit.
Si vous voulez d'abord le tableau d'ensemble, lisez le 3e pilier expliqué simplement. Sinon, passez directement à la question qui vous occupe.
Les trois familles en un coup d'œil
Avant d'entrer dans le détail, voici le chemin de l'argent. Le schéma ci-dessous montre où va votre versement et qui l'abrite, pour chacune des trois familles.
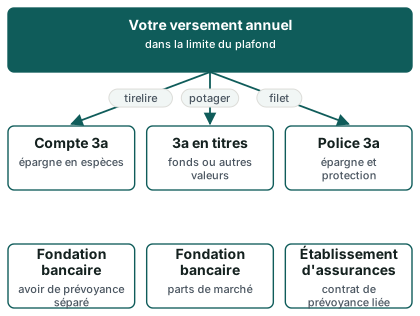
Deux de ces trois familles passent par une fondation bancaire ; la troisième passe par un établissement d'assurances. Ce sont les deux formes reconnues du 3a : le contrat de prévoyance liée conclu avec un assureur, et la convention de prévoyance liée conclue avec une fondation bancaire.
Compte 3a : la tirelire fermée à clé
Le compte est la forme la plus simple à se représenter. Voici les questions que se posent le plus souvent les débutants à son sujet.
Un compte 3a, c'est quoi exactement ?
Imaginez une tirelire que vous alimentez toute l'année, mais dont la clé reste chez un gardien. Vous versez de l'argent, il porte un intérêt, et vous ne pouvez le reprendre que dans les cas prévus : l'âge de la retraite, ou certains motifs de retrait anticipé.
Juridiquement, il s'agit d'une convention de prévoyance liée conclue avec une fondation bancaire. L'argent est affecté exclusivement et irrévocablement à la prévoyance. C'est ce qui le distingue d'un compte d'épargne ordinaire, où vous reprenez votre argent quand vous voulez.
Quelle différence avec un compte d'épargne normal ?
Le compte d'épargne ordinaire est un tiroir ouvert : vous y entrez et en sortez à votre guise. Le compte 3a est un coffre : l'entrée est encouragée par la déduction fiscale, la sortie est encadrée.
En contrepartie de ce verrou, les versements de l'année sont déductibles du revenu imposable, dans la limite d'un plafond. Pour la mécanique de la déduction, voyez 3e pilier et impôts.
Quel plafond puis-je verser sur mon compte ?
Le plafond ne dépend pas de la forme choisie : compte, titres ou assurance se partagent la même enveloppe. En 2026, il est de 7 258 francs pour une personne affiliée à une caisse de pension, et de 36 288 francs pour une personne qui ne l'est pas, dans la limite d'une part de son revenu. Pour 2027, le petit plafond est relevé à 7 373 francs.
Autrement dit, si Thomas versait une partie de son plafond en compte et une autre partie en titres, le total resterait soumis à une seule limite. Plus de détails dans le montant maximal du 3e pilier.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
quatorze jours
Délai de révocation d'un contrat d'assurance
Source: Conclusion du contrat et révocation
Mon argent rapporte-t-il quelque chose sur un compte ?
Un compte 3a porte un intérêt, fixé par la fondation bancaire. Ce taux n'est pas figé pour toujours et ne se compare pas à la légère : un taux affiché aujourd'hui peut changer demain. Ce site ne publie aucun taux et ne promet aucun rendement.
Ce qu'il faut retenir, c'est que le compte ressemble à une tirelire qui grossit lentement et sans à-coups visibles. Pour lire les chiffres d'une offre sans vous tromper, consultez le rendement du 3e pilier.
Y a-t-il des frais sur un compte 3a ?
Il peut y en avoir : frais de tenue de compte, frais de clôture ou de transfert, selon le prestataire. Certains comptes n'en affichent aucun, d'autres en prévoient. L'important est de poser la question avant d'ouvrir, par écrit.
Pour savoir quels types de frais existent et comment les lire, la page frais du 3e pilier détaille chaque ligne, sans chiffre ni classement.
Mettre en bourse dans son 3a : le potager et la saison
Placer son 3a en titres, c'est semer plutôt que ranger. Les questions de cette section tournent autour du risque et du temps.
Qu'est-ce qu'un 3a en titres ?
Au lieu de laisser l'argent dormir, la fondation le place en fonds de placement ou en autres valeurs. Pensez à un potager : vous semez aujourd'hui, la récolte dépend de la météo, et il faut du temps. Certaines années sont généreuses, d'autres moins.
Cette forme reste une convention de prévoyance liée : la clé du coffre est toujours chez le gardien. La différence tient à ce que contient le coffre. Les règles de placement applicables à l'épargne-titres sont fixées par l'ordonnance sur le 3a ; elles prévoient notamment qu'on peut investir la totalité dans un produit avec garantie du capital ou dans une obligation de débiteurs très solvables.
Peut-on perdre de l'argent avec des titres ?
Oui, la valeur d'un placement en titres monte et descend. Un potager peut être touché par la grêle. Si vous devez reprendre votre argent un jour où la valeur est basse, vous récupérez moins que lors d'un jour favorable.
Cela ne dit pas que les titres sont « mauvais » ni « bons » : cela dit qu'ils demandent d'accepter des variations. La page peut-on perdre de l'argent avec un 3e pilier pose les bases sans jargon.
À quel horizon vaut-il la peine d'envisager des titres ?
Plus l'échéance est lointaine, plus les variations ont le temps de s'étaler ; plus elle est proche, moins on a de marge. C'est le même principe qu'une plantation : on ne sème pas un arbre fruitier la veille d'un repas.
Thomas, 29 ans, a devant lui de nombreuses années avant la retraite. Cela change la façon de regarder les variations, sans rien garantir. Quelqu'un qui prévoit de retirer son 3a bientôt pour un achat immobilier raisonnera autrement. L'horizon dépend de votre situation : c'est typiquement le genre de point à faire examiner dans une comparaison personnalisée.
Comment l'effet du temps se représente-t-il ?
Le schéma ci-dessous est un exemple de capitalisation sur hypothèses : il montre comment trois hypothèses de rendement, supposées constantes, s'écartent peu à peu quand les années passent. Ce n'est pas une prévision. Le gabarit calcule les montants et le dit lui-même ; regardez seulement la forme.
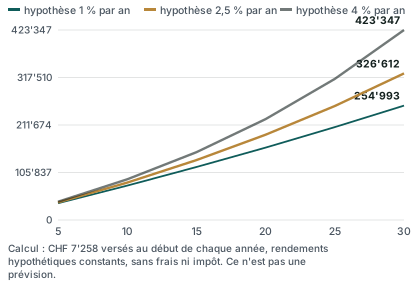
La forme à retenir : au début, les trois courbes se touchent presque ; avec les années, l'écart se creuse. C'est l'effet des intérêts composés. Dans la réalité, les rendements varient d'une année à l'autre, et les frais et l'impôt viennent s'y ajouter.
Faut-il comprendre les fonds avant d'en acheter ?
Oui, au moins dans les grandes lignes : de quoi le fonds est composé, ce qu'il coûte à gérer, et quelle part varie fortement. Un portefeuille bien rempli de choses que l'on ne connaît pas, c'est comme un sac fermé : on porte, mais on ne sait pas ce qu'il contient.
La page 3a en fonds de placement explique les mots utiles. Celle sur le risque sans jargon vous aide à mesurer votre propre tolérance aux variations.
L'assurance 3a : le filet de sécurité
La police 3a est la forme la moins intuitive, parce qu'elle mêle deux choses : une épargne et une protection. Les questions de cette section en détaillent les rouages.
À quoi sert une police 3a ?
Elle combine un volet d'épargne et, souvent, une couverture de risques : décès, incapacité de gain, invalidité. L'image est celle d'un filet tendu sous un funambule : il ne fait pas avancer, mais il change ce qui se passe en cas de chute.
C'est le contrat de prévoyance liée conclu avec un établissement d'assurances, l'une des deux formes reconnues. Pour un premier regard, 3e pilier assurance : comment ça marche pose le décor.
Que protège la couverture décès et invalidité ?
Elle peut prévoir un capital pour les proches en cas de décès, ou une prise en charge des primes si vous ne pouvez plus travailler. Ce dernier mécanisme s'appelle la libération du paiement des primes : si vous tombez en incapacité de gain, l'assureur paie à votre place les versements prévus au contrat.
Ce que couvre exactement une police varie d'un contrat à l'autre. Les conditions précises figurent dans les documents que l'assureur doit vous remettre. Notez aussi que la personne bénéficiaire en cas de décès se désigne selon des règles d'ordre : voir 3e pilier et décès. À compter du 1er juin 2027, ces règles s'élargissent : les personnes mariées ou en partenariat enregistré pourront désigner leurs enfants comme bénéficiaires prioritaires, y compris en famille recomposée.
Qu'est-ce que la valeur de rachat ?
C'est la somme qui vous serait versée si vous mettiez fin au contrat avant son terme. Dans les premières années, elle est souvent nettement plus basse que ce que vous avez payé, parce qu'une partie des primes finance la protection et les frais du contrat.
Voyez la valeur de rachat comme le niveau d'eau dans un seau percé au début : il se remplit, mais pas aussi vite que ce que vous versez. La page résilier son 3e pilier assurance trop tôt en montre les conséquences.
Que doit me dire l'assureur avant que je signe ?
Avant la conclusion du contrat, l'entreprise d'assurance doit vous renseigner de manière compréhensible, par un moyen qui laisse une preuve écrite, sur son identité et sur les principaux éléments du contrat. Cela comprend notamment les risques assurés, l'étendue de la couverture, les primes, la durée et la fin du contrat, ainsi que votre droit de révocation.
Demandez ces informations par écrit et lisez-les au calme. Une signature le jour même, sous la pression, est un mauvais signe. Les dix questions de recevoir une offre de 3e pilier vous servent de liste.
Est-ce la même chose qu'une assurance-vie classique ?
Pas tout à fait. Une police 3a est liée : elle suit les règles de la prévoyance liée, avec ses limites de versement et ses cas de retrait. Une assurance-vie libre relève plutôt du pilier 3b. Les deux se ressemblent à la surface, mais leur régime fiscal et leurs règles de sortie diffèrent.
Pour démêler les deux, lisez 3e pilier et assurance-vie.
Peut-on avoir plusieurs 3a ?
Beaucoup de débutants pensent qu'il faut choisir une seule forme. Ce n'est pas le cas.
Combien de comptes 3a puis-je ouvrir ?
Il est possible d'ouvrir plusieurs comptes 3a, auprès d'un ou de plusieurs prestataires. Pensez à un portefeuille qui contient plusieurs poches : chacune a sa fonction, mais le tout reste à vous. Le plafond annuel, lui, s'applique à l'ensemble de vos versements, pas à chaque poche.
Les raisons d'en ouvrir plusieurs sont pratiques : séparer des projets, répartir les retraits dans le temps. La page combien de comptes 3a ouvrir détaille les bases.
Peut-on combiner compte, titres et assurance ?
Oui. La convention de prévoyance liée conclue avec une fondation bancaire peut même être complétée par un contrat de prévoyance risque, c'est-à-dire une couverture décès ou invalidité sans volet d'épargne.
Dans l'exemple, Thomas pourrait garder une partie de son versement sur un compte pour la part « tirelire », et placer une autre part en titres pour la part « potager ». Il pourrait aussi ajouter un contrat de risque pour le « filet ». Ce serait une construction possible parmi d'autres ; ce site n'indique pas ce qui lui convient.
Plusieurs 3a, est-ce plus coûteux ?
Cela dépend des frais de chaque prestataire. Plusieurs petites poches peuvent multiplier les frais fixes de tenue de compte ; à l'inverse, un prestataire peut n'en facturer aucun. Il n'y a pas de règle générale.
La bonne question à poser à chaque prestataire : « quels frais, quand, et comment sont-ils prélevés ? » Reportez-vous à frais du 3e pilier pour la liste des rubriques.
Puis-je changer d'avis ?
Le 3a est un engagement de long terme, mais pas un piège sans issue. Voici les trois portes de sortie les plus courantes.
Puis-je annuler un contrat d'assurance après l'avoir signé ?
Oui, dans un délai de révocation de quatorze jours, qui commence à courir dès que vous avez proposé ou accepté le contrat. Le délai est respecté si vous communiquez votre révocation à l'assureur, ou si vous remettez votre avis à la poste, le dernier jour.
Gardez une preuve : lettre recommandée ou autre moyen qui laisse une trace. Passé ce délai, la fin du contrat obéit aux conditions prévues dedans, et peut coûter plus cher.
Que se passe-t-il si j'arrête de payer mes primes ?
Si la prime reste impayée, l'assureur doit en principe vous mettre en demeure. S'il ne poursuit pas le paiement dans les deux mois après l'expiration du délai de grâce, il est censé s'être départi du contrat et avoir renoncé à la prime arriérée. Mais il ne faut pas compter là-dessus : arrêter de payer sans prévenir peut entraîner une réduction du contrat ou une perte.
Si vous traversez une période difficile, parlez-en à votre assureur avant l'échéance. La page je n'arrive plus à payer mon 3e pilier décrit les options.
Puis-je passer d'un prestataire à un autre ?
Oui, le transfert d'un 3a bancaire est généralement possible : l'argent passe d'une fondation à une autre, sans que vous le touchiez, ce qui évite de casser la prévoyance. Les conditions varient (délai, frais de sortie) : demandez-les avant de décider.
Pour un contrat d'assurance, le changement est plus délicat à cause de la valeur de rachat. Le mode d'emploi est dans transférer son 3a et changer de prestataire.
Qui garde mon argent si la banque ferme ?
C'est la question qui inquiète souvent, et la réponse est plutôt rassurante, à condition de savoir pourquoi.
Mon 3a bancaire est-il protégé si la banque fait faillite ?
Un avoir 3a placé auprès d'une fondation bancaire n'est pas confondu avec les biens de la banque. Il bénéficie en outre d'un dispositif de garantie des dépôts, avec un plafond qui lui est propre. Ce plafond évolue ; demandez à votre prestataire de vous l'indiquer par écrit plutôt que de vous fier à un chiffre lu quelque part.
L'image est celle d'un coffre dans la salle des coffres : si le bâtiment ferme, le contenu de votre coffre n'appartient pas à la banque.
Et si l'assureur rencontre des difficultés ?
Une entreprise d'assurance est surveillée et doit disposer de réserves pour honorer ses engagements. La sécurité d'un contrat dépend de la solidité de l'assureur et des règles de garantie qui s'appliquent. Là encore, demandez la réponse par écrit.
Pour vérifier qu'un prestataire est bien autorisé en Suisse, suivez la liste en sept gestes.
Que devient un 3a en titres si le placement perd de la valeur ?
La protection de la faillite et la protection contre les variations de marché sont deux choses différentes. Même si votre fondation est solide, la valeur de vos titres peut baisser. Le coffre est sûr, mais son contenu peut valoir moins.
C'est pourquoi on distingue la sécurité de l'institution et le risque du placement. Un produit avec garantie du capital réduit le second, sans l'annuler pour autant ; voyez capital garanti en 3e pilier.
Les mots du contrat à comprendre
Un contrat se lit mieux quand on en connaît le vocabulaire. Voici trois termes qui reviennent partout.
Que veut dire « prévoyance liée » ?
C'est la prévoyance affectée à un but précis : la retraite, avec quelques exceptions comme l'achat d'un logement. Le mot « liée » signifie que l'argent est lié à ce but. En échange, l'État permet de déduire les versements de votre revenu imposable.
À l'inverse, la prévoyance libre (pilier 3b) n'est pas verrouillée de la même façon. Pour la différence, lisez 3a ou 3b.
Qu'est-ce que la réticence, dans un contrat d'assurance ?
Quand vous demandez une police avec couverture décès ou invalidité, l'assureur vous pose des questions, notamment de santé. Vous devez déclarer tous les faits importants que vous connaissez ou devriez connaître. Si vous omettez un fait important, ou le déclarez de façon inexacte alors que la question a été posée, on parle de réticence.
Dans ce cas, l'assureur peut résilier le contrat par écrit, la résiliation prenant effet à sa réception. Il y a des exceptions : il ne peut pas résilier si le fait a cessé d'exister avant le sinistre, ou s'il n'a pas eu de réponse à une question mais a conclu le contrat quand même. Le conseil pratique est simple : répondez complètement et gardez une copie du questionnaire.
Faut-il un accord pour assurer quelqu'un d'autre ?
Oui. Une assurance au décès d'autrui est nulle si la personne sur la tête de laquelle elle est conclue n'a pas donné son consentement écrit avant la conclusion du contrat. Pour une personne incapable, c'est son représentant légal qui consent.
Cela concerne rarement un 3a classique, mais l'information évite une mauvaise surprise dans les contrats familiaux. Si un conjoint ou une autre personne est impliqué, vérifiez ce point dès la signature.
Questions fréquentes
Compte ou assurance : lequel est le plus simple pour commencer ?
Le compte est le plus facile à comprendre : on verse, on voit le solde, on retire à l'échéance. L'assurance demande de lire un contrat plus long, avec ses couvertures et ses frais. Cela ne dit pas lequel convient : cela dépend de vos besoins de protection, de vos proches, de votre horizon. Voyez banque ou assurance, comment choisir.
Puis-je commencer petit et ajuster ensuite ?
Souvent oui. Beaucoup de prestataires acceptent des versements libres sur un compte ; une police, elle, fixe des primes au contrat, ce qui rend l'ajustement plus délicat. Avant de signer, demandez si les primes peuvent être modifiées et à quelles conditions.
Que se passe-t-il si mon revenu baisse ?
Votre plafond dépend de votre situation : affiliation à une caisse de pension ou non, statut de salarié ou d'indépendant. Un revenu plus bas ne fait pas disparaître le droit de verser, mais peut changer ce que vous pouvez effectivement mettre de côté. Sur un compte, vous versez moins ; avec une police, les primes restent dues sauf clause contraire.
Où comparer sans m'engager ?
La page comparer les offres de 3e pilier explique les critères à regarder. Si vous préférez une comparaison adaptée à votre situation, le formulaire Demander une comparaison gratuite est le seul canal du site ; la page comment ça marche précise qui traite la demande. Le glossaire, de A à F puis de G à Z, aide à décoder les mots des offres.
Sources
- Formes reconnues de prévoyance liée (3a), art. 1 et 5 — Fedlex
- Conclusion du contrat et révocation, art. 1 et 2a — Fedlex
- Obligation d'information de l'assureur, art. 3 — Fedlex
- Déclarations et réticence, art. 4, 6 et 8 — Fedlex
- Prime et demeure, art. 21 et 24 — Fedlex
- Assurance sur la vie, art. 74 — Fedlex
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
- 3e pilier a — plafonds de déduction et bénéficiaires — Conseil fédéral
- Chiffres repères 2026 — OFAS
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.