
Dans cette page
- Avant de commencer : les trois piliers en deux minutes
- « Mon argent est bloqué pour toujours »
- « C'est réservé aux hauts revenus »
- « La banque, c'est toujours mieux »
- « Je dois tout mettre d'un coup »
- « L'impôt au retrait annule tout »
- « Je n'ai pas besoin de 3e pilier »
- Ce qui est vrai dans chaque idée
- Pour aller plus loin : trois réflexes anti-rumeurs
- Questions fréquentes
Les idées reçues sur le 3e pilier circulent à la pause café, dans les repas de famille et sur les messageries. Certaines contiennent une part de vérité, d'autres sont franchement périmées. Le problème, c'est qu'elles se présentent toutes avec la même assurance.
Cette page prend six phrases que l'on entend vraiment, une par section. Pour chacune, vous trouverez ce qui est vrai, ce qui est faux, et la question à se poser avant de décider. Le fil rouge est un exemple fictif : Paul, 28 ans, salarié à Genève, qui rapporte à la maison ce que lui a dit un collègue. Le site informe, il ne conseille pas : la bonne réponse dépend toujours de votre situation, et c'est là qu'une comparaison gratuite des offres prend le relais.
Avant de commencer : les trois piliers en deux minutes
La plupart des malentendus viennent d'une confusion entre les étages de la prévoyance. Le 1er pilier (AVS et AI) est obligatoire pour presque tout le monde. Le 2e pilier (LPP, la caisse de pension) est obligatoire pour la plupart des salariés. Le 3e pilier, lui, est facultatif et individuel : c'est vous qui décidez d'y verser, ou non.
Ce 3e pilier se divise en deux familles. Le pilier 3a est lié : il offre un avantage fiscal, en échange de règles strictes sur le moment où l'argent peut sortir. Le pilier 3b est libre : plus de souplesse, mais pas la même déduction. Quand quelqu'un dit « le 3e pilier » sans préciser, il pense presque toujours au 3a.
Le schéma ci-dessous donne une idée de la vérité de chaque phrase. Ce n'est pas une mesure : c'est une appréciation qualitative, qui sera expliquée dans les sections suivantes.
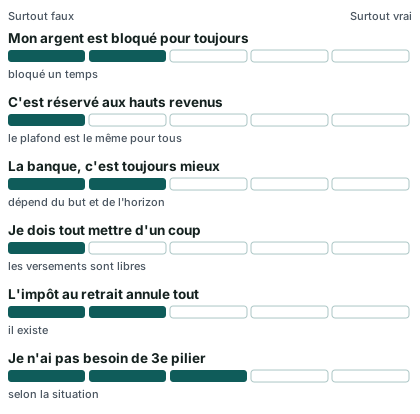
« Mon argent est bloqué pour toujours »
C'est la phrase que Paul entend en premier. Son collègue lui dit : « Tu verses, et tu ne revois plus jamais ton argent. » Paul en retient qu'un 3e pilier est un piège.
Ce qui est vrai
Un pilier 3a n'est pas un compte courant. L'argent est destiné à la prévoyance, et la loi n'en permet le retrait que dans des cas précis. Le cas le plus courant est l'approche de la retraite, mais d'autres situations existent. Si vous espérez pouvoir piocher dedans pour partir en vacances ou changer de voiture, ce produit n'est pas le bon outil.
C'est aussi un point fort pour certaines personnes : un argent qui n'est pas accessible d'un clic est un argent que l'on dépense moins facilement. Beaucoup de débutants le décrivent comme une discipline d'épargne plus qu'une contrainte.
Ce qui est faux
« Pour toujours » est excessif. Le capital du 3a n'est pas perdu : il reste à vous, et il se retire à des moments prévus. Le retrait anticipé du 3e pilier est possible pour des motifs précis, par exemple l'encouragement à la propriété du logement (EPL), c'est-à-dire l'achat ou la rénovation de son logement principal, ou le fait de se mettre à son compte. Le départ définitif de Suisse en fait aussi partie, avec des conditions selon la destination. Les conditions exactes sont fixées par la loi et par l'ordonnance (OPP 3), et elles varient d'un cas à l'autre : ne vous fiez pas à une liste entendue au café.
Quant au pilier 3b, il est libre : l'argent n'y est pas bloqué par la loi, mais par ce que dit le contrat (une police d'assurance, par exemple, a une valeur de rachat qui peut être inférieure aux sommes versées si vous sortez tôt).
La question à poser
À quel moment ai-je besoin de cet argent ? Si la réponse est « dans quelques mois », le 3a n'est pas le bon outil. Si c'est « pour ma retraite » ou « pour un projet de logement dans plusieurs années », le fait que l'argent soit mis de côté devient un atout. Pour voir comment un achat s'articule avec le 3a, le guide 3e pilier et projet immobilier détaille la démarche.
« C'est réservé aux hauts revenus »
Deuxième phrase du collègue de Paul : « Le 3e pilier, c'est pour les gens qui gagnent bien. »
Ce qui est vrai
L'avantage fiscal du 3a dépend de votre revenu et de votre canton. Plus votre revenu imposable est élevé, plus la déduction pèse sur l'impôt, parce que l'impôt sur le revenu est progressif. C'est ce qui donne l'impression que le 3a profite surtout aux hauts revenus.
L'Administration fédérale des contributions met à disposition un calculateur officiel, qui donne un ordre de grandeur pour des revenus imposables de CHF 60 000, CHF 80 000, CHF 100 000 ou CHF 150 000, selon des hypothèses précises : personne seule, sans enfant, sans confession, sans fortune, au chef-lieu du canton. Ce n'est pas une économie personnelle : l'économie réelle dépend de votre canton, de votre commune, de votre état civil et de votre revenu. Notre page Calculer son économie d'impôt avec un 3e pilier explique comment lire ce résultat.
Ce qui est faux
Rien n'impose un revenu minimum élevé. Il suffit d'avoir un revenu d'une activité lucrative soumis à l'AVS. Le plafond que la loi fixe chaque année est le même pour tous les salariés affiliés à une caisse de pension, quel que soit leur salaire. En 2026, il est de CHF 7 258 pour une personne affiliée au 2e pilier, et de CHF 36 288 pour une personne non affiliée (dans la limite d'une part de son revenu). En 2027, ces montants passent à CHF 7 373 et CHF 36 864.
Ce plafond est un maximum, jamais une obligation. Rien ne vous empêche de verser une partie du plafond seulement. Le canton de Genève, par exemple, rappelle sur sa page officielle que le montant de CHF 36 288 admis en 2026 pour les personnes non affiliées reste limité à 20 % du revenu déterminant.
CHF 7 258
Plafond 3a 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a 2026 sans 2e pilier (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 373
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 864
Plafond 3a 2027 sans 2e pilier (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
La question à poser
Combien puis-je mettre de côté chaque mois sans toucher à mon budget courant ? Un petit versement régulier a plus de sens qu'un grand versement qui vous met sous tension. Le guide Combien verser par mois sur son 3e pilier ? vous aide à poser la question sans jargon. Si vous travaillez à temps partiel, la page temps partiel ou au foyer précise ce qui est possible.
« La banque, c'est toujours mieux »
Troisième phrase, assénée avec aplomb : « Prends une banque, l'assurance, c'est une arnaque. » Le même café aurait pu dire l'inverse, avec la même assurance.
Ce qui est vrai
Un compte 3a bancaire, géré par une fondation bancaire de prévoyance, est simple à comprendre : vous versez, l'argent est placé sur un compte ou investi en titres, et vous pouvez en général adapter vos versements. Pour beaucoup de débutants, cette souplesse est précieuse. Le guide 3a bancaire : comment ça marche décrit le fonctionnement.
Ce qui est faux
Il n'existe pas de réponse unique. Une police d'assurance liée ajoute des garanties : par exemple la libération du paiement des primes en cas d'incapacité de gain, ou une couverture en cas de décès. Pour une personne qui a des proches à protéger, cet élément peut compter. En contrepartie, un contrat d'assurance est plus rigide : les primes sont fixées au contrat, et une sortie anticipée peut se faire à la valeur de rachat, parfois inférieure à ce qui a été versé. Le guide Résilier son 3e pilier assurance trop tôt l'explique sans détour.
Quant aux titres (fonds de placement), ils peuvent offrir plus de potentiel sur la durée, mais ils fluctuent. Aucun rendement n'est garanti : la valeur peut monter comme baisser. Voyez 3a en fonds de placement et Peut-on perdre de l'argent avec un 3e pilier ?.
Le tableau ci-dessous résume les logiques, sans classement ni recommandation.
| Critère | Compte 3a bancaire | Police 3a d'assurance |
|---|---|---|
| Versements | Plutôt souples | Primes fixées au contrat |
| Protection des proches | Pas incluse en général | Peut être incluse |
| Sortie avant terme | Selon les règles du 3a | Valeur de rachat à regarder |
| Lecture des frais | Frais de compte et de placement | Frais intégrés au contrat |
La question à poser
De quoi ai-je besoin, aujourd'hui : de souplesse ou de protection ? Et que paierai-je réellement, tous frais compris ? Les types de frais existent partout, mais ils se présentent différemment ; la page Frais du 3e pilier apprend à les lire, sans chiffre. Pour y voir plus clair entre les deux familles, 3e pilier : banque ou assurance, comment choisir ? prolonge cette section.
« Je dois tout mettre d'un coup »
Paul entend ensuite : « Il faut verser le maximum en janvier, sinon ça ne vaut rien. »
Ce qui est vrai
Pour que votre versement compte dans la déclaration d'impôt d'une année, il doit être effectué avant la fin de cette année. La période fiscale correspond à l'année civile : les impôts sur le revenu et sur la fortune sont fixés pour chaque période fiscale (art. 15 al. 1 et 2 LHID). Une personne qui attend la dernière semaine peut se retrouver pressée, avec les délais de traitement du prestataire. Voyez la page Jusqu'à quand verser son 3e pilier.
Ce qui est faux
Verser « d'un coup » n'est ni obligatoire ni forcément souhaitable. Le plafond est un maximum annuel : vous pouvez verser un peu chaque mois, quelques fois dans l'année, ou une seule fois, selon ce que permet votre contrat. Un versement mensuel lisse l'effort et évite de devoir trouver une grosse somme en fin d'année. Quand la durée est longue, l'effet du temps compte : sur la courbe ci-dessous, vous verrez comment l'écart entre trois hypothèses de rendement grandit avec les années. C'est une illustration de mécanique, pas une prévision.
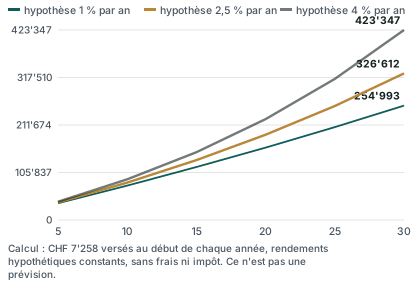
La forme de la courbe est celle des intérêts composés : au début, les trois lignes sont proches, puis elles s'écartent de plus en plus. Ce qu'elle montre surtout, c'est que la durée pèse autant que le rythme des versements.
Si vous avez manqué des années, ne partez pas du principe que tout est perdu. Un rachat rétroactif est parfois possible, à des conditions précises : il faut notamment avoir versé l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser en une fois celle de 2025. Les détails sont dans 3e pilier et rachat rétroactif.
La question à poser
Mon prestataire accepte-t-il des versements flexibles, et jusqu'à quelle date de l'année un versement est-il comptabilisé ? Une mauvaise surprise vient souvent d'un ordre passé trop tard. La check-list de fin d'année vous permet de ne rien oublier.
« L'impôt au retrait annule tout »
Quatrième phrase, la plus tenace : « Tu économises à l'entrée, mais tu paies tout au retrait. »
Ce qui est vrai
Au moment où vous retirez votre capital 3a, il est imposé. Cet impôt existe bel et bien, et il dépend de votre canton, du montant retiré et de votre situation. Ceux qui l'ignorent au départ ont raison d'être prévenus.
Ce qui est faux
Dire que cet impôt « annule tout » est inexact, car le retrait n'est pas imposé comme un revenu ordinaire. Un impôt sur les prestations en capital, calculé séparément et à un taux réduit, s'applique. À Genève, par exemple, la page officielle explique que la prestation en capital du 2e ou du 3e pilier A se déclare en joignant la copie du justificatif de retrait, en reportant le montant à la ligne 98.12 de la déclaration, et que l'impôt est calculé séparément « au cinquième du taux ordinaire » selon la formulation de l'administration. D'autres cantons ont leurs propres règles : Neuchâtel renvoie à la calculette de l'impôt des personnes physiques, et le Jura propose un simulateur officiel pour les prestations en capital, avec le choix de la commune, de la confession et de l'état civil.
Deux leviers existent pour alléger l'effet de l'impôt. Le premier est de ne pas tout retirer la même année : la page Échelonner ses retraits de 3e pilier explique le principe. Le second est de comprendre le calcul avant de décider : Retrait du 3e pilier : comment l'impôt se calcule.
Une précision utile pour qui déménage : le lieu où vous vivez au moment du retrait compte. Voyez Déménager avant de retirer son 3a.
Et si je suis imposé à la source ?
Un salarié sans permis d'établissement est soumis à l'impôt à la source sur son revenu d'activité (art. 83 al. 1 LIFD). Cela ne signifie pas que le 3a lui est fermé, mais que la déduction se règle autrement : une taxation ordinaire ultérieure (TOU) peut être obligatoire ou demandée, et la demande doit être déposée au plus tard le 31 mars de l'année suivant l'année fiscale (art. 89a LIFD). Ce point mérite une vérification personnelle ; la page 3e pilier : l'impôt à la source sur le retrait ouvre la piste.
La question à poser
Quel sera, à peu près, l'impôt au retrait dans mon canton, et quand voudrai-je retirer ? Un simulateur officiel cantonal donne un ordre de grandeur. Il ne remplace pas une vraie situation personnelle.
« Je n'ai pas besoin de 3e pilier »
Dernière phrase du café : « Avec l'AVS et ma caisse de pension, ça suffit. » Cette idée-là mérite le plus de nuance, car elle est parfois juste.
Ce qui est vrai
Pour certaines personnes, le 3e pilier n'est pas une priorité. Si le budget est serré, si une dette coûteuse pèse, ou si l'on n'a pas encore de réserve de sécurité, mettre de l'argent dans un produit à usage retraite peut être prématuré. Le 3e pilier n'est pas obligatoire, et personne ne devrait s'y engager par pression.
Ce qui est faux
Dire que l'AVS et la caisse de pension « suffisent » est un raccourci. Ces deux piliers ont un objectif : maintenir un niveau de vie approprié, mais pas forcément le vôtre. Selon votre salaire, vos années de cotisation, d'éventuelles interruptions de carrière ou un temps partiel, le revenu à la retraite peut être sensiblement inférieur à ce que vous gagnez aujourd'hui. Le 3e pilier est un complément pour combler cet écart, si vous le souhaitez. Voyez comment il s'inscrit dans 3e pilier et retraite.
Il s'adresse d'ailleurs à des profils variés : salariés, indépendants sans 2e pilier, frontaliers selon leur situation, personnes en début de carrière. La réponse « pas besoin » ou « bonne idée » ne se décide pas en général, mais pour vous.
La question à poser
Quel écart y a-t-il, pour moi, entre ce que je dépense aujourd'hui et ce que la retraite me versera ? Votre certificat de prévoyance et votre extrait de compte AVS sont les deux documents de départ. Pour une vue d'ensemble pas à pas, Le 3e pilier expliqué simplement est un bon point d'entrée.
Ce qui est vrai dans chaque idée
On aurait tort de balayer ces phrases d'un revers de main. Chacune repose sur une vraie observation, mal généralisée. C'est ce qui les rend persistantes.
| Idée reçue | Le grain de vérité | Ce qui déraille |
|---|---|---|
| Argent bloqué | Le 3a n'est pas librement disponible | Ce n'est pas « pour toujours » : des retraits sont prévus |
| Hauts revenus | L'avantage fiscal grandit avec le revenu | Le plafond est ouvert à tout revenu d'activité |
| Banque toujours mieux | La souplesse d'un compte rassure | L'assurance protège aussi, selon les besoins |
| Tout d'un coup | Il y a une date limite dans l'année | Les versements peuvent être étalés |
| Impôt au retrait | Le capital est imposé à la sortie | Il est calculé à part, à un taux mesuré |
| Pas besoin | Ce n'est pas une priorité pour tous | Les deux premiers piliers ne couvrent pas tout |
Et Paul, dans tout ça ?
Revenons à notre exemple fictif. Paul, 28 ans, salarié à Genève, a écouté son collègue. Plutôt que de croire ou de rejeter en bloc, il note chaque phrase et se pose la même question : « qu'est-ce qui est vrai pour moi ? » Il constate qu'il est affilié à une caisse de pension, donc que le petit plafond s'applique à lui. Il sait que rien ne l'oblige à verser le plafond complet. Il se demande s'il veut de la souplesse ou une protection, et il regarde sur le site de son canton comment est taxé un retrait. Il n'a rien décidé : il a seulement remplacé cinq opinions par cinq questions précises. C'est exactement l'objectif.
Si vous voulez savoir ce que votre situation permet, la page 3e pilier à Genève donne un exemple de lecture cantonale, et Plafonds 3a 2027 rappelle ce qui change l'an prochain.
Pour aller plus loin : trois réflexes anti-rumeurs
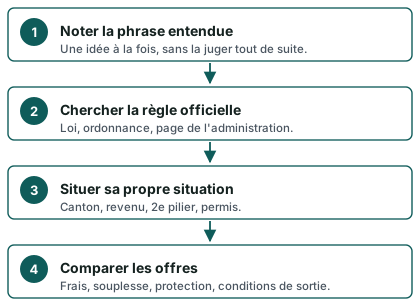
Face à une nouvelle phrase « entendue quelque part », trois réflexes limitent les erreurs.
- Chercher la source. Une règle sur le 3a repose sur un texte officiel : loi, ordonnance, ou page d'une administration fédérale ou cantonale. Une affirmation sans source est une opinion.
- Vérifier l'année. Les plafonds et certains montants changent. Une information vue il y a quelques années peut être périmée.
- Demander ce qui dépend de la situation. Revenu, canton, état civil, affiliation au 2e pilier, permis, pays de résidence : un seul de ces éléments peut changer la réponse.
Avant de vous engager, une liste de questions à poser vous évite les mauvaises surprises : voyez Recevoir une offre de 3e pilier : questions à poser. Et pour comprendre qui peut légitimement vous présenter une offre, Qui peut vous proposer un 3e pilier ? vaut le détour. Le fonctionnement du site lui-même est expliqué sur la page Comment fonctionne Mon 3e Pilier.
Questions fréquentes
Un 3e pilier est-il vraiment obligatoire pour les salariés ?
Non. Le 3e pilier est facultatif. Seuls le 1er pilier (AVS et AI) et, pour la plupart des salariés, le 2e pilier (LPP) sont obligatoires. Le 3e pilier est un complément que vous choisissez, ou non, selon votre situation et vos objectifs.
Puis-je verser moins que le plafond ?
Oui. Le plafond de l'année est un maximum déductible, jamais un minimum. Vous pouvez verser une partie seulement, même une petite, et ajuster d'une année à l'autre, selon ce que permet votre prestataire. En 2026, le plafond avec 2e pilier est de CHF 7 258.
Le 3a est-il réservé aux salariés ?
Non. Les indépendants peuvent aussi cotiser, avec un plafond différent s'ils n'ont pas de 2e pilier. En 2026, ce montant maximal est de CHF 36 288, et le taux de 20 % du revenu de l'activité lucrative s'applique en dessous de ce maximum. Ce qui s'applique à vous dépend de votre statut : voyez Indépendant sans 2e pilier.
Si je suis imposé à la source, puis-je profiter de la déduction ?
C'est parfois possible, selon votre statut et votre canton. Une taxation ordinaire ultérieure (TOU) peut être obligatoire dans certains cas ou demandée dans d'autres, dans un délai fixé par la loi. Le montant des revenus qui la déclenche est fixé par le Département fédéral des finances avec les cantons. Votre situation personnelle décide : une comparaison personnalisée aide à le vérifier.
L'impôt au retrait est-il le même dans tous les cantons ?
Non. Chaque canton calcule l'impôt sur les prestations en capital selon ses propres règles, avec des simulateurs officiels pour la plupart. À Genève, par exemple, l'administration indique un calcul séparé « au cinquième du taux ordinaire ». Ne reprenez pas la règle d'un autre canton pour la vôtre.
Peut-on perdre de l'argent avec un 3e pilier ?
Cela dépend de la forme choisie. Un compte 3a bancaire ne fluctue pas comme un placement en titres. Un 3a en fonds peut baisser comme monter, et un contrat d'assurance peut avoir une valeur de rachat inférieure aux sommes versées en cas de sortie anticipée. Aucun rendement n'est promis. Détails : Peut-on perdre de l'argent avec un 3e pilier ?.
Comment savoir quelle idée reçue s'applique à moi ?
Aucune ne s'applique « en général ». Notez celles qui vous freinent, puis vérifiez-les une à une avec votre canton, votre revenu et votre statut. Pour passer de la compréhension à la comparaison, la page Demander une comparaison gratuite présente la démarche.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — plafonds de déduction (OFAS, chiffres repères 2026)
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Période fiscale et situation des époux (art. 15 LHID) — Fedlex
- Impôt à la source (résidents en Suisse), art. 83 LIFD — Fedlex
- Impôt à la source (résidents en Suisse), art. 89a LIFD — Fedlex
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source, art. 33a LHID — Fedlex
- Genève (GE) — montants LPP et 3e pilier
- Genève (GE) — déclarer les prestations en capital
- Neuchâtel (NE) — prestations en capital
- Jura (JU) — simulation du montant d'impôt, prestations en capital
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.