
Dans cette page
- Le 3b en une phrase
- Les primes d'assurance : déductibles dans certaines limites
- Rendement et capital : ce qui est imposé
- Au retrait d'un contrat 3b : l'impôt dû
- Pourquoi le 3a vient souvent avant
- Quand le 3b a un sens
- Les cas particuliers à connaître
- Pas à pas : de la souscription à la déclaration
- Pièges fréquents et questions à poser
- Questions fréquentes
Vous débutez et vous vous demandez ce que le pilier 3b change sur votre déclaration d'impôt ? La réponse tient en une idée : le 3b est une épargne libre, donc il ne bénéficie pas du grand avantage fiscal du pilier 3a. Il existe bien quelques déductions, mais elles sont étroites, partagées avec d'autres assurances et fixées par chaque canton. Cette page explique pas à pas pilier 3b et impôts : ce qui se déduit, ce qui est imposé pendant la vie du contrat, ce qui se passe au retrait, et pourquoi on regarde presque toujours le 3a en premier.
Pour illustrer, suivons un exemple fictif : Inès, 38 ans, salariée à Genève. Elle souscrit un contrat d'assurance 3b avec des primes mensuelles. Elle veut savoir ce qu'elle peut inscrire dans sa déclaration, ce qu'elle devra déclarer chaque année, et ce qui l'attend le jour où le contrat prendra fin. Ce n'est qu'un exemple : votre situation (revenu, canton, état civil, affiliation à une caisse de pension) change les réponses, et seule une comparaison personnalisée permet d'en tenir compte.
Le 3b en une phrase
Le pilier 3b, aussi appelé prévoyance libre, est une épargne ou une assurance que vous constituez de votre côté, sans cadre fiscal spécial : vous choisissez le montant, le moment et l'usage de l'argent, et en échange le fisc ne vous accorde pas la déduction large du 3a.
Pour situer les choses, le système suisse repose sur trois étages. Le premier est l'AVS (avec l'AI), le deuxième la prévoyance professionnelle (LPP, la caisse de pension), le troisième est individuel. Ce troisième étage se divise en deux : le pilier 3a, lié et encouragé fiscalement, et le pilier 3b, libre. Si vous voulez revoir l'ensemble, la page sur les trois piliers suisses pose le décor.
Dans la pratique, le 3b prend surtout trois formes :
- une assurance de capitaux ou une assurance-vie mixte, avec une valeur de rachat ;
- un compte d'épargne ou un dépôt de titres ordinaire, sans lien avec une assurance ;
- une assurance à prime unique, financée par un versement en une fois.
Chaque forme est traitée un peu différemment par le fisc. Cette page se concentre sur le contrat d'assurance, le cas le plus courant pour un salarié qui débute, tout en signalant ce qui change pour un simple compte.
Un point de vocabulaire utile : « libre » ne veut pas dire « sans règles ». Le 3b suit les règles ordinaires de l'impôt sur le revenu et sur la fortune. C'est le 3a qui bénéficie d'un régime d'exception. Pour comparer les deux sans jargon, voyez 3a ou 3b : lequel pour bien commencer et Pilier 3b : de quoi s'agit-il.
Les primes d'assurance : déductibles dans certaines limites
Ce que prévoit la loi fédérale
Contrairement au 3a, le 3b n'a pas de déduction réservée à son nom. Les primes d'un contrat 3b passent par une déduction plus générale, celle des assurances. La loi sur l'impôt fédéral direct (LIFD) permet de déduire du revenu les versements, cotisations et primes d'assurances-vie, d'assurances-maladie et d'assurances-accidents, ainsi que les intérêts des capitaux d'épargne du contribuable et des personnes à l'entretien desquelles il pourvoit (art. 33 al. 1 let. g).
Lisez bien cette phrase : la prime de votre contrat 3b entre dans la même déduction que votre assurance-maladie et que vos assurances-accidents. Elle ne s'ajoute pas à ces postes, elle partage avec eux un espace limité.
Ce que décide le canton
Pour les impôts cantonaux et communaux, la loi d'harmonisation (LHID) renvoie au droit de chaque canton : ces versements, cotisations et primes sont déductibles jusqu'à concurrence d'un montant déterminé par le droit cantonal, qui peut prendre la forme d'un forfait (art. 9 al. 2 let. g). Concrètement, le canton fixe un plafond, parfois différent selon que vous êtes seul, marié, avec ou sans enfant, avec ou sans pilier 3a.
Ce que cela implique pour Inès, à Genève :
- Elle paie déjà des primes d'assurance-maladie, qui occupent une bonne partie de la déduction disponible.
- Ajouter la prime de son contrat 3b ne rend pas automatiquement la déduction plus grande : une fois le plafond cantonal atteint, le reste ne diminue plus l'impôt.
- Le montant exact du plafond dépend de sa situation et de l'année. Elle le trouve dans les instructions de sa déclaration ou auprès de l'administration fiscale de son canton.
C'est pourquoi cette page ne donne aucun montant de déduction pour le 3b : il n'existe pas de chiffre unique, et en inventer un serait trompeur.
Pourquoi la déduction reste maigre
Trois raisons expliquent que la déduction soit faible en pratique :
- Elle est plafonnée par le canton, souvent à un montant forfaitaire modeste.
- Elle est déjà consommée par l'assurance-maladie de base, que presque tout le monde paie.
- Elle ne dépend pas du contrat : que vous versiez peu ou beaucoup en 3b, la déduction ne grandit pas au-delà du plafond.
À l'inverse, pour le 3a, la loi prévoit une déduction propre : les salariés et les indépendants peuvent verser des cotisations à des formes reconnues de prévoyance et les déduire de leur revenu pour les impôts directs de la Confédération, des cantons et des communes (art. 7 al. 1 de l'OPP 3). La LIFD précise que sont déductibles les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée (art. 33 al. 1 let. e). Le 3b n'est justement pas une forme « reconnue » de ce type.
Un tableau pour tout relier
Le schéma ci-dessous met côte à côte les deux piliers individuels : primes, rendement, fortune et capital au retrait. Il ne contient aucun chiffre, seulement la logique de traitement.
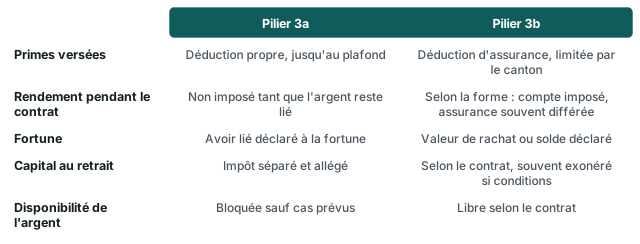
Retenez surtout la première ligne : l'écart d'avantage fiscal se joue sur l'entrée de l'argent, c'est-à-dire sur la déduction des primes.
Rendement et capital : ce qui est imposé
La valeur de rachat entre dans la fortune
Un contrat d'assurance de capitaux possède souvent une valeur de rachat : la somme que vous toucheriez si vous mettiez fin au contrat aujourd'hui. Pour l'impôt sur la fortune, cette valeur de rachat est en règle générale prise en compte. Le contrat n'est donc pas « invisible » : il figure dans la partie fortune de votre déclaration, au même titre qu'un compte d'épargne.
Ce que cela donne pour Inès : chaque année, elle reçoit de son assureur une attestation qui indique la valeur de rachat à la fin de l'année. Elle la reporte dans sa déclaration. Si sa fortune totale reste en dessous du seuil à partir duquel son canton prélève un impôt sur la fortune, le contrat ne coûte rien à ce titre ; sinon, il s'ajoute à la base imposable. Le seuil varie d'un canton à l'autre, donc on ne le chiffre pas ici. La page sur l'impôt sur la fortune et le 3e pilier détaille le mécanisme, y compris la différence avec le 3a.
Dans les premières années d'un contrat, la valeur de rachat est souvent inférieure aux primes versées, car une partie des primes couvre des frais et des risques (décès, invalidité). Elle grandit ensuite. Pour lire ces mécanismes sans jargon, voyez frais du 3e pilier et assurance et 3e pilier.
Le rendement dans le contrat
Dans une assurance de capitaux, le rendement s'accumule à l'intérieur du contrat. En règle générale, vous ne déclarez pas chaque année un revenu correspondant : l'imposition du rendement intervient plutôt au moment du versement ou du rachat, et seulement dans les cas que la loi prévoit. Ce report est un des rares atouts fiscaux du 3b assurance, mais il ne faut pas le surestimer : il s'accompagne de frais, d'un engagement de durée et d'un capital qui n'est pas garanti dans tous les contrats.
Pour un compte d'épargne ou un dépôt de titres ordinaire, c'est différent : les intérêts et les dividendes sont un revenu de la fortune, imposable chaque année, et le compte entre dans la fortune. Il n'y a aucun report. Ce cas ressemble à une épargne « normale », sans cadre particulier.
Le cas particulier de la prime unique
Les textes de loi insistent sur un cas précis : les assurances de capitaux susceptibles de rachat acquittées au moyen d'une prime unique. Pour elles, les intérêts d'avoirs, y compris les rendements versés en cas de vie ou de rachat, sont imposables, sauf si l'assurance sert à la prévoyance (LIFD, art. 20 al. 1 let. a ; même règle dans la LHID, art. 7).
Comment savoir si l'assurance « sert à la prévoyance » ? La loi pose des conditions. La prestation d'assurance est réputée servir à la prévoyance lorsqu'elle est versée à un assuré de 60 ans révolus, en vertu d'un contrat qui a duré au moins cinq ans et qui a été conclu avant le 66e anniversaire de l'assuré ; elle est alors exonérée. Si ces conditions ne sont pas réunies, le rendement versé peut être imposé comme un revenu.
Deux précautions de lecture :
- Cette règle vise le contrat à prime unique. Inès, elle, paie des primes mensuelles : son contrat n'entre pas dans ce cas précis. La fiche fiscale remise par l'assureur indique comment le sien est traité, et la comparaison des offres permet de poser la question avant de signer.
- Les cantons appliquent la loi harmonisée, mais les détails pratiques (formulaires, justificatifs, taux) leur appartiennent.
Au retrait d'un contrat 3b : l'impôt dû
Le principe : le capital d'assurance privée
Au moment où le contrat prend fin, vous recevez un capital. La loi prévoit que les versements provenant d'assurances de capitaux privées susceptibles de rachat sont exonérés de l'impôt, à l'exception des polices de libre-passage, et sous réserve de l'imposition des rendements prévue à l'art. 7 (LHID, art. 7 al. 4 let. d).
Cela veut dire que le capital d'une assurance privée n'est, en principe, pas imposé comme un revenu ordinaire à l'échéance. Mais cette phrase comporte deux réserves qui comptent :
- Elle ne vaut pas pour tous les rendements. Dans le cas de la prime unique, les rendements restent imposables lorsque les conditions de prévoyance (60 ans révolus, au moins cinq ans de contrat, conclusion avant le 66e anniversaire) ne sont pas remplies.
- Elle ne fait pas disparaître les impôts payés en chemin : l'impôt sur la fortune sur la valeur de rachat a déjà été dû pendant toute la durée du contrat.
Un résumé clair pour ne pas se tromper
Pour Inès, voici comment lire la situation à la fin de son contrat, sans aucun montant :
- le capital est versé par l'assureur ;
- elle vérifie dans son contrat et dans la fiche fiscale si le contrat était à primes périodiques ou à prime unique ;
- elle demande à l'administration fiscale de son canton, ou au prestataire, comment ce versement doit figurer dans la déclaration ;
- elle conserve toutes les attestations, car l'administration peut les redemander.
Si elle rachète le contrat avant l'échéance, la valeur de rachat peut être inférieure à ce qu'elle a versé. Ce point est financier plus que fiscal, mais il pèse sur le résultat : la page sur la résiliation anticipée d'un 3e pilier assurance explique ce que cela implique.
Comparé au retrait du 3a
Le retrait d'un 3a suit une autre logique : l'argent a été déduit à l'entrée, il est donc imposé à la sortie, mais à part du reste du revenu et à un taux réduit. À Genève par exemple, la page officielle de l'administration indique que la prestation en capital du 2e ou du 3e pilier A se déclare en joignant une copie du justificatif de retrait au Service des impôts spéciaux, que le montant se reporte à la ligne 98.12 de la déclaration, et que l'impôt est calculé séparément « au cinquième du taux ordinaire » (formulation de la page cantonale).
Ce n'est pas le même régime que le 3b. Le 3a est déduit puis imposé plus tard, avec un allègement ; le 3b assurance est peu déduit et, sous conditions, peu imposé à la sortie. Pour le détail du 3a, voyez comment l'impôt se calcule au retrait et l'échelonnement des retraits.
Pourquoi le 3a vient souvent avant
L'avantage se joue sur l'entrée
Le raisonnement de fond est simple : plus la déduction est grande à l'entrée, plus l'avantage fiscal est net. Le 3a offre une déduction qui lui est propre, jusqu'à un plafond fixé chaque année. Le 3b, lui, ne rapporte qu'une déduction partagée et plafonnée par le canton.
Les plafonds du 3a sont des faits officiels. En 2026, le plafond avec 2e pilier (le « petit 3a ») est de CHF 7 258, et de CHF 36 288 sans 2e pilier, dans la limite de 20 % du revenu de l'activité lucrative (montant maximal, selon la page de l'administration genevoise pour les personnes non affiliées). Pour 2027, les montants annoncés sont de CHF 7 373 et de CHF 36 864 ; le détail est dans plafonds 3a 2027 et dans montant maximal du 3e pilier.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
60 ans révolus
Âge de l'assuré pour qu'une assurance 3b serve à la prévoyance
Source: Prévoyance libre (3b) et assurances de capitaux
au moins cinq ans
Durée minimale du contrat dans ce cas
Source: Prévoyance libre (3b) et assurances de capitaux
CHF 2 298
Impôt en moins calculé pour un versement 3a (et non 3b) à Genève, personne seule, sans enfant, sans confession, sans fortune, revenu imposable de CHF 100 000, 2026
Source: Calculateur fiscal de l'AFC — Genève (GE), 2026
Un ordre de grandeur, pas une promesse
Pour mesurer ce que vaut une déduction réellement propre au 3a, voici l'unique chiffre de ce type de la page. Selon le calculateur fiscal de l'Administration fédérale des contributions, pour une personne seule sans enfant, sans confession et sans fortune, domiciliée à Genève, avec un revenu imposable de CHF 100 000 en 2026, les impôts fédéral, cantonal et communal s'élèvent à CHF 20 651 sans versement 3a et à CHF 18 353 avec un versement 3a de CHF 7 258, soit CHF 2 298 d'impôt en moins.
Ce chiffre est un ordre de grandeur calculé sur des hypothèses précises (chef-lieu, revenu imposable, personne seule). Ce n'est pas une économie personnelle : l'économie réelle dépend de votre revenu, de votre commune, de votre état civil et de vos autres déductions. Il concerne le 3a, pas le 3b. Aucun calculateur officiel ne produit un chiffre équivalent pour un contrat 3b, précisément parce que sa déduction est étroite et dépend des plafonds cantonaux.
Pour calculer sur votre propre cas, la page Calculer son économie d'impôt avec un 3e pilier montre la démarche, et le 3e pilier et les impôts explique le fonctionnement général de la déduction.
Tableau de synthèse : 3a et 3b côté fisc
| Question | Pilier 3a | Pilier 3b |
|---|---|---|
| La déduction a-t-elle un plafond annuel fédéral ? | Oui, fixé chaque année | Non, c'est le canton qui limite |
| La déduction est-elle propre au produit ? | Oui | Non, partagée avec les assurances |
| Le capital est-il bloqué ? | Oui, sauf cas prévus | Non, selon le contrat |
| Y a-t-il un impôt sur la fortune ? | L'avoir est déclaré | La valeur de rachat ou le solde est déclaré |
| Comment est traité le retrait ? | Impôt séparé et allégé | Souvent exonéré si les conditions sont remplies |
| Pour qui est-ce pertinent en premier ? | Presque tous les salariés qui débutent | Ceux qui ont déjà utilisé le 3a |
La dernière ligne résume le raisonnement : le 3b n'est pas « mauvais », il arrive simplement après le 3a dans l'ordre logique, parce que son levier fiscal est plus faible. Pour combiner les deux de façon raisonnée, voyez combiner 3a et 3b.
Ce que l'on perd à ne pas utiliser le 3a d'abord
Un salarié qui place de l'argent en 3b alors qu'il a encore de la place sous son plafond 3a passe à côté d'une déduction que la loi lui offre. Ce n'est pas une erreur grave, mais c'est une occasion fiscale manquée. Le rachat rétroactif récent du 3a le montre aussi : la Confédération permet désormais, à partir de l'année fiscale 2026 (rachat de 2025), de racheter jusqu'à dix ans de cotisations 3a manquantes, déductibles l'année du rachat. Le plafond du rachat est d'un seul rachat par année fiscale, au maximum le montant de la petite déduction, soit CHF 7 258 en 2025 et 2026. La condition : verser d'abord l'intégralité de la cotisation due pour l'année en cours (2026) avant de racheter celle de 2025. Pour le détail, lisez le rachat rétroactif du 3a.
Le raisonnement est donc : si le 3a n'est pas rempli, il reste souvent un espace fiscal plus intéressant que celui du 3b.
Quand le 3b a un sens
Le 3b n'est pas à écarter. Il répond à des besoins que le 3a ne couvre pas bien. Voici les situations où il peut avoir un sens, sans que cela constitue un conseil : seule une comparaison personnalisée dit ce qui convient à votre cas.
Quand le plafond du 3a est atteint
Si vous versez déjà le maximum autorisé en 3a et que vous souhaitez épargner davantage, le 3b prend le relais. Il n'a pas de plafond de versement légal, mais la déduction reste limitée. L'intérêt est alors moins fiscal que pratique.
Quand vous voulez rester libre de votre argent
Le 3a est bloqué jusqu'à des cas précis (retraite, achat d'un logement, départ de Suisse, début d'une activité indépendante, invalidité). Le 3b ne l'est pas, ou l'est moins : vous gardez la main selon les clauses du contrat. Si un projet à moyen terme vous inquiète, cette souplesse compte. Voyez retrait anticipé pour les motifs permis en 3a.
Quand vous cherchez une couverture de risque
Une assurance 3b peut inclure une couverture en cas de décès ou une libération du paiement des primes en cas d'incapacité de gain. Cela ne relève pas de la fiscalité, mais change la nature du produit. La page assurance et 3e pilier explique à quoi sert un contrat.
Quand vous avez un projet de transmission
Le 3b permet, selon le contrat, de désigner librement un bénéficiaire. C'est un point à distinguer du 3a, qui suit un ordre légal de bénéficiaires. Les conséquences fiscales d'une transmission dépendent du canton et du lien de parenté. Un détail à demander au prestataire avant de souscrire.
Quand vous n'avez pas droit au 3a
Si vous n'avez pas de revenu soumis à l'AVS, vous ne pouvez pas verser en 3a. Le 3b reste alors ouvert, avec ses déductions étroites mais sans condition de revenu.
Les cas particuliers à connaître
Salarié imposé à la source
Si vous êtes imposé à la source, vos déductions sont en grande partie forfaitaires. Sous conditions, une taxation ordinaire ultérieure (TOU) permet de faire valoir des déductions de façon individuelle : notamment si une part prépondérante des revenus mondiaux (conjoint compris) est imposable en Suisse, si la situation est comparable à celle d'un contribuable domicilié en Suisse, ou si la TOU est nécessaire pour faire valoir des déductions prévues par une convention contre les doubles impositions (LHID, art. 35a al. 1). Dans certains cas, les personnes imposées à la source sont même soumises à une TOU obligatoire, notamment si elles disposent de revenus ou d'une fortune non soumis à l'impôt à la source (LIFD, art. 89 al. 1 ; LHID, art. 33a al. 1). Un contrat 3b, avec sa valeur de rachat, peut entrer dans ce cadre. Voyez permis B et impôt à la source.
Frontalier ou résident d'un autre pays
Un contrat 3b suisse détenu par une personne qui habite à l'étranger relève aussi du droit de son pays de résidence. Cette page ne traite pas ce sujet ; le principe est que la fiscalité suisse n'est qu'une partie du tableau.
Contrat conclu tard
Les conditions d'exonération pour un contrat à prime unique incluent une conclusion avant le 66e anniversaire de l'assuré. Un contrat conclu plus tard sort donc de la règle de faveur. Si vous approchez de cet âge, il vaut mieux poser la question avant de signer.
Rachat de la caisse de pension
Il ne faut pas confondre le 3b avec un rachat dans le 2e pilier. Les rachats de la LPP sont, eux, déductibles du revenu (LIFD, art. 33 al. 1 let. d). Dans le canton de Vaud, la page de calcul des impôts précise que la déduction d'un rachat effectué dans les trois années précédant la perception d'une prestation en capital du 2e pilier peut être remise en cause. C'est une autre mécanique, qui n'a rien à voir avec le contrat 3b, mais elle illustre que le fisc regarde de près les montages à but fiscal. Voyez le 2e pilier pour la base.
Pas à pas : de la souscription à la déclaration
Voici l'enchaînement que suit Inès, de la décision à la déclaration d'impôt :
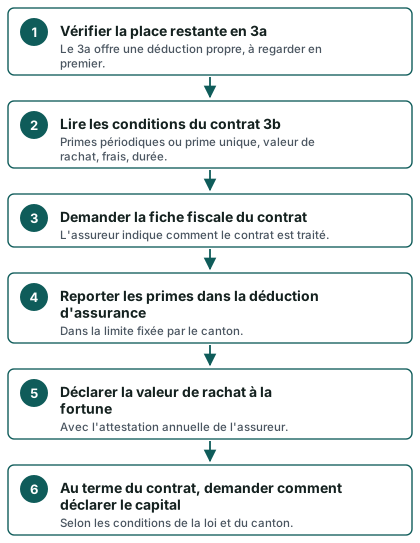
Pour la partie déclaration, la page déclarer son 3e pilier aux impôts donne les repères pratiques. Si vous débutez et hésitez entre banque et assurance, 3e pilier : banque ou assurance aide à poser les critères.
Pièges fréquents et questions à poser
Les pièges
- Croire que les primes 3b se déduisent comme celles du 3a. Ce n'est pas le cas : la déduction est partagée et plafonnée.
- Oublier de déclarer la valeur de rachat. Elle fait partie de la fortune.
- Confondre prime unique et primes périodiques. Les règles citées plus haut sur le rendement visent la prime unique.
- Racheter trop tôt. Au début du contrat, la valeur de rachat peut être sensiblement inférieure aux primes versées.
- Ignorer les frais. Un avantage fiscal faible, additionné à des frais élevés, peut annuler l'intérêt du produit.
- Se fier à un argument de vente. Un document commercial n'est pas une règle fiscale.
À demander au prestataire avant de signer
Prenez le réflexe d'obtenir des réponses écrites :
- Quelle est la forme du contrat : primes périodiques ou prime unique ?
- Quelle est la valeur de rachat à chaque étape du contrat ?
- Quels frais sont prélevés, et comment les lire ?
- Le contrat est-il, selon l'assureur, conforme aux conditions d'exonération du capital ?
- Quelle attestation recevrai-je chaque année pour ma déclaration ?
- Que se passe-t-il en cas de rachat anticipé ou de résiliation ?
- Une libération du paiement des primes est-elle incluse, et à quelles conditions ?
Ces questions sont plus utiles qu'une comparaison de rendements promis. Pour une lecture structurée des offres, voyez recevoir une offre de 3e pilier et, pour comparer sans engagement, le comparatif des offres. Vous pouvez aussi demander une comparaison gratuite, qui tient compte de votre situation.
Questions fréquentes
Le pilier 3b est-il déductible des impôts ?
En partie seulement. Les primes d'un contrat d'assurance 3b entrent dans la déduction générale des primes d'assurances (vie, maladie, accidents), qui est plafonnée par le droit cantonal. Il n'existe pas de déduction propre au 3b comparable à celle du 3a.
Pourquoi le 3b déduit-il moins que le 3a ?
Parce que le 3a est une forme de prévoyance reconnue et encouragée par la loi, avec une déduction spécifique. Le 3b est de l'épargne libre : il suit le régime fiscal ordinaire, avec la déduction étroite des assurances.
Mon assurance-maladie utilise-t-elle la même déduction que mon 3b ?
Oui, la déduction concerne les primes d'assurances-vie, d'assurances-maladie et d'assurances-accidents, ainsi que les intérêts de capitaux d'épargne. Elles partagent le même plafond fixé par le canton. L'assurance-maladie en occupe souvent une bonne part.
Dois-je déclarer mon contrat 3b à la fortune ?
En règle générale, oui : la valeur de rachat d'un contrat d'assurance de capitaux se déclare dans la partie fortune de la déclaration, avec l'attestation annuelle de l'assureur. Selon votre canton et votre fortune totale, cela peut ou non avoir un effet sur l'impôt.
Le rendement de mon contrat est-il imposé chaque année ?
Dans un contrat d'assurance, le rendement s'accumule à l'intérieur du contrat. Le fisc s'intéresse à lui lors d'un versement ou d'un rachat, dans les cas prévus par la loi. Sur un compte d'épargne ou un dépôt de titres ordinaire, les intérêts et dividendes sont en revanche imposés chaque année comme revenu de la fortune.
Le capital d'une assurance 3b est-il exonéré à l'échéance ?
La loi prévoit que les versements d'assurances de capitaux privées susceptibles de rachat sont exonérés, sous réserve de l'imposition des rendements dans le cas des primes uniques et à l'exception des polices de libre-passage. Les conditions dépendent de la forme du contrat : demandez la fiche fiscale à votre assureur.
Que signifie « servir à la prévoyance » pour une assurance à prime unique ?
C'est une notion de la loi : la prestation est réputée servir à la prévoyance si elle est versée à un assuré de 60 ans révolus, en vertu d'un contrat qui a duré au moins cinq ans et qui a été conclu avant le 66e anniversaire de l'assuré. Dans ce cas, elle est exonérée. En dehors de ces conditions, les rendements peuvent être imposés.
Puis-je faire du 3b et du 3a en même temps ?
Oui, rien ne l'interdit. Les deux piliers se cumulent. Beaucoup de personnes remplissent d'abord le 3a, à cause de sa déduction propre, puis envisagent un 3b pour un objectif différent. Cela dépend de votre budget, de vos projets et de votre besoin de flexibilité ; une comparaison personnalisée aide à y voir clair.
Un contrat 3b est-il saisissable ou imposable en cas de difficulté ?
Cela dépend du contrat et de la situation. Le 3b est une épargne libre et n'a pas la protection particulière que la loi prévoit pour certaines formes de prévoyance liée. Pour les questions de dettes, voyez dettes et 3e pilier, puis demandez un avis adapté à votre cas.
Si je suis imposé à la source, puis-je déduire mes primes 3b ?
Les déductions de l'impôt à la source sont en grande partie forfaitaires. Une taxation ordinaire ultérieure (TOU), demandée ou obligatoire selon les cas, permet de faire valoir des déductions de façon individuelle. Les conditions sont fixées par la loi ; renseignez-vous auprès de l'administration fiscale de votre canton.
Sources
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 20 — Prévoyance libre (3b) et assurances de capitaux — Fedlex
- LIFD, art. 33 — Déduction des cotisations de prévoyance et primes d'assurance — Fedlex
- LIFD, art. 33 al. 1 let. e — état de la loi au 1er janvier 2026 — Fedlex
- LIFD, art. 89 — Impôt à la source (résidents en Suisse) — Fedlex
- Loi sur l'harmonisation des impôts directs (LHID), art. 7 — Revenus de prévoyance imposables — Fedlex
- LHID, art. 9 — Déductions — Fedlex
- LHID, art. 33a — Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — Fedlex
- LHID, art. 35a — Impôt à la source : non-résidents — Fedlex
- OPP 3, art. 7 — Déduction fiscale des cotisations 3a — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Plafonds du 3e pilier a et rachat rétroactif — Office fédéral des assurances sociales
- 3e pilier a — rachats rétroactifs — Administration fédérale des contributions
- Calculateur fiscal de l'AFC
- Genève — déclarer les prestations en capital
- Genève — montants LPP et 3e pilier A
- Vaud — calculer mes impôts
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.