
Dans cette page
Le 3e pilier est-il imposé sur la fortune ? Cela dépend de son type. L'argent placé en pilier 3a (prévoyance individuelle liée) n'est, en règle générale, pas ajouté à votre fortune imposable pendant que vous épargnez. Le pilier 3b (prévoyance libre) suit d'autres règles : un compte libre compte dans la fortune, et une assurance avec valeur de rachat aussi, le plus souvent.
Cette page répond à la question dans l'ordre : d'abord le 3a, puis le 3b, ensuite l'endroit où l'on déclare chaque élément, enfin ce qui se passe au retrait. Elle ne décrit pas les règles canton par canton : elles varient, et la comparaison personnalisée sert justement à cela.
Un point de vocabulaire avant de commencer. L'impôt sur le revenu porte sur ce que vous gagnez dans l'année. L'impôt sur la fortune porte sur ce que vous possédez à une date donnée, en général la fin de l'année. Les deux se calculent séparément. Les deux apparaissent dans la même déclaration.
Réponse courte pour le 3a lié
Retenez la réponse en deux phrases. Le 3a lié n'entre pas dans la fortune imposable tant qu'il reste dans la prévoyance. Il n'entre dans l'impôt qu'au moment du retrait, par un impôt séparé sur la prestation en capital.
Cela vaut pour les deux formes du 3a : le compte auprès d'une fondation bancaire de prévoyance et la police d'assurance liée. Que votre 3a soit placé en liquidités ou en titres ne change pas ce traitement : l'enveloppe fiscale reste celle du 3a.
Exemple : Romain, 35 ans, Jura
Romain, 35 ans, vit dans le Jura. Il a un 3a ouvert depuis plusieurs années et, à côté, un compte libre sur lequel il met de l'argent de côté. Ce cas est fictif, donné à titre d'illustration.
Quand Romain remplit sa déclaration, il se demande si son 3a va faire monter sa fortune imposable. La réponse est non : seul son compte libre compte dans la ligne de sa fortune. Son 3a, lui, reste en dehors, même s'il est plus important que son compte libre. La comparaison des sommes ne change rien : c'est la nature du compte qui décide, pas son montant.
Ce que cette règle ne dit pas
La règle ne vous dit pas que le 3a est « gratuit » fiscalement. Elle dit seulement qu'il n'alourdit pas l'impôt sur la fortune. Les autres effets fiscaux existent : la déduction des versements du revenu imposable, et l'impôt sur le capital au moment du retrait. Pour la déduction, voyez la page sur le 3e pilier et les impôts.
La règle ne dit pas non plus que votre fortune imposable sera faible. Votre compte libre, vos placements hors 3a, un bien immobilier ou un véhicule entrent dans le calcul selon les règles de votre canton. Le 3a n'est qu'un élément qui en sort.
Pourquoi le 3a est à part
Le 3a est une prévoyance liée. L'argent est destiné à votre retraite, et la loi encadre ses versements et ses retraits. Cet encadrement explique son traitement fiscal : la collectivité accepte de ne pas l'imposer chaque année, parce que vous ne pouvez pas l'utiliser librement.
Trois idées aident à comprendre.
- L'argent est bloqué. Vous ne retirez pas votre 3a quand vous le voulez. Le retrait n'est possible que dans les cas prévus : atteinte de l'âge prévu, achat d'un logement principal, départ de Suisse, début d'une activité indépendante, invalidité. Voyez le retrait anticipé pour la liste détaillée.
- L'impôt est reporté, pas supprimé. Les versements réduisent votre revenu imposable de l'année, et l'impôt tombe plus tard, au retrait.
- Le cadre est légal. Les versements déductibles sont plafonnés chaque année par une ordonnance fédérale (OPP 3).
Ce traitement s'applique aux avoirs de prévoyance liée, déposés auprès d'une fondation bancaire de prévoyance ou d'une assurance. Un compte d'épargne ordinaire ouvert dans la même banque n'en profite pas : c'est la signature du 3a qui compte, pas le nom de la banque.
Le plafond limite aussi l'enveloppe
Comme les versements sont plafonnés, l'enveloppe du 3a grandit lentement. Les plafonds de l'année en cours, selon que vous êtes affilié ou non à une caisse de pension, sont les suivants.
CHF 7 258
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 373
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 864
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plafond sans 2e pilier est un maximum : en dessous, une part du revenu de l'activité lucrative s'applique. Pour le détail de chaque situation, lisez le montant maximal du 3e pilier et les plafonds 3a de 2027.
Plusieurs comptes, un seul traitement
Si vous ouvrez plusieurs comptes 3a, le traitement reste le même pour chacun : aucun n'entre dans la fortune. L'intérêt d'en avoir plusieurs apparaît plutôt au retrait, quand on veut répartir l'impôt dans le temps. La page combien de comptes 3a ouvrir en parle sans jargon.
Et le 3b : un cas différent
Le pilier 3b est la prévoyance libre. Vous y placez de l'argent sans le plafond du 3a et sans les mêmes règles de blocage. En contrepartie, il n'ouvre pas le droit à la déduction des versements du 3a, sauf éventuelles déductions particulières prévues par le droit cantonal pour certaines primes d'assurance. Voyez le pilier 3b et les impôts.
Pour la fortune, le 3b dépend de ce que vous avez choisi.
- Un compte libre ou un dépôt de titres. C'est de la fortune ordinaire. Son solde figure dans la déclaration, au même titre que votre compte courant.
- Une assurance avec valeur de rachat. C'est la somme que l'assureur vous verserait si vous résiliez le contrat. Elle est en règle générale déclarée comme fortune, à sa valeur de rachat. L'attestation annuelle de l'assureur indique cette valeur.
- Une assurance sans valeur de rachat. Une assurance de risque pure, qui ne verse que si un événement survient, n'a pas de valeur de rachat à déclarer.
Un second pan fiscal existe côté revenu. Les prestations d'une assurance de capitaux privée susceptible de rachat sont, selon la loi fédérale sur l'impôt fédéral direct, exonérées de l'impôt sur le revenu à leur versement, à l'exception des polices de libre-passage, sous réserve de l'imposition des rendements prévue dans la même loi. La loi réserve aussi l'imposition des intérêts d'une assurance à prime unique, sauf si elle sert à la prévoyance. Ce cas est technique : si votre contrat est de cette nature, la comparaison personnalisée aide à le situer.
Retenez la distinction : au 3a, l'enveloppe est exclue de la fortune. Au 3b, c'est le contrat qui décide. Dans le doute, l'attestation annuelle du prestataire est votre point de départ. Pour comprendre ce qu'est une valeur de rachat avant de choisir, la page 3e pilier et assurance-vie la décrit.
Le tableau pour comparer
Le tableau suivant met les trois enveloppes côte à côte. Il s'agit d'une règle générale : le détail peut changer selon le canton et le contrat.
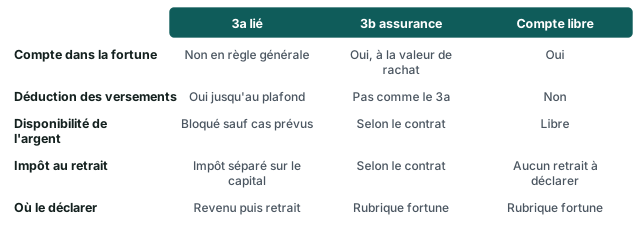
Comment le déclarer dans la rubrique fortune
La déclaration d'impôt contient une rubrique pour les éléments de fortune : comptes, titres, véhicules, immeubles, valeurs de rachat. Voici comment vous y retrouver pour la prévoyance.
Étape 1 : réunir les attestations
Vous avez besoin de trois types de documents.
- l'attestation 3a de l'année, délivrée par votre fondation ou votre assureur, qui sert à justifier la déduction des versements ;
- le relevé de vos comptes libres au dernier jour de l'année ;
- l'attestation de valeur de rachat de vos éventuelles assurances 3b.
La check-list de fin d'année pour verser son 3a vous aide à ne rien oublier. Pour la déclaration du 3a lui-même, le guide déclarer son 3e pilier aux impôts détaille chaque ligne.
Étape 2 : ne pas mélanger les rubriques
La confusion fréquente est de reporter le solde du 3a dans la rubrique fortune « par prudence ». Ne le faites pas, sauf indication contraire de votre canton : vous paieriez un impôt que la loi ne demande pas. À l'inverse, n'omettez pas le solde d'un compte libre ni la valeur de rachat d'un 3b : une fortune non déclarée est une erreur que l'administration relève facilement.
Le formulaire de votre canton précise où reporter chaque élément. Les administrations fiscales cantonales publient aussi des guides et des calculettes pour la fortune. Votre administration cantonale reste la référence pour les règles de détail : les barèmes de fortune, les déductions sociales et les seuils varient d'un canton à l'autre.
Étape 3 : garder la preuve
Conservez les attestations pendant la durée d'archivage de vos documents fiscaux. Si l'administration pose une question, la valeur de rachat ou le solde du compte à la date de référence doit pouvoir se justifier en une pièce.
Pour les personnes imposées à la source
Si vous êtes imposé à la source, la logique change un peu. Les personnes qui disposent d'une fortune ou de revenus non soumis à l'impôt à la source sont soumises à la taxation ordinaire ultérieure (TOU). Vous avez alors jusqu'au 31 mars de l'année suivant l'année fiscale concernée pour demander le formulaire de déclaration. Dans ce cas, la fortune devient un élément de votre déclaration, et la distinction 3a / 3b / compte libre vous concerne directement. Voyez aussi permis B et impôt à la source.
Que se passe-t-il au retrait
Au retrait, le 3a change de statut. Le capital sort de la prévoyance liée et devient une prestation en capital, imposée à part du reste de vos revenus, à un taux réduit et séparé. Ce taux dépend de votre canton, de votre situation et du montant retiré.
Le jour du retrait compte pour deux raisons.
- L'impôt séparé sur le capital. Il se calcule au moment du versement, pas par année de cotisation. Les pages retrait du 3e pilier et calcul de l'impôt et échelonner ses retraits expliquent la logique.
- Le passage dans la fortune. Une fois le capital reçu sur votre compte, il quitte l'enveloppe du 3a. S'il reste sur un compte libre à la fin de l'année, il compte dans votre fortune imposable comme n'importe quel avoir libre.
Ce deuxième point surprend souvent les débutants. Le 3a n'alourdit pas la fortune pendant des années, puis le capital retiré la fait monter si vous le gardez à votre nom sur un compte ordinaire. Ce n'est pas un défaut du 3a, c'est le fonctionnement normal d'une épargne libre. Si vous employez ce capital pour un autre projet, comme un logement principal, le traitement fiscal peut être différent : lisez le retrait pour un projet immobilier.
À titre d'exemple de démarche cantonale, à Genève, la prestation en capital du 3e pilier A se déclare en joignant une copie du justificatif de retrait au service compétent et en reportant le montant à la ligne 98.12 de la déclaration. L'impôt y est calculé séparément « au cinquième du taux ordinaire », selon la formulation de la page officielle. Les autres cantons ont leurs propres formulaires et simulateurs. Celui du Jura, par exemple, permet de simuler l'impôt cantonal, communal et fédéral sur une prestation en capital selon la commune, la confession et l'état civil.
Les cas de domicile à surveiller
Si vous déménagez avant de retirer, le canton qui taxe le retrait peut changer : lisez déménager avant de retirer son 3a. Si vous quittez la Suisse, voyez quitter la Suisse et retirer son 3a.
Une question d'ordre de grandeur
Le calculateur de l'Administration fédérale des contributions donne un ordre de grandeur de l'effet du 3a sur le revenu. Pour une personne seule, sans enfant, sans confession et sans fortune, à Delémont, avec un revenu imposable de CHF 100 000 en 2026, il indique CHF 21 335 d'impôts sans versement 3a et CHF 18 927 avec un versement 3a de CHF 7 258, soit CHF 2 408 d'impôt en moins. Ce n'est pas une économie personnelle : l'effet réel dépend de votre commune, de votre situation familiale et de votre fortune. Notez surtout que ce calcul est fait « sans fortune » : il ne dit rien sur l'impôt sur la fortune. Pour en savoir plus sur le calcul d'économie, voyez calculer son économie d'impôt.
Les erreurs à éviter
Quelques pièges reviennent souvent chez les débutants.
- Confondre le revenu et la fortune. Le 3a agit sur le revenu (déduction) ; il reste en dehors de la fortune.
- Déclarer à la fortune un 3a que la loi n'y demande pas, ou oublier une valeur de rachat 3b qu'elle y demande.
- Croire que tout ce qui s'appelle « 3e pilier » a le même traitement. Le 3a et le 3b diffèrent.
- Oublier que le capital retiré rejoint la fortune libre s'il n'est pas réemployé.
- Négliger de demander l'attestation annuelle au prestataire.
La page erreurs fiscales fréquentes du 3e pilier en recense d'autres, avec la manière de les corriger.
Si vous voulez voir comment les offres de 3a et de 3b se comparent, la comparaison est gratuite : vous pouvez demander une comparaison en décrivant votre situation, et la page comment ça marche explique qui traite la demande.
Questions fréquentes
Mon 3a est-il compté dans ma fortune imposable ?
En règle générale, non. Le 3a lié reste en dehors de la fortune imposable tant que l'argent reste dans la prévoyance. Il est imposé une seule fois, au retrait, par un impôt séparé sur le capital. Vérifiez la rubrique de votre formulaire cantonal si un doute subsiste.
Et si mon 3a est placé en titres ou en fonds ?
Le placement ne change pas l'enveloppe. Un 3a en titres reste un 3a, donc il reste exclu de la fortune. En revanche, sa valeur peut monter ou baisser, ce qui change votre capital futur. Pour comprendre le risque, lisez le 3a en titres sans jargon.
Mon assurance 3b entre-t-elle dans la fortune ?
Souvent oui, à sa valeur de rachat, c'est-à-dire la somme que l'assureur vous verserait si vous résiliiez. Une assurance sans valeur de rachat n'a rien à déclarer à ce titre. Demandez l'attestation annuelle à l'assureur.
Dois-je déclarer mon 3a quelque part ?
Oui, mais pas dans la fortune : on le déclare pour justifier la déduction des versements du revenu imposable, avec l'attestation du prestataire. Voyez déclarer son 3e pilier.
Le capital retiré est-il imposé sur la fortune ?
Pas au moment du retrait lui-même : le retrait est d'abord soumis à un impôt séparé sur la prestation en capital. Ensuite, s'il reste sur un compte libre à la date de référence, il compte dans votre fortune comme tout autre avoir.
Les règles sont-elles les mêmes dans tous les cantons romands ?
Le principe est commun pour le 3a. Les détails ne le sont pas : barèmes de fortune, déductions, formulaires et simulateurs diffèrent. C'est pourquoi cette page n'entre pas dans le détail canton par canton. Ce qui change d'un canton à l'autre en donne une vue d'ensemble.
Un compte épargne ordinaire ouvert pour ma retraite est-il un 3a ?
Non. Seul un compte ouvert comme 3a, avec la fondation ou l'assureur, a ce statut. Un compte d'épargne ordinaire, même destiné à la retraite, reste de la fortune libre et se déclare comme tel.
Puis-je réduire ma fortune imposable avec un 3a ?
Verser sur un 3a déplace de l'argent d'une enveloppe imposée à la fortune vers une enveloppe qui n'y est pas imposée. Ce n'est pas une promesse d'économie : l'effet réel dépend de votre fortune, de votre canton et de vos autres éléments. Ce n'est de plus pas le but du 3a, qui reste une épargne retraite bloquée.
Sources
- Revenus de prévoyance imposables — Fedlex
- Prévoyance libre (3b) et assurances de capitaux — Fedlex
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Genève (GE) — déclarer les prestations en capital
- Jura (JU) — simulation du montant d'impôt sur prestations en capital
- Calculateur fiscal de l'AFC — Delémont (JU), 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.