
Dans cette page
Oui, mais sous conditions. Pour le 3e pilier lié (le pilier 3a), vous pouvez continuer à verser après l'âge de référence, au plus tard jusqu'à cinq ans après cet âge, à la seule condition d'exercer encore une activité lucrative. Sans revenu d'activité, plus de versement possible. Et passé le délai de cinq ans, la déduction fiscale disparaît.
Voilà la réponse à la question « 3e pilier : jusqu'à quel âge verser ? ». Le reste de la page explique ce que cela change concrètement pour un salarié qui ne s'arrête pas du jour au lendemain, comment fonctionne le report du retrait, et quels pièges guettent celles et ceux qui prolongent leur activité. Ici, nous informons : la bonne décision dépend de votre revenu, de votre canton et de votre affiliation au 2e pilier.
La réponse en deux phrases
Le 3a reste ouvert aux versements pendant cinq ans au plus après l'âge de référence, tant que vous touchez un revenu issu d'une activité soumise à l'AVS. Au-delà de ce délai, ou dès que vous cessez de travailler, vous ne pouvez plus cotiser ni déduire.
Ce délai de cinq ans figure dans l'ordonnance sur les déductions admises fiscalement (OPP 3). C'est donc une règle fédérale, la même en Romandie qu'ailleurs. Ce qui varie d'un canton à l'autre, c'est la manière dont la déduction est ensuite traitée dans la déclaration d'impôt, comme l'explique la page 3e pilier en Romandie : ce qui change d'un canton à l'autre.
Les repères de la page
Les chiffres ci-dessous sont des repères officiels. Ils ne disent pas combien vous pouvez ou devez verser personnellement.
cinq ans
Délai maximal pour cotiser après l'âge de référence
Source: Déduction fiscale des cotisations 3a (OPP 3, art. 7 al. 2)
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Qui peut continuer à verser
Trois conditions se cumulent. Si l'une manque, le versement n'est plus possible.
- Vous avez un compte ou un contrat 3a ouvert, ou vous en ouvrez un. Un 3a déjà existant reste évidemment utilisable ; la question est plutôt de savoir s'il peut encore être alimenté.
- Vous percevez un revenu d'une activité lucrative soumise à l'AVS, ou un revenu de remplacement. Une rente seule, un loyer ou des intérêts ne suffisent pas.
- Vous êtes dans la fenêtre des cinq ans qui suivent l'âge de référence.
Une personne à la retraite complète, sans aucun revenu d'activité, ne peut donc plus alimenter son 3a. C'est le cas typique de celui ou celle qui arrête de travailler le jour de ses 65 ans révolus… ou plutôt le jour où il atteint l'âge de référence : à cette date, le robinet se ferme avec la fin de l'activité.
Quel plafond s'applique après l'âge de référence ?
Le plafond ne dépend pas de l'âge mais de votre situation. Après l'âge de référence, les règles de l'administration fiscale fédérale distinguent deux cas :
- Vous restez assuré·e au 2e pilier : le plafond correspond à une part du montant-limite supérieur, soit 8 % de ce montant. C'est l'équivalent du « petit 3a ». En 2026, il s'établit à 7 258 CHF, et à 7 373 CHF en 2027.
- Vous ne cotisez plus à une caisse de pension, mais vous travaillez encore : vous pouvez verser jusqu'à 20 % de votre revenu d'activité, au maximum 40 % du montant-limite supérieur. Le maximum chiffré pour 2026 est de 36 288 CHF ; il passe à 36 864 CHF en 2027.
Pour un salarié, la situation la plus courante est la première : l'employeur continue de cotiser à la caisse de pension, donc le petit plafond s'applique. La seconde concerne plutôt des personnes dont l'affiliation a pris fin, ou des indépendants, un public traité dans une autre page du site sur l'indépendant qui prolonge son activité.
Pour situer les ordres de grandeur d'une année à l'autre, voyez le montant maximal du 3e pilier et les plafonds 3a de 2027.
Pourquoi certains continuent
Dans les faits, peu de salariés romands s'arrêtent net à la date officielle. Plusieurs raisons les poussent à poursuivre leur 3a.
- La déduction fiscale reste disponible. Chaque versement admis est déductible du revenu imposable, dans la limite du plafond. Le principe est détaillé dans 3e pilier et impôts : comment la déduction fonctionne. L'effet réel dépend de votre taux d'imposition, donc de votre canton et de votre revenu : ce n'est pas une économie personnelle garantie.
- Le revenu d'activité continue. Certains passent à temps partiel, d'autres changent de poste, d'autres encore prolongent leur contrat jusqu'à la fin d'un projet. Tant que le revenu existe, le droit existe.
- Les années manquées peuvent se rattraper. Le rachat 3a est possible au plus tard jusqu'à cinq ans après l'âge de référence, à condition de continuer à exercer une activité professionnelle. Il n'est plus autorisé dès qu'une prestation de vieillesse 3a a été retirée. Le principe est présenté dans le rachat rétroactif du 3a.
- Le retrait peut être reporté. Nous y revenons juste en dessous.
Pour un tableau de cas encore plus détaillé, une autre page du site traite la règle exacte et ses conséquences fiscales. Ici, l'objectif est plus simple : savoir si la porte est ouverte pour vous.
Reporter le retrait : comment faire
Verser et retirer sont deux gestes distincts. Vous pouvez avoir atteint l'âge de référence, ne pas avoir encore touché votre capital, et continuer à alimenter le compte.
Ce que dit la règle
Les prestations de vieillesse du 3a peuvent être versées au plus tôt cinq ans avant l'âge de référence. À l'autre bout, lorsque le preneur de prévoyance prouve qu'il continue d'exercer une activité lucrative, le versement peut être différé jusqu'à cinq ans au plus à compter de l'âge de référence (OPP 3, art. 3 al. 1).
Concrètement, cela donne une fenêtre de retrait large, avant et après l'âge de référence. Autre précision utile : les contrats d'assurance 3a ne peuvent pas prévoir la fin du contrat après la 70e année. Si vous avez une police liée, vérifiez les conditions de votre contrat.
Les démarches, pas à pas
- Demandez à votre prestataire (fondation bancaire ou assureur) comment il traite le report. Certaines institutions versent le capital automatiquement à une date contractuelle ; d'autres attendent votre demande.
- Préparez la preuve de votre activité. Le report suppose de prouver que vous exercez encore une activité lucrative. Un contrat de travail en cours, une fiche de salaire récente ou une attestation de l'employeur sont les pièces habituelles ; demandez au prestataire laquelle il exige.
- Faites le point sur les versements. Avez-vous encore envie de cotiser ? Dans ce cas, vérifiez le plafond applicable et le délai.
- Pensez à l'étalement. Un retrait unique concentre l'impôt sur une seule année. Avoir plusieurs comptes permet de répartir les retraits, comme l'explique Échelonner ses retraits de 3e pilier. Vérifiez à l'avance les règles cantonales.
La logique d'ensemble de la sortie du 3a est résumée dans Retrait du 3e pilier : l'essentiel. Pour savoir comment l'impôt est calculé au moment du retrait, voyez aussi la page sur l'impôt sur les prestations en capital dans retrait du 3e pilier et calcul de l'impôt.
Et les autres piliers ?
Ne mélangez pas les piliers. Ce qui vaut pour le 3a ne vaut pas forcément pour l'AVS ou la caisse de pension.
- AVS : la rente de vieillesse peut elle aussi être ajournée jusqu'à cinq ans après l'âge de référence. La période d'ajournement commence le premier jour du mois qui suit celui de l'âge de référence, et la déclaration doit être faite au moyen de la formule officielle dans le délai prévu, faute de quoi la rente est versée selon les règles générales. Après l'âge de référence, un nouveau calcul de la rente peut aussi être demandé une seule fois, en ne prenant en compte que les cotisations versées pendant cinq années au plus après cet âge. Toutes ces décisions concernent la caisse de compensation, pas votre prestataire 3a. Le 1er pilier (AVS) est présenté dans sa propre page.
- Lacunes AVS : elles peuvent être comblées par des cotisations versées entre l'âge de référence et cinq ans après, si le revenu atteint 40 % au moins de la moyenne des revenus de l'activité lucrative non partagés et si la cotisation minimale annuelle est versée.
- 2e pilier : les règles de la caisse de pension sont propres à son règlement. Voyez le 2e pilier (LPP).
Un exemple simple
Exemple fictif, pour illustrer. Roger est salarié à Neuchâtel. Il a dépassé l'âge de référence mais son employeur lui a proposé de rester à temps partiel, avec un revenu moyen. Il a un compte 3a bancaire qu'il alimente depuis des années, et il se demande s'il doit retirer le capital maintenant.
Roger raisonne en trois temps.
Premier temps : a-t-il encore le droit de verser ? Oui, car il touche un revenu d'une activité soumise à l'AVS et il reste dans les cinq ans qui suivent l'âge de référence. Comme il est toujours affilié à la caisse de pension de son employeur, le petit plafond de l'année s'applique. Il vérifie le montant officiel de l'année, qui figure dans les repères ci-dessus.
Deuxième temps : a-t-il intérêt à retirer ? Il n'y est pas obligé. Il peut demander à reporter le retrait, à condition de prouver son activité. Il en parle à sa fondation bancaire, qui lui indique les pièces à fournir. L'impôt sur le capital retiré se paie dans le canton où il est domicilié à ce moment-là ; l'effet d'un éventuel déménagement est expliqué dans Déménager avant de retirer son 3a.
Troisième temps : et la déclaration d'impôt ? Roger conserve l'attestation de versement de l'année : sans elle, la déduction est difficile à justifier. Le geste à faire dans la déclaration est présenté dans Déclarer son 3e pilier aux impôts.
Roger n'a pas chiffré d'économie : il sait seulement que la déduction existe tant qu'il est dans les clous. Le gain réel dépendra de son taux d'imposition, de son canton et de la suite de sa carrière. Pour une évaluation personnelle, une comparaison gratuite peut l'aider à y voir plus clair.
Voir la suite dans le temps
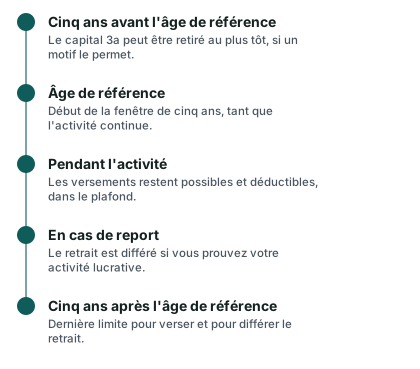
La frise ci-dessous résume l'ordre des étapes. Elle ne donne pas d'âge, parce que l'âge de référence dépend de la situation personnelle et peut évoluer.
Les pièges à éviter
Plusieurs erreurs reviennent chez les personnes qui prolongent leur activité.
Compter sur un revenu qui s'arrête
Le droit de cotiser tombe avec l'activité. Si votre contrat prend fin en milieu d'année, il peut ne plus rester de revenu d'activité à la fin. Un versement fait trop tard pourrait alors être refusé, ou la déduction contestée. Gardez le calendrier en tête avec Jusqu'à quand verser son 3e pilier.
Oublier le délai de cinq ans
Le délai est une borne ferme. Un versement effectué après cette limite n'ouvre plus aucun droit à déduction. Notez la date limite dans votre agenda dès que vous connaissez l'âge de référence qui vous concerne.
Confondre report de retrait et report de rente AVS
Ce sont deux décisions distinctes, avec des interlocuteurs différents. La première relève de votre prestataire 3a, la seconde de la caisse de compensation. Le report de l'une n'entraîne pas celui de l'autre.
Retirer une partie puis vouloir racheter
Le rachat 3a n'est plus autorisé dès qu'une prestation de vieillesse 3a a été retirée. Si vous envisagez de racheter des années manquées, ne retirez pas d'abord. L'ordre des gestes compte.
Compter sur le retrait anticipé pour le logement
Le versement anticipé pour le logement (encouragement à la propriété du logement, EPL) est limité : une demande n'est possible que tous les cinq ans, et seulement jusqu'à la limite d'âge de l'article 3 alinéa 1 OPP 3. Il couvre l'acquisition ou la construction d'un logement pour ses propres besoins, des participations à la propriété d'un logement, ou le remboursement de prêts hypothécaires. Détails dans 3e pilier et projet immobilier.
Négliger la fiscalité du retrait
Le capital 3a est imposé séparément des autres revenus, à un taux qui dépend du canton. Un retrait étalé ne se traite pas comme un retrait unique. Prenez le temps de lire Retraite anticipée : que devient le 3e pilier ? si vous hésitez sur le moment de la sortie.
Une checklist avant de décider
- Vérifier que j'exerce encore une activité lucrative soumise à l'AVS
- Noter la date des cinq ans après mon âge de référence
- Retrouver mon attestation de versement de l'année
- Demander à mon prestataire comment il gère le report du retrait
- Me renseigner sur le plafond qui s'applique à ma situation
- Comparer les offres avant de transférer ou d'ouvrir un nouveau compte
Pour aller plus loin sur la phase de sortie, la page 3e pilier et retraite accompagne la dernière ligne droite. Vous hésitez entre un capital et une rente dans une assurance ? Voyez capital ou rente en 3e pilier. Et si vous voulez comparer des solutions, la page Comparer les offres de 3e pilier explique la démarche, que résume aussi Comment fonctionne Mon 3e Pilier.
Questions fréquentes
Jusqu'à quel âge peut-on verser dans son 3e pilier ?
Au plus tard jusqu'à cinq ans après l'âge de référence, à condition d'exercer encore une activité lucrative. Avant l'âge de référence, la seule condition est d'avoir un revenu soumis à l'AVS.
Peut-on verser si l'on est déjà à la retraite ?
Seulement si vous continuez de toucher un revenu d'une activité lucrative. Un·e retraité·e sans aucun revenu d'activité ne peut plus alimenter son 3a, même s'il reste dans le délai de cinq ans.
La déduction fiscale existe-t-elle encore après l'âge de référence ?
Oui, tant que le versement est admis, c'est-à-dire dans la fenêtre de cinq ans et avec un revenu d'activité. Passé ce délai, il n'y a plus de droit à la déduction. L'effet exact sur votre impôt dépend de votre canton et de votre revenu imposable.
Quel plafond s'applique après l'âge de référence ?
Il dépend de votre affiliation. Si vous restez assuré au 2e pilier, c'est le petit plafond de l'année (7 258 CHF en 2026, 7 373 CHF en 2027). Si vous ne cotisez plus à une caisse de pension mais travaillez, vous pouvez verser jusqu'à 20 % de votre revenu d'activité, dans la limite du grand plafond (36 288 CHF en 2026).
Peut-on reporter le retrait de son 3a ?
Oui. Si vous prouvez que vous continuez d'exercer une activité lucrative, le versement peut être différé jusqu'à cinq ans au plus à compter de l'âge de référence. Demandez à votre prestataire les justificatifs qu'il exige.
Peut-on racheter des années manquées après l'âge de référence ?
Oui, dans la même fenêtre de cinq ans et si vous continuez de travailler. En revanche, le rachat n'est plus autorisé dès qu'une prestation de vieillesse 3a a été retirée.
Le report du retrait 3a change-t-il ma rente AVS ?
Non. Ce sont deux décisions séparées. L'ajournement de la rente AVS passe par la caisse de compensation, avec une déclaration officielle dans un délai fixé. Le 3a, lui, se gère auprès de votre fondation bancaire ou de votre assureur.
Mon contrat d'assurance 3a peut-il durer indéfiniment ?
Non. Les contrats ne peuvent pas prévoir la fin du contrat après la 70e année. Relisez les conditions de votre police liée et demandez à l'assureur ce qui se passe à l'échéance.
Sources
- Déduction fiscale des cotisations 3a (OPP 3, art. 7 al. 2) — Fedlex
- Versement des prestations et retrait anticipé (OPP 3, art. 3 al. 1) — Fedlex
- Transfert du capital de prévoyance (OPP 3, art. 3a al. 2) — Fedlex
- 3e pilier a — plafonds de déduction, rachats rétroactifs, retrait et imposition — Administration fédérale des contributions
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Rentes de vieillesse : ajournement, anticipation, calcul — Fedlex
- Calcul de la rente, splitting, bonifications (art. 29bis) — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.