
Dans cette page
Vous avez réduit votre taux d'activité pour vous occuper de vos enfants, ou vous avez arrêté de travailler pour un temps ? Vous vous demandez sans doute si le 3e pilier à temps partiel reste possible, et si rester au foyer vous ferme la porte. La réponse tient en une idée simple : le pilier 3a suit le revenu d'une activité lucrative, pas le nombre d'heures. Un petit revenu ouvre le droit de verser ; l'absence de revenu le supprime, au moins pour un temps.
Cette page prend deux situations côte à côte et les suit pas à pas. Elle explique ce qui compte, ce qui change selon le 2e pilier, ce que fait le conjoint, et ce que vous pouvez préparer pour plus tard. Elle informe ; elle ne remplace pas une comparaison personnalisée, car la bonne réponse dépend de votre revenu, de votre canton et de votre affiliation à une caisse de pension.
Travailler à taux réduit : ce qui compte pour verser
Le droit de verser suit le revenu, pas le taux
Pour cotiser au pilier 3a, il faut percevoir un revenu, ou un revenu de remplacement, issu d'une activité lucrative soumise à l'AVS. Peu importe que cette activité représente une demi-journée par semaine ou quatre jours : si un salaire soumis à l'AVS tombe sur votre compte, le principe du droit est acquis. Sans activité lucrative, le versement n'est plus possible.
C'est la règle de départ. Tout le reste en découle : le plafond qui s'applique, le montant que vous pouvez raisonnablement verser, la manière de le déclarer.
Votre salaire est-il assez élevé pour entrer au 2e pilier ?
Une autre question pèse sur le plafond : êtes-vous affiliée ou affilié à une caisse de pension ? Le 2e pilier (LPP) applique une coordination : une partie du salaire est déduite avant de calculer ce qui est assuré. En outre, un seuil d'accès fixé par la loi décide à partir de quel salaire annuel l'employeur doit affilier la personne. Ces deux mécanismes touchent de plein fouet le temps partiel.
Concrètement, trois cas se rencontrent :
- votre salaire dépasse le seuil d'accès : vous êtes affiliée à la caisse de votre employeur, et le plafond 3a le plus bas s'applique ;
- votre salaire reste sous le seuil chez tous vos employeurs : en principe, vous n'êtes pas affiliée, et le plafond plus élevé peut entrer en jeu, dans la limite d'une part de votre revenu ;
- vous avez plusieurs petits emplois : chacun peut rester sous le seuil, alors que le total le dépasse. Dans ce cas, la situation se vérifie auprès des caisses concernées.
Le bon réflexe : sortez votre certificat de prévoyance (ou la mention sur votre fiche de salaire) et regardez si une cotisation LPP est prélevée. Si rien n'apparaît, demandez par écrit à l'employeur si vous êtes affiliée. Si vous hésitez sur la définition, la page Le 2e pilier (LPP) : l'essentiel reprend les bases.
Les plafonds de l'année, en un coup d'œil
Voici les repères officiels. Ils sont des maximums, pas des objectifs : verser moins est parfaitement normal, surtout à temps partiel.
CHF 7 258
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 373
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
jusqu'à dix ans
Rachat rétroactif des cotisations 3a manquantes
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Le plafond plus élevé n'est pas un droit automatique à CHF 36 288 : il s'applique dans la limite de 20 % du revenu de l'activité lucrative. Pour un revenu à temps partiel, la limite des 20 % est donc souvent bien plus basse que le maximum. Gardez cette idée en tête : c'est votre revenu, et non le plafond affiché, qui fixe la vraie borne. La page Montant maximal du 3e pilier détaille les deux plafonds.
Verser une partie du plafond : c'est permis
Rien n'oblige à verser le montant maximal. Un versement plus modeste est déductible lui aussi, tant que la limite n'est pas dépassée. Beaucoup de personnes à temps partiel versent une partie du plafond, puis ajustent l'année suivante quand le budget le permet. Pour fixer un rythme réaliste, la page Combien verser par mois sur son 3e pilier ? propose une démarche.
Un piège : la date de crédit
Un versement n'est déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre de cette année. Un virement ordonné en fin de mois peut arriver trop tard. Prévoyez une marge, et gardez l'attestation que le prestataire vous envoie. La page Jusqu'à quand verser son 3e pilier pour l'impôt de l'année ? donne la marche à suivre.
Un autre piège : l'AVS à temps très réduit
L'AVS a sa propre règle, qui n'est pas celle du 3a. Une personne qui n'exerce pas durablement une activité à plein temps peut être traitée comme une personne sans activité lucrative sur le plan de l'AVS si ses cotisations, ajoutées à celles de l'employeur, n'atteignent pas la moitié de la cotisation due. Dans ce cas, elle doit au moins s'acquitter de la cotisation minimale. Cette règle ne supprime pas votre droit au 3a ; elle indique seulement que, pour de très petits revenus, il vaut la peine de contrôler son compte AVS. Pour le contexte général, voyez Le 1er pilier (AVS) : l'essentiel.
Parent au foyer : pas de revenu, quels leviers
Ce que la règle interdit
Soyons clairs : si vous n'exercez aucune activité lucrative, vous ne pouvez pas verser dans un 3a. Le droit à la déduction fiscale est lié à la cotisation, et la cotisation est liée au revenu. Il n'existe pas de « petit 3a pour le foyer » qui contournerait cette règle. Si un prestataire vous affirme le contraire, posez-lui la question par écrit et vérifiez son statut ; la page Vérifier un prestataire de 3e pilier vous aide à le faire.
Cela ne signifie pas que vous restez sans protection. Plusieurs leviers existent, ils sont simplement ailleurs.
Levier 1 : les bonifications pour tâches éducatives
Dans l'AVS, les années passées à s'occuper d'enfants comptent : des bonifications pour tâches éducatives sont attribuées pour l'année civile entière, sauf pour l'année où le droit naît. Pour les parents divorcés ou non mariés qui exercent ensemble l'autorité parentale, la bonification est attribuée en totalité au parent qui assume la plus grande partie de la prise en charge, ou partagée par moitié si les deux parents s'en occupent à égalité. Ce n'est pas un 3e pilier, mais c'est une reconnaissance réelle dans votre rente future. Vérifiez qu'elle figure bien dans votre compte individuel.
Levier 2 : le compte individuel AVS
Chaque personne tenue de cotiser a un compte individuel AVS, sur lequel sont inscrits les revenus soumis aux cotisations, même si l'employeur n'a pas reversé les montants à la caisse. Demander un extrait de compte permet de repérer une lacune ou une année manquante. C'est gratuit, et cela se fait avant de prendre des décisions sur la prévoyance.
Levier 3 : le 2e pilier du conjoint
Si votre conjoint travaille, c'est sa caisse de pension qui porte une partie de la prévoyance du couple. Selon le règlement de la caisse, un rachat dans le 2e pilier peut être possible pour lui, avec une déduction fiscale à la clé pour le ménage. Les conditions, les montants et les limites relèvent du règlement et de la situation personnelle : ils ne se devinent pas, et ils méritent une vérification auprès de la caisse. Un rachat est aussi bloqué pour un certain temps selon la loi ; informez-vous avant de décider. Voyez 3e pilier pour un couple marié pour le cadre général.
Levier 4 : le pilier 3b
Le pilier 3b est la prévoyance libre : pas de condition de revenu lucratif, pas de plafond légal de versement. En contrepartie, la déduction fiscale est en général limitée, voire absente, selon le canton et le produit. Il peut convenir à un foyer qui souhaite mettre de côté malgré tout, mais il demande de bien lire le contrat, notamment s'il s'agit d'une police d'assurance. Les pages Le pilier 3b, ou 3e pilier libre et Pilier 3b et impôts expliquent ce qu'on peut attendre, et ce qu'on ne peut pas.
Levier 5 : préparer le retour
Un arrêt de travail n'est pas définitif. Quand une activité reprend, le droit de verser revient avec elle. Et depuis 2025, on peut aussi compenser une partie des années où l'on n'a pas versé : nous y revenons plus bas.
Cotiser quand le conjoint travaille
Le 3a est une affaire personnelle
Le pilier 3a est strictement individuel. Le revenu de votre conjoint ne vous donne pas le droit d'ouvrir ou d'alimenter un 3a à votre nom, et inversement. Chaque conjoint a ses propres plafonds, selon son propre revenu et sa propre affiliation au 2e pilier. Un couple où l'un des deux a un revenu et l'autre non n'a donc, en pratique, qu'un seul 3a alimenté. La page Combien de comptes 3a ouvrir ? rappelle ce qu'un compte permet et pourquoi on en ouvre parfois plusieurs.
Ce que cela change pour les impôts du ménage
Les couples mariés déposent en général une déclaration commune. La déduction du 3a s'y inscrit pour chaque conjoint qui verse, dans les limites de son propre plafond. Un seul revenu lucratif dans le ménage ne double donc pas la déduction. La page 3e pilier et impôts explique comment la déduction agit sur le revenu imposable, et Déclarer son 3e pilier aux impôts vous dit quels documents réunir.
Et si le ménage est imposé à la source ? Les règles de retenue prennent en compte le cumul des revenus quand les deux conjoints travaillent, avec des déductions forfaitaires. Une taxation ordinaire ultérieure (TOU) peut être demandée dans certains cas, par exemple lorsque la situation est comparable à celle d'une personne domiciliée en Suisse. Elle se demande dans un délai précis ; renseignez-vous à temps auprès de l'administration fiscale de votre canton.
Un seul revenu, deux protections
Voici une manière de regarder le ménage : le revenu qui existe finance le 3a du conjoint qui travaille ; l'AVS reconnaît vos années de soins aux enfants ; le 2e pilier du conjoint protège aussi le couple, selon les règles de la caisse. Pour le cas d'un décès, voyez 3e pilier et décès : la liste des bénéficiaires obéit à un ordre fixé par la loi, que l'on n'a pas intérêt à découvrir au dernier moment.
Deux exemples côte à côte
Les deux personnes ci-dessous sont fictives. Elles servent d'illustration, sans montant et sans promesse.
Exemple : Émilie, 35 ans, mère de deux enfants, travaille à temps partiel à Nyon (canton de Vaud). Elle gagne un revenu modeste, inférieur au seuil d'accès de la caisse de pension. Elle contrôle sa fiche de salaire : aucune cotisation LPP n'est prélevée. Elle en déduit qu'elle n'est pas affiliée, et elle vérifie auprès de son employeur. Comme elle perçoit un revenu soumis à l'AVS, elle peut ouvrir un 3a. Son plafond dépend de cette absence d'affiliation et se limite à une part de son revenu. Elle choisit donc de verser une partie seulement de ce qui serait permis. L'année suivante, elle ajustera son versement selon son budget.
Exemple : Julien, 38 ans, père au foyer à Fribourg. Julien a quitté son emploi pour s'occuper de ses enfants ; sa conjointe travaille à plein temps. Julien n'a plus de revenu lucratif : il ne peut plus verser dans un 3a tant que cela dure. Il demande un extrait de son compte individuel AVS et vérifie que les années d'éducation sont bien prises en compte. Sa conjointe, elle, continue de verser dans son propre 3a. Le couple demande aussi à la caisse de pension de la conjointe si un rachat est ouvert dans son 2e pilier.
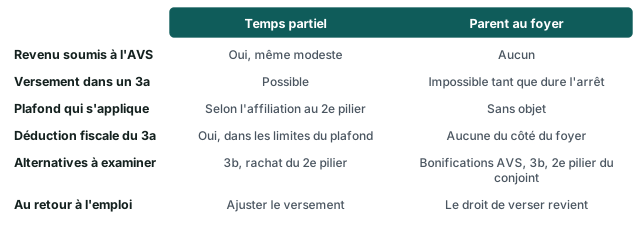
Les deux situations se regardent ainsi :
Ce que l'on peut tirer de ces deux cas
Premier constat : le temps partiel n'est pas un obstacle au 3a, il demande seulement de vérifier l'affiliation au 2e pilier. Deuxième constat : le foyer n'est pas non plus un vide complet, car l'AVS reconnaît les années d'éducation et le conjoint dispose de son propre 2e pilier. Troisième constat : dans les deux cas, la réponse exacte dépend de documents que seul le ménage détient. La page Temps partiel ou au foyer que vous lisez s'arrête là ; pour chiffrer votre cas, une comparaison personnalisée est utile.
Reprendre un emploi plus tard
Le droit de verser revient avec le salaire
Dès la première paie soumise à l'AVS, le droit de verser dans un 3a redevient ouvert, pour l'année en cours. Vous n'avez pas à attendre le début de l'année suivante. La déduction fiscale concerne l'année du versement, à condition que celui-ci soit crédité avant le 31 décembre.
Le rachat rétroactif : une nouveauté à connaître
Depuis le 1er janvier 2025, on peut racheter rétroactivement des cotisations 3a non versées, jusqu'à dix ans de cotisations manquantes. Le rachat est déductible l'année où il est effectué. Mais attention aux limites :
- seules les lacunes apparues à partir de la période fiscale 2025 comptent ; toute lacune antérieure est exclue ;
- il faut d'abord verser l'intégralité de la cotisation due pour l'année en cours, avant de racheter l'année précédente en une fois ;
- vous devez avoir exercé une activité lucrative en Suisse pour compléter vos cotisations.
Pour un parent qui reprend le travail, ce mécanisme peut compter. Mais il ne rattrape pas les années passées avant 2025, et il suppose un revenu suffisant pour verser ce qui est dû dans l'année. L'ordre des étapes est précis, d'où la page dédiée : Rachat rétroactif du 3a et, pour le calcul, Rachat rétroactif 3a : combien pouvez-vous rattraper ?. Genève a d'ailleurs publié une information sur ce sujet pour ses contribuables ; d'autres cantons renseignent aussi sur leur site.
Et si vous êtes déjà proche de la retraite ?
Après l'âge de référence, on peut continuer à cotiser au 3a au plus tard jusqu'à cinq ans après cet âge, tant qu'une activité lucrative est exercée. Passé ce délai, le droit à la déduction s'éteint. La page Peut-on cotiser au 3e pilier après l'âge de la retraite ? traite ce cas.
Les étapes à suivre
Quel que soit votre point de départ, la marche à suivre ressemble à ceci :
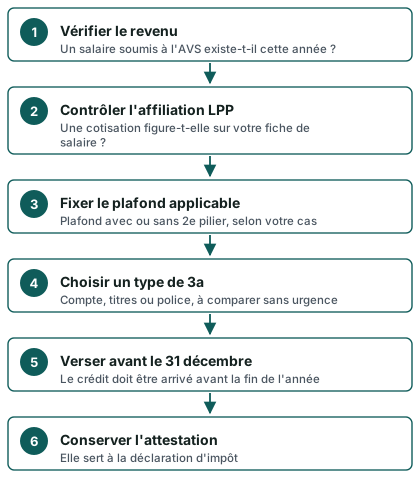
Si vous n'avez pas encore de 3a, la page Ouvrir un 3e pilier : les démarches pas à pas détaille chaque étape. La page Recevoir une offre de 3e pilier : 10 questions à poser vous aide à poser les bonnes questions avant de signer.
Ce qu'il faut revoir, dans quel ordre
Voici une liste à cocher, pensée pour un ménage qui réduit ou interrompt son activité.
- Relever, sur la fiche de salaire, si une cotisation LPP est prélevée
- Demander à l'employeur si vous êtes affiliée à une caisse de pension, si la fiche ne le dit pas
- Noter le plafond qui s'applique dans votre cas, avec ou sans 2e pilier
- Obtenir un extrait du compte individuel AVS
- Vérifier que les bonifications pour tâches éducatives y figurent
- Demander à la caisse du conjoint si un rachat est ouvert dans son 2e pilier
- Décider d'un montant de versement réaliste pour l'année
- Contrôler la date de crédit avant le 31 décembre
- Garder l'attestation de versement pour la déclaration d'impôt
- Noter en cas de reprise d'emploi la date à laquelle le droit de verser revient
À retenir en une page
- Le 3a est lié au revenu d'une activité lucrative soumise à l'AVS, pas au taux d'activité.
- À temps partiel, le droit existe ; c'est l'affiliation au 2e pilier qui fixe le plafond.
- Au foyer et sans revenu, le versement n'est pas possible ; l'AVS reconnaît toutefois les années d'éducation.
- Le 3a est personnel : le revenu du conjoint ne vous ouvre pas de droit.
- Un versement doit être crédité avant le 31 décembre pour compter pour l'année.
- Le rachat rétroactif ne concerne que les lacunes apparues depuis 2025, et suppose un revenu.
- Le 2e pilier du conjoint et le pilier 3b sont deux pistes à examiner, sans promesse d'effet.
Pour situer tout cela dans l'ensemble du système, voyez Les 3 piliers suisses et Le 3e pilier suisse : l'essentiel. Et quand vous aurez réuni vos documents, la page Comparer les offres de 3e pilier vous montre comment mettre des offres en regard.
Questions fréquentes
Peut-on avoir un 3e pilier avec un petit salaire à temps partiel ?
Oui, tant que ce salaire est soumis à l'AVS. Le droit de verser dépend de l'existence d'un revenu lucratif, pas de son niveau. Le montant que vous pouvez verser est limité par le plafond applicable à votre cas et par votre budget. Verser une partie du plafond est tout à fait permis.
Quel plafond s'applique si mon salaire est sous le seuil d'accès à la LPP ?
Si vous n'êtes affiliée à aucune caisse de pension, le plafond plus élevé peut s'appliquer, dans la limite de 20 % du revenu de l'activité lucrative et d'un maximum de CHF 36 288 en 2026. Si vous êtes affiliée, le plafond le plus bas s'applique : CHF 7 258 en 2026. Vérifiez votre affiliation avant de verser, car un dépassement n'est pas déductible.
Je suis parent au foyer : puis-je ouvrir un 3a quand même ?
Sans activité lucrative, vous ne pouvez pas y verser. L'ouverture d'un compte vide n'ouvre pas de droit de déduction. Vous pouvez en revanche regarder les bonifications AVS pour tâches éducatives, le 2e pilier du conjoint et, selon votre situation, un pilier 3b.
Le revenu de mon conjoint me permet-il de cotiser à ma place ?
Non. Le pilier 3a est personnel. Chaque conjoint a ses propres plafonds, selon son propre revenu et son affiliation au 2e pilier. Le revenu de l'un ne crée pas de droit pour l'autre.
Mon conjoint peut-il verser davantage pour compenser ?
Son versement reste limité par son propre plafond. Il ne peut pas dépasser ce plafond pour « rattraper » l'absence de versement de l'autre. Il peut en revanche, selon le règlement de sa caisse de pension, examiner un rachat dans son 2e pilier. Les règles et conditions se vérifient auprès de la caisse.
Que se passe-t-il pour ma rente AVS pendant que je m'occupe de mes enfants ?
Des bonifications pour tâches éducatives sont attribuées pour l'année civile entière, sauf l'année où le droit naît. Pour des parents divorcés ou non mariés qui exercent ensemble l'autorité parentale, elles vont au parent qui assume la plus grande partie de la prise en charge, ou sont partagées par moitié en cas de prise en charge égale. Contrôlez-les dans votre compte individuel.
Je reprends le travail l'an prochain : puis-je racheter les années perdues ?
Seules les lacunes apparues à partir de la période fiscale 2025 peuvent être rachetées, jusqu'à dix ans de cotisations manquantes. Il faut d'abord verser l'intégralité de la cotisation due pour l'année en cours. Les années antérieures à 2025 sont exclues. Un revenu lucratif en Suisse est nécessaire.
Le pilier 3b est-il une bonne solution si je ne peux pas verser en 3a ?
Il peut convenir, mais il n'est pas une copie du 3a. La déduction fiscale est limitée, voire absente, et le contrat doit être bien compris, surtout s'il s'agit d'une police d'assurance. Posez des questions sur les frais, sur la valeur de rachat et sur la possibilité de résilier. Une comparaison personnalisée aide à voir ce qui convient.
Puis-je cotiser si je suis à temps partiel et imposée à la source ?
Oui, si vous percevez un revenu soumis à l'AVS. L'impôt à la source ne supprime pas le droit au 3a, mais la déduction se règle différemment : selon les cas, une taxation ordinaire ultérieure (TOU) peut être demandée dans un délai précis. Renseignez-vous auprès de l'administration fiscale de votre canton.
Jusqu'à quand puis-je verser pour qu'un versement compte pour l'année ?
Le versement doit être crédité sur le compte ou la police 3a au plus tard le 31 décembre de l'année concernée. Un ordre passé trop tard peut être comptabilisé l'année suivante. Gardez l'attestation du prestataire.
Sources
- 3e pilier a — plafonds de déduction et rachats rétroactifs — Administration fédérale des contributions
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Plafonds du 3e pilier a — Conseil fédéral
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 — Fedlex
- Règlement sur l'AVS, art. 52f (bonifications pour tâches éducatives) — Fedlex
- Règlement sur l'AVS, art. 28 (personnes n'exerçant pas durablement une activité à plein temps) — Fedlex
- Règlement sur l'AVS, art. 30ter (compte individuel) — Fedlex
- Genève : rachats rétroactifs dans le pilier 3a — République et canton de Genève
- Genève : montants de versement 3e pilier A — République et canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.