
Dans cette page
- L'arrêt d'activité ne ferme pas le compte 3a
- Reprendre un emploi : le plafond change à nouveau
- Ne plus travailler : peut-on encore verser ?
- Quelle voie pour quelle situation ?
- Un exemple : Sabine, 44 ans, retour au salariat à Fribourg
- Quand retirer, quand laisser faire
- Trois démarches à ne pas oublier avec la caisse AVS
- Questions fréquentes
Si vous arrêtez votre activité d'indépendant, votre compte 3a reste ouvert et l'argent qu'il contient vous appartient toujours. Ce qui change, c'est votre droit de continuer à y verser. Il dépend d'une seule chose : percevez-vous encore un revenu d'une activité soumise à l'AVS, et êtes-vous affilié à une caisse de pension ? Si oui, vous pouvez verser, avec le plafond qui correspond à votre nouvelle situation. Si vous n'avez plus aucun revenu d'activité, les versements s'arrêtent, mais le capital reste en place, sans retrait automatique.
Cette page part du compte que vous possédez déjà. Elle ne parle pas d'en ouvrir un : elle répond à la question de celui ou celle qui ferme son entreprise, retourne au salariat ou prend du recul, et se demande ce qu'il advient de sa prévoyance individuelle. Pour toute situation qui dépend de votre revenu, de votre canton ou de votre affiliation, une comparaison gratuite permet de la regarder avec votre dossier.
L'arrêt d'activité ne ferme pas le compte 3a
Un compte de pilier 3a est un contrat entre vous et un prestataire : une fondation bancaire de prévoyance ou une assurance, avec une police d'assurance liée. Ce contrat ne dépend pas de votre statut du jour. Que vous soyez salarié, indépendant ou sans emploi, il continue d'exister tant que vous ne le résiliez pas et que l'avoir n'a pas été retiré.
Concrètement, rien ne se passe automatiquement le jour où vous radiez votre entreprise :
- le capital reste bloqué dans la prévoyance liée, avec les mêmes règles de retrait qu'avant ;
- les frais éventuels du compte continuent d'être prélevés selon le contrat ;
- si vous aviez un ordre de versement permanent, il peut continuer à partir de votre compte privé alors que vous n'avez plus le droit de verser : il vaut mieux le suspendre ;
- les placements, s'il y en a, restent investis comme avant.
Ce dernier point mérite une attention particulière. Un 3a en titres ou en fonds de placement continue de varier même si votre activité s'est arrêtée. Si vous prévoyez un retrait dans un avenir proche, c'est le moment de relire la logique du risque : 3a en titres, comprendre le risque sans jargon.
Ce qu'il faut faire tout de suite
Deux gestes simples évitent la plupart des ennuis. D'abord, regarder si un versement automatique est encore programmé. Ensuite, noter quel prestataire détient votre 3a et sous quelle forme (compte, titres ou police d'assurance). Cette information servira à chaque décision qui suit.
Reprendre un emploi : le plafond change à nouveau
Quand on est indépendant et sans 2e pilier, le plafond du 3a est le « grand » plafond : en 2026, il est de CHF 36 288. Ce montant est un maximum. En dessous, la règle fait intervenir un pourcentage du revenu de l'activité lucrative, fixé à 20 % : tant que votre revenu est modeste, vous ne pouvez pas atteindre le maximum.
Si vous reprenez un poste salarié et que votre employeur vous affilie à une caisse de pension (2e pilier, LPP), vous retombez dans le cas du « petit » plafond. En 2026, il est de CHF 7 258. C'est la même logique que pour tout salarié : l'affiliation au 2e pilier abaisse ce que vous pouvez déduire et verser.
CHF 7 258
Plafond 3a avec 2e pilier (petit 3a), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a sans 2e pilier (indépendant non affilié), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le passage d'un plafond à l'autre se fait pour l'année en cours selon votre situation. Le point délicat apparaît l'année du changement : vous avez pu avoir une partie de l'année en indépendant, une autre en salarié. Les règles d'application exactes pour cette année de transition dépendent du canton et de l'administration fiscale. Renseignez-vous auprès de votre administration cantonale avant de verser un montant important, et gardez les justificatifs de chaque période d'activité.
Salarié sans caisse de pension
Il existe des postes salariés où l'employeur ne cotise pas au 2e pilier, par exemple parce que le salaire est faible ou le taux d'activité réduit. Dans ce cas, c'est l'absence d'affiliation qui compte, pas la nature de votre contrat. La question à poser à votre employeur est donc très concrète : « Suis-je affilié à une institution de prévoyance ? » La réponse, écrite, figure sur le certificat de prévoyance.
Pour approfondir le cas de l'indépendant qui garde une LPP facultative, lisez j'ai une LPP facultative : combien puis-je mettre en 3a ? et LPP facultative : faut-il s'affilier ?.
Ne plus travailler : peut-on encore verser ?
C'est le point le plus strict. Seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, issu d'une activité lucrative soumise à l'AVS peuvent cotiser au 3a. Si vous n'avez plus d'activité lucrative, le versement n'est plus possible. Ni un autre revenu (fortune, loyers), ni l'envie de continuer à épargner pour la retraite ne changent cette règle.
Les situations intermédiaires sont les plus fréquentes :
- Une activité réduite. Si vous gardez un petit revenu d'activité soumis à l'AVS, le droit de verser demeure, mais le montant possible est lié à ce revenu.
- Un revenu de remplacement. Une indemnité qui remplace un revenu d'activité, comme celles qui touchent des personnes au chômage, peut ouvrir le droit de verser. Le détail est présenté dans au chômage, que devient mon 3e pilier ?.
- Une pause complète. Sans revenu d'activité ni revenu de remplacement, aucun versement n'est admis pour l'année concernée.
- Une activité à temps très partiel. Les règles de l'AVS peuvent traiter une personne qui n'exerce pas durablement une activité à plein temps comme une personne sans activité lucrative, lorsque ses cotisations n'atteignent pas la moitié de la cotisation due. Cela touche la caisse AVS, et pas directement le 3a, mais la qualité de « personne active » doit rester claire. Voyez temps partiel ou au foyer : peut-on cotiser ?.
Et après l'âge de référence ?
Si vous arrêtez votre activité après avoir atteint l'âge de référence, la logique reste la même, avec un cadre particulier. Une personne qui a dépassé cet âge, qui n'a pas de caisse de pension mais qui exerce encore, peut verser jusqu'à 20 % de son revenu d'activité, au maximum 40 % du montant-limite supérieur ; si elle est encore assurée au 2e pilier, la limite est de 8 % du montant-limite supérieur. Pour l'AVS, les indépendants qui ont atteint cet âge ne paient des cotisations que sur la part du revenu qui dépasse une franchise de CHF 16 800 par an, et peuvent y renoncer en le communiquant à la caisse de compensation jusqu'au 31 décembre de l'année de cotisation.
Le sujet est développé dans cotiser au 3e pilier après l'âge de la retraite. Retenez ici l'essentiel : tant que vous exercez, le droit de verser existe, avec des plafonds spécifiques ; quand l'activité cesse, il disparaît.
Quelle voie pour quelle situation ?
Le schéma suivant résume les trois questions qui décident de tout. Lisez-le de haut en bas : à chaque réponse, vous arrivez soit à une nouvelle question, soit à une issue.
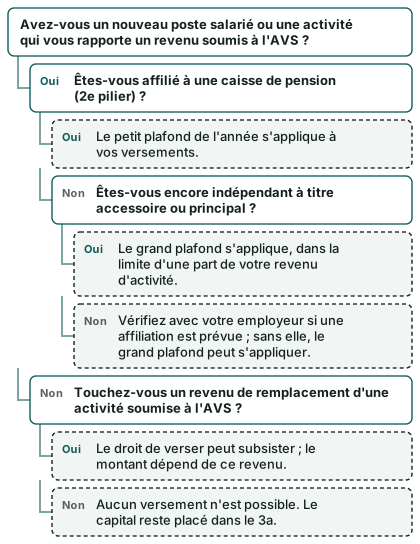
Le tableau ci-dessous donne la même information sous un autre angle, avec la question du retrait.
| Situation après l'arrêt | Plafond applicable | Retrait possible ? |
|---|---|---|
| Poste salarié avec caisse de pension | Le petit plafond de l'année | Selon les motifs et l'âge prévus, pas du seul fait de l'arrêt |
| Poste salarié sans caisse de pension | Le grand plafond, limité par une part du revenu | Même règle |
| Toujours indépendant, sans 2e pilier | Le grand plafond, limité par une part du revenu | Même règle |
| Aucun revenu d'activité | Aucun versement possible | Le capital reste en place |
| Activité maintenue après l'âge de référence | Plafonds particuliers de cette période | Selon les règles de retrait en vigueur |
Le tableau tient volontairement en peu de lignes. La plupart des cas réels sont un mélange : une moitié d'année indépendante, une moitié salariée, ou un mandat qui se poursuit à petite échelle. En pareil cas, les règles se combinent, et un calcul personnalisé évite les erreurs de déduction.
Un exemple : Sabine, 44 ans, retour au salariat à Fribourg
Voici une illustration, avec une personne fictive. Sabine, 44 ans, a été traductrice indépendante à Fribourg. Pendant ses années à son compte, elle n'avait pas de 2e pilier : elle versait dans son 3a avec le grand plafond. Ce printemps, elle accepte un poste salarié dans une entreprise qui l'affilie à sa caisse de pension.
Voici ce qui change pour elle :
- Son compte 3a reste ouvert. Elle n'a rien à faire pour le conserver.
- Son plafond baisse. En 2026, elle ne peut plus verser que le petit plafond de CHF 7 258 pour l'année concernée, comme tout salarié affilié à une caisse de pension.
- Sa déduction reste intéressante. Le calculateur de l'Administration fédérale des contributions donne un ordre de grandeur. Pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Fribourg (chef-lieu), avec un revenu imposable de CHF 80 000 en 2026, les impôts fédéral, cantonal et communal s'élèvent à CHF 15 557 sans versement 3a et à CHF 13 424 avec un versement 3a de CHF 7 258, soit CHF 2 133 d'impôt en moins.
- Elle annonce la fin de son activité indépendante. Elle s'adresse à sa caisse de compensation pour la radier de la liste des indépendants (voir la dernière section).
Ce chiffre de CHF 2 133 est un ordre de grandeur issu du calculateur fédéral, avec ses hypothèses. Ce n'est pas une économie personnelle pour Sabine ni pour vous : l'économie réelle dépend du revenu imposable, de l'état civil, de la commune, de la confession et de la fortune. Pour comprendre la mécanique, vous pouvez lire 3e pilier et impôts : comment la déduction fonctionne et 3e pilier à Fribourg.
Ce que Sabine ne fait pas
Sabine ne retire pas son 3a au moment du changement. Elle aurait pu le croire, puisqu'elle a quitté l'indépendance, mais le motif de retrait existe pour le cas inverse : celui ou celle qui se met à son compte. Retirer parce qu'on arrête n'est pas un motif prévu. Elle laisse donc son capital en place, continue de verser dans les limites de son nouveau plafond et note la date de son prochain point d'étape.
Quand retirer, quand laisser faire
Le capital d'un 3a est en principe bloqué jusqu'à la retraite. Il n'est disponible avant qu'en présence d'un motif prévu par l'ordonnance sur les déductions admises (OPP 3). L'arrêt d'une activité n'en fait pas partie.
Les motifs de retrait anticipé du 3a (article 3 OPP 3) sont :
- le rachat d'années dans une institution de prévoyance professionnelle ;
- l'invalidité complète sans couverture ;
- le début ou le changement d'une activité indépendante ;
- l'acquisition d'un logement en propriété pour ses propres besoins ;
- le départ définitif de Suisse.
Le motif « début ou changement d'activité indépendante » mérite un mot. Le versement en espèces n'est admis que dans l'année qui suit l'établissement à son compte ou le changement d'activité, et il porte sur la totalité de l'avoir : un retrait partiel n'est pas admis. Si vous arrêtez votre activité pour la reprendre autrement, par exemple sous une autre forme, vérifiez auprès de votre prestataire et de l'administration fiscale si ce motif joue pour votre cas. Pour le principe, voyez se mettre à son compte : peut-on retirer son 3e pilier ? et retrait anticipé du 3e pilier : quels motifs sont permis ?.
Les raisons de laisser faire
Un capital 3a qui reste en place conserve ses avantages fiscaux : il n'est pas imposé comme un revenu ordinaire pendant qu'il y est, et l'impôt sur les prestations en capital s'applique seulement au retrait. L'échelonnement des retraits sur plusieurs années, quand le prestataire le permet, peut lisser cet impôt ; la page échelonner ses retraits de 3e pilier en explique le principe.
À l'inverse, un retrait par nécessité financière, parce que l'activité s'est arrêtée et que le revenu manque, a un coût fiscal et prive la retraite d'une partie de son capital. Avant de décider, posez-vous trois questions :
- ai-je un motif de retrait reconnu, ou suis-je en train de chercher une exception ?
- quel impôt s'applique à ce retrait dans mon canton ?
- ai-je d'autres sources de liquidités, comme un revenu de remplacement ou une épargne libre ?
Si vous voulez aussi comparer les prestataires pour un transfert ou un changement de forme, regardez transférer son 3a et le comparatif des offres de 3e pilier.
Le rachat et l'âge de référence
Un point souvent ignoré : le rachat rétroactif du 3a est possible au plus tard jusqu'à cinq ans après l'âge de référence, à condition de continuer à exercer une activité professionnelle. Il n'est plus autorisé dès qu'une prestation de vieillesse 3a a été retirée. Cela signifie qu'un indépendant qui arrête son activité et retire son 3a perd ensuite le droit de racheter des années manquantes. Les détails sont dans rachat rétroactif du 3a et rachat rétroactif pour un indépendant.
Trois démarches à ne pas oublier avec la caisse AVS
Arrêter son activité n'est pas qu'une affaire de 3a. Le 3a dépend de l'AVS : la qualité de personne active se prouve par les décomptes de cotisations. Voici trois démarches à ne pas laisser de côté.
Annoncer la fin de l'activité
Les indépendants, employeurs et personnes sans activité lucrative doivent s'annoncer auprès de la caisse de compensation cantonale s'ils ne sont pas déjà affiliés. La loi ne fixe pas de délai à cet endroit, mais il est utile d'annoncer rapidement le changement : l'AVS fonctionne sur la base de décomptes, et un indépendant qui a cessé son activité mais reste inscrit peut continuer à recevoir des acomptes de cotisations.
Demander la décision de cotisation finale
Pour la dernière période d'activité, la caisse fixe les cotisations sur la base du revenu déclaré. Gardez la décision finale : elle prouve votre revenu d'indépendant pour le calcul des plafonds de la dernière année et peut servir lors d'un contrôle fiscal. Pour vérifier que vos années sont complètes, lisez mes cotisations AVS sont-elles complètes ?.
Faire le point sur le statut ensuite
Si vous êtes sans activité lucrative, vous êtes soumis à d'autres règles de cotisation à l'AVS, avec une cotisation minimale. Un indépendant dont le revenu est faible doit lui aussi acquitter une cotisation minimale. Les montants varient selon les situations : renseignez-vous auprès de votre caisse. Ce point touche aussi vos impôts, car vous devrez déclarer correctement votre 3a et vos revenus de la période : voyez déclarer son 3a aux impôts quand on est indépendant.
Check-list de fin d'activité
- Suspendre l'ordre de versement permanent s'il n'y a plus de revenu d'activité
- Annoncer la fin de l'activité à la caisse de compensation cantonale
- Conserver la décision de cotisation finale et le dernier décompte
- Demander à votre employeur s'il vous affilie à une caisse de pension
- Relire le plafond qui s'applique à votre nouvelle situation
- Noter où se trouve votre 3a et sous quelle forme
- Prévoir la déclaration fiscale de l'année de transition
Vous pouvez aussi regarder le cas voisin de la vente de l'entreprise et l'ensemble de la prévoyance de l'indépendant. Pour la suite du parcours de création, la page ouvrir un 3a quand on est indépendant décrit le point de départ inverse.
Questions fréquentes
Mon compte 3a est-il fermé automatiquement si je radie mon entreprise ?
Non. Le compte 3a est un contrat avec un prestataire de prévoyance, indépendant de votre statut. Il reste ouvert, avec son capital, jusqu'à ce que vous le résiliez ou que vous retiriez l'avoir pour un motif admis. Seul le droit de verser peut s'arrêter.
Puis-je continuer à verser si je n'ai plus de revenu ?
Non. Seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, d'une activité soumise à l'AVS peuvent cotiser au 3a. Sans activité lucrative, le versement n'est plus possible. Le capital déjà placé n'est pas touché.
Quel plafond s'applique si je deviens salarié ?
Si vous êtes affilié à une caisse de pension, c'est le petit plafond, de CHF 7 258 en 2026. Si votre employeur ne vous affilie pas, le grand plafond peut s'appliquer, de CHF 36 288 en 2026 au maximum, dans la limite d'une part de votre revenu. L'affiliation figure sur votre certificat de prévoyance.
Puis-je retirer mon 3a parce que j'arrête mon activité indépendante ?
Pas pour ce seul motif. Les motifs de retrait anticipé sont limités : rachat dans une caisse de pension, invalidité complète sans couverture, début ou changement d'activité indépendante, acquisition d'un logement pour ses propres besoins, départ définitif de Suisse. Arrêter son activité n'en fait pas partie.
Et si je recommence une activité indépendante un peu plus tard ?
Un début ou un changement d'activité indépendante peut ouvrir un retrait en espèces, mais seulement dans l'année qui suit l'établissement à son compte ou le changement, et pour la totalité de l'avoir. Un retrait partiel n'est pas admis. Avant de décider, faites vérifier votre situation par votre prestataire et l'administration fiscale.
Dois-je prévenir la caisse AVS ?
Oui, il est utile d'annoncer le changement de statut à la caisse de compensation cantonale. La loi ne fixe pas de délai à cet endroit, mais une annonce tardive peut vous faire recevoir des acomptes inutiles. Gardez la décision de cotisation finale.
Mon 3a peut-il servir à autre chose si je n'ai plus de revenu ?
Le capital reste bloqué en dehors des motifs prévus. Il peut servir, par exemple, à l'acquisition d'un logement pour vos propres besoins, ou à l'amortissement indirect d'une hypothèque, selon les règles de votre prestataire. Pour ces usages, voyez 3e pilier et projet immobilier.
Comment savoir quoi faire dans mon cas précis ?
La réponse dépend de votre revenu, de votre canton, de votre affiliation au 2e pilier et de vos projets. Une comparaison gratuite permet de partir de votre situation réelle, et la page Comment ça marche explique qui traite la demande.
Sources
- 3e pilier a — retrait et imposition (AFC)
- 3e pilier a — plafonds de déduction et rachats rétroactifs (AFC)
- Le troisième pilier — OFAS
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Personnes assurées et affiliation — Fedlex
- Cotisations des indépendants et des personnes sans activité lucrative — Fedlex
- Versement des prestations et retrait anticipé (OPP 3) — Fedlex
- Calculateur fiscal de l'AFC — Fribourg (FR), 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.