
Dans cette page
- Presque toutes les banques proposent un 3a : à quoi ça ressemble
- Banque cantonale, grande banque, banque en ligne : trois familles
- Pas à pas : de la demande à l'ouverture du compte
- Ce que la banque vous demandera
- Faut-il rester dans sa banque habituelle ?
- Avoir plusieurs comptes 3a : pourquoi et comment
- Demander une comparaison gratuite avant de choisir
- Questions fréquentes
Presque toutes les banques établies en Suisse proposent un compte 3a, et celle où vous avez déjà votre compte salaire en fait très probablement partie. Un compte 3a en banque n'est pas un compte courant : il est ouvert auprès d'une fondation de prévoyance liée, rattachée à la banque, et l'argent y reste réservé à la retraite, sauf cas prévus par la loi. Cette page vous aide à comprendre les types de banques, les étapes d'ouverture et les questions à se poser avant de signer.
Les banques ne sont pas toutes identiques pour autant. Elles se ressemblent sur le cadre légal, qui est le même pour tous, et se distinguent par la manière de vous accueillir, la facilité des démarches et la liberté que vous gardez. C'est là que se joue votre choix.
Exemple : Inès, 29 ans, salariée à Neuchâtel (NE), gagne un revenu moyen et verse déjà son salaire sur le compte de sa banque cantonale. Elle se demande si elle doit y ouvrir aussi son 3a, ou si cela la limite. Nous la suivons tout au long de la page, pas à pas.
Presque toutes les banques proposent un 3a : à quoi ça ressemble
Le droit fédéral fixe les formes reconnues de prévoyance liée. L'ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance (OPP 3) en nomme deux : le contrat de prévoyance liée conclu avec un établissement d'assurances, et la convention de prévoyance liée conclue avec une fondation bancaire (art. 1 al. 1 let. a et b). Côté banque, c'est donc cette seconde forme qui vous concerne.
Concrètement, la convention de prévoyance liée est un contrat spécial d'épargne. Il est affecté exclusivement et irrévocablement à la prévoyance, et peut être complété par un contrat de prévoyance risque (art. 1 al. 3). Le mot « irrévocablement » compte : vous ne pouvez pas décider un jour de transformer ce compte en compte de dépenses.
Les fonds de la prévoyance liée doivent être placés sous forme de dépôts d'épargne auprès d'une banque régie par la loi sur les banques. Pour l'épargne-titres, le placement passe par l'intermédiaire d'une telle banque (art. 5 al. 1). Autrement dit, une banque qui propose un 3a ne le fait pas à titre privé : elle est soumise à la législation bancaire, et la fondation placée à ses côtés doit respecter le cadre de l'OPP 3.
Compte d'épargne ou titres : deux manières d'utiliser la banque
Un 3a bancaire se présente sous deux formes principales.
- Le compte d'épargne 3a : l'argent est un dépôt, comme sur un livret d'épargne. Les variations de valeur sont inexistantes, mais l'intérêt est fixé par la banque et peut changer.
- Le 3a en titres : l'argent est investi, en général dans des fonds. L'épargne-titres suit des règles de placement proches de celles des caisses de pension, mais il est aussi possible d'investir en totalité dans un produit avec garantie du capital ou dans une obligation de débiteurs très solvables (art. 5 al. 3). La valeur peut monter ou baisser. Pour comprendre ce que cela implique, lisez 3a en titres : comprendre le risque sans jargon.
Beaucoup de banques offrent les deux sous un même toit, parfois en vous laissant répartir votre épargne entre les deux. Ce n'est pas une obligation : une banque peut ne proposer que le compte d'épargne.
Le même cadre pour tous, mais pas le même service
Que vous passiez par une grande enseigne ou une petite banque, le plafond de versement est celui de l'année, fixé par la Confédération. Il est de 7 258 CHF en 2026 pour une personne affiliée à un 2e pilier, et de 7 373 CHF en 2027. La déduction fiscale dépend de votre canton, pas de la banque. Ce qui varie, c'est l'interface, les frais, les options de placement et la souplesse. Pour les types de frais, voyez Frais du 3e pilier : lesquels existent et comment les lire ?.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Banque cantonale, grande banque, banque en ligne : trois familles
Plutôt qu'une liste de noms, il est plus utile de connaître les familles. Chacune répond à une attente différente. Aucune n'est « la meilleure » : tout dépend de ce que vous attendez d'un 3a.
La banque cantonale : la proximité
La banque cantonale est ancrée dans son territoire. Elle a des agences dans les villes et villages du canton, un conseiller que vous pouvez rencontrer et un discours adapté à la fiscalité locale. Si vous aimez parler face à face et avoir quelqu'un qui connaît votre région, cette famille répond à ce besoin.
À vérifier : si l'offre de placements en titres est large ou limitée, si les démarches se font aussi en ligne, et ce que devient votre compte si vous déménagez dans un autre canton.
La grande banque : l'étendue de l'offre
Les grandes banques actives dans toute la Suisse ont un réseau national, une gamme plus étendue de fonds et des services à distance bien rodés. Elles s'adressent aussi bien à un client qui épargne peu qu'à un client plus fortuné. La contrepartie est parfois un accueil plus standardisé, et des offres commerciales plus nombreuses à trier.
À vérifier : la clarté des frais, la facilité à changer de solution de placement, et la liste des produits proposés en priorité (certains sont mis en avant pour des raisons commerciales).
La banque en ligne : l'autonomie
Les banques en ligne et les applications de prévoyance ouvrent un 3a entièrement à distance, souvent en quelques minutes d'écran. Elles s'adressent à qui est à l'aise avec le numérique et aime gérer seul. Le contact humain y est limité, voire absent. Pour en savoir plus, lisez Une appli pour son 3a : comment ça marche, pour qui ? et 3a en ligne et applications : par où commencer ?.
À vérifier : comment joindre quelqu'un en cas de problème, ce qui se passe si l'application change de conditions, et si une réponse humaine est possible pour une question complexe.
Le schéma suivant relie un besoin exprimé à une famille. Il ne désigne pas de banque : il vous aide seulement à savoir par quel type de banque commencer à regarder.
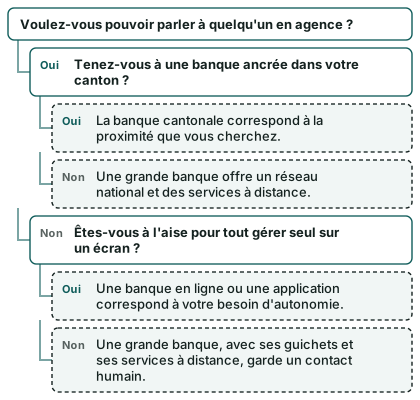
Pour Inès : elle aime avoir quelqu'un à qui parler et vit à Neuchâtel. Le schéma la mène vers une banque cantonale, qui est justement celle où se trouve déjà son salaire. Cela ne dit pas que c'est son meilleur choix : cela dit que cette famille correspond à ce qu'elle exprime.
Pas à pas : de la demande à l'ouverture du compte
Ouvrir un compte 3a prend quelques étapes simples. Le détail varie d'une banque à l'autre, mais l'ordre est presque toujours le même. Pour une version plus détaillée, consultez Ouvrir un 3e pilier : les démarches pas à pas et Mon premier compte 3a : les étapes, de A à Z.
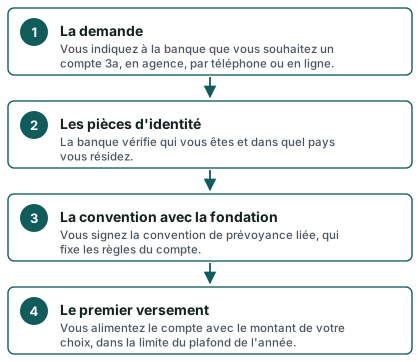
1. La demande
Vous faites votre demande : dans une agence, par un formulaire en ligne ou par une application. À ce stade, vous n'êtes encore engagé sur rien. Posez vos questions sur la forme (épargne ou titres), les frais, les conditions de transfert et la possibilité d'ouvrir plusieurs comptes.
2. Les pièces d'identité
La banque doit vous identifier. Elle vous demandera une pièce d'identité officielle en cours de validité, et parfois d'autres documents, détaillés ci-dessous. Un contrôle à distance par vidéo est devenu courant dans les offres en ligne.
3. La convention avec la fondation
Vous signez la convention de prévoyance liée. C'est le document-clé : il dit que l'argent est affecté à votre prévoyance, à quelles conditions vous pouvez le retirer, et comment désigner vos bénéficiaires. Lisez-la avant de signer. Ne laissez personne vous dire que c'est une simple formalité.
4. Le premier versement
Vous versez de l'argent sur le compte. Il n'y a pas de montant imposé : vous pouvez commencer petit, ou verser jusqu'au plafond de l'année. Si vous versez trop, le prestataire doit vous rembourser l'excédent (c'est notamment ce que rappelle l'administration genevoise), et cet excédent est ajouté à votre fortune imposable. Pour savoir combien verser, voyez Combien verser par mois sur son 3e pilier ?.
Ce que la banque vous demandera
Au-delà de la pièce d'identité, une banque a plusieurs obligations de vérification. Voici les documents et informations les plus courants.
- Une pièce d'identité valable : carte d'identité, passeport ou titre de séjour suisse selon votre situation.
- Votre adresse de domicile : la banque doit savoir où vous résidez. Selon votre pays de résidence, certaines banques refusent d'ouvrir un compte ; ce cas est traité dans les pages consacrées aux frontaliers.
- Votre situation professionnelle : salarié, indépendant, sans emploi. Elle détermine le plafond applicable, car il n'est pas le même selon que vous êtes affilié à un 2e pilier ou non. En 2026, le plafond sans 2e pilier est de 36 288 CHF, dans la limite d'une part de votre revenu d'activité lucrative (20 % du revenu net de l'activité indépendante).
- Votre numéro AVS, souvent demandé pour les déclarations fiscales.
- Le détail de votre compte de départ pour le premier virement.
- Le nom de vos bénéficiaires : à qui revient l'argent en cas de décès. Les règles sont précises, voyez 3e pilier et décès : qui touche l'argent ?.
Pour préparer ces documents d'avance, Documents pour ouvrir un 3a : la liste à cocher vous donne une liste prête à l'emploi.
La banque peut aussi vous poser des questions sur votre profil : ce que vous attendez de votre épargne, votre tolérance aux variations de valeur, votre horizon de temps. Répondez honnêtement : ces questions ne servent pas à vous vendre quelque chose, mais à vérifier que ce que vous choisissez correspond à votre situation.
Faut-il rester dans sa banque habituelle ?
C'est la question d'Inès, et sans doute la vôtre. La réponse n'est ni oui ni non.
Les raisons de rester
- La simplicité : vous connaissez l'interface, vos virements internes sont rapides, et tout se retrouve au même endroit.
- La relation : si vous avez déjà un conseiller que vous appréciez, il connaît votre situation.
- Les démarches réduites : l'identité de la personne est déjà vérifiée, l'ouverture est souvent plus rapide.
Les raisons de regarder ailleurs
- L'offre de placements : votre banque habituelle ne propose peut-être qu'un compte d'épargne, ou une gamme restreinte de fonds.
- Les frais : ils varient d'une banque à l'autre, et pas toujours en faveur des clients de longue date.
- La liberté : rien ne vous oblige à mettre tous vos œufs dans le même panier. Le 3a est séparé de votre compte salaire, vous pouvez donc le placer ailleurs sans conséquence sur le reste.
Une question de sécurité
Une inquiétude fréquente : que devient l'argent si la banque rencontre des difficultés ? Les avoirs d'épargne 3a bénéficient d'une garantie des dépôts, avec un plafond et un champ d'application que vous pouvez vérifier auprès de la banque. Posez-lui la question par écrit : un prestataire sérieux vous répond clairement. Pour d'autres vérifications, lisez Vérifier un prestataire de 3e pilier : la liste en 7 gestes.
Rester ou partir : ce n'est pas définitif
Choisir une banque aujourd'hui ne vous y enferme pas. Il est possible de transférer un 3a d'une banque à l'autre, avec des étapes précises. Voyez Transférer son 3a : comment faire pas à pas et Changer de prestataire pour son 3a : le transfert pas à pas. Pensez à demander à la banque si des frais de sortie s'appliquent avant de vous engager.
Pour Inès : elle décide d'abord de regarder ce que sa banque cantonale propose réellement (types de comptes, placements, frais) avant de trancher. Elle note ses questions, puis les compare avec d'autres familles. Elle n'a pas à choisir tout de suite.
Avoir plusieurs comptes 3a : pourquoi et comment
Rien n'interdit d'ouvrir plusieurs comptes 3a, auprès de la même banque ou de banques différentes. Les plafonds de versement s'appliquent à l'ensemble de vos versements de l'année, pas à chaque compte. Si vous dépassez le plafond en cumulant plusieurs comptes, l'excédent devra être remboursé.
Pourquoi en ouvrir plusieurs
- Séparer des objectifs : un compte pour la retraite à long terme, un autre pour un projet à moyen terme, comme l'achat d'un logement.
- Mieux échelonner les retraits : au moment de retirer, le capital est imposé séparément. Avoir plusieurs comptes permet de retirer à des années différentes. Ce point est expliqué dans Échelonner ses retraits de 3e pilier : mode d'emploi.
- Mélanger les approches : un compte d'épargne pour la part prudente, un compte en titres pour la part plus dynamique.
Les pièges à connaître
- La multiplication des frais : chaque compte peut avoir ses propres frais de tenue. Demandez-les avant d'ouvrir.
- Le suivi : plus vous avez de comptes, plus il est difficile de s'y retrouver. Gardez un tableau simple de vos comptes et de leur objectif.
- L'effet de seuil : certains placements imposent un montant minimal, ce qui peut rendre un petit second compte peu pratique.
Pour une vue d'ensemble, voyez Combien de comptes 3a ouvrir ? Les bases.
Un 3a en banque peut côtoyer un 3a en assurance
Les deux formes reconnues, fondation bancaire et établissement d'assurances, peuvent coexister. Si vous hésitez entre elles, lisez 3e pilier : banque ou assurance, comment choisir ?. Le 3a en banque est une épargne souple ; le 3a en assurance est un contrat avec une durée et des garanties propres. Ce sont deux logiques différentes.
Demander une comparaison gratuite avant de choisir
Vous avez compris les familles de banques et les étapes d'ouverture. Il reste à savoir ce que les offres disponibles proposent réellement pour votre situation : votre revenu, votre canton, votre âge, votre affiliation à un 2e pilier. Ces éléments changent ce qui vous convient.
Le formulaire « Demander une comparaison gratuite » vous permet de recevoir une comparaison d'offres adaptée à votre cas, sans engagement. Pour comprendre qui traite votre demande et comment, la page Comment fonctionne Mon 3e Pilier l'explique. Vous pouvez aussi commencer par Comparer les offres de 3e pilier.
Si vous recevez ensuite une proposition de banque, Recevoir une offre de 3e pilier : 10 questions à poser vous aide à la lire calmement.
Questions fréquentes
Toutes les banques proposent-elles un compte 3a ?
Presque toutes, mais pas toutes. Un 3a bancaire suppose une banque soumise à la loi sur les banques et reliée à une fondation de prévoyance liée. Certains petits établissements n'en offrent pas. Le plus simple est de demander directement à la banque si elle propose un compte 3a et sous quelle forme.
Dois-je ouvrir mon 3a dans la banque où j'ai mon salaire ?
Non. Le 3a est un compte à part, qui n'a aucun lien obligatoire avec votre compte salaire. Vous pouvez l'ouvrir dans la même banque par commodité, ou ailleurs si l'offre vous convient mieux. Le plafond de versement et la déduction fiscale sont identiques dans les deux cas.
Un compte 3a est-il un compte comme les autres ?
Non. L'argent est affecté exclusivement et irrévocablement à la prévoyance. Vous ne pouvez pas le dépenser librement, et il ne se retire que dans des cas prévus, comme la retraite, l'achat du logement principal ou le départ définitif de Suisse. Pour les motifs, voyez Retrait anticipé du 3e pilier : quels motifs sont permis ?.
Combien puis-je verser sur mon compte 3a ?
Cela dépend de votre situation. Une personne affiliée à un 2e pilier est soumise au petit plafond de l'année, qui est de 7 258 CHF en 2026. Une personne non affiliée peut verser davantage, dans la limite d'une part de son revenu d'activité lucrative, avec un maximum de 36 288 CHF en 2026. Les montants de 2027 sont à vérifier dans Plafonds 3a 2027 : ce qui change pour vous.
Puis-je changer de banque plus tard ?
Oui. Le transfert d'un 3a d'une banque à une autre est possible. Il faut prévenir les deux établissements et suivre leurs formulaires. Informez-vous d'abord des éventuels frais de sortie. Le détail est dans Transférer son 3a : comment faire pas à pas.
Mon argent est-il protégé si la banque a un problème ?
Les avoirs d'épargne 3a sont couverts par la garantie des dépôts, dans les limites prévues. Le plafond et le champ exacts sont à confirmer auprès de la banque ou de l'organisme de garantie. Les titres détenus dans un 3a en fonds sont, eux, séparés du patrimoine de la banque, mais leur valeur peut varier. Voyez aussi Peut-on perdre de l'argent avec un 3e pilier ?.
Faut-il vivre en Suisse pour ouvrir un compte 3a en banque ?
Pas toujours, mais c'est plus compliqué. Une banque peut refuser d'ouvrir un compte à une personne qui habite à l'étranger, même si elle travaille en Suisse. Cette situation est traitée à part dans J'habite en France et je travaille en Suisse : puis-je ouvrir un 3a ?.
Quel document dois-je préparer en premier ?
Votre pièce d'identité en cours de validité. Ensuite, votre numéro AVS et les coordonnées de votre compte de départ. Si vous êtes indépendant, prévoyez aussi un justificatif de votre statut. La liste complète se trouve dans Documents pour ouvrir un 3a : la liste à cocher.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.