
Dans cette page
- Une appli 3a, c'est quoi exactement ?
- Derrière l'écran : une fondation et une banque
- Ouvrir son 3a en quelques minutes : le parcours
- Ce que l'appli ne fait pas à votre place
- Aider ou être seul : à chacun son besoin
- Que faire si l'appli disparaît ?
- Comparer avec d'autres portes d'entrée gratuitement
- Questions fréquentes
Une appli 3a est une porte d'entrée sur téléphone vers un pilier 3a ordinaire. Elle ne crée pas un nouveau type de 3e pilier : derrière l'écran, il y a toujours une fondation de prévoyance et une banque, avec les mêmes règles que pour un 3a ouvert au guichet. Ce qui change, c'est la manière d'ouvrir, de verser et de consulter son compte.
Pour un salarié qui débute, c'est souvent pratique. Mais une appli ne choisit rien à votre place : ni le montant, ni la forme du placement, ni le prestataire qui vous convient. Cette page vous explique, pas à pas, ce qui se passe réellement quand vous ouvrez un 3a depuis votre téléphone.
Exemple (fictif) : Lucas, 25 ans, salarié à Genève. Il a entendu un collègue dire qu'on ouvre un 3a « en quelques minutes sur son mobile ». Il se demande ce que cela change, et ce qu'il doit vérifier avant de se lancer. Nous le suivons tout au long de la page.
Une appli 3a, c'est quoi exactement ?
Une appli 3a est un service numérique qui sert d'interface. Elle regroupe en général trois fonctions :
- ouvrir un compte ou une solution 3a, sans passer par une agence ;
- verser de l'argent, ponctuellement ou par ordre permanent ;
- suivre le solde, les versements de l'année et les attestations utiles à la déclaration d'impôts.
L'appli n'est pas le contrat. Le contrat de prévoyance liée est conclu avec un établissement qui a le droit de proposer du 3a. L'appli est la vitrine et le tableau de bord. Quand vous lisez « 3a 100 % en ligne », comprenez : le parcours est numérique, pas la nature du produit.
Ce que l'appli ne change pas
Le pilier 3a reste de la prévoyance individuelle liée. Cela veut dire que l'argent est affecté à la prévoyance et qu'il est bloqué jusqu'à des événements prévus. Les motifs de retrait anticipé sont les mêmes qu'ailleurs : rachat dans une caisse de pension, invalidité complète sans couverture, début ou changement d'activité indépendante, acquisition d'un logement pour ses propres besoins, départ définitif de Suisse. Vous trouverez le détail dans retrait anticipé du 3e pilier.
La déduction fiscale suit aussi les règles habituelles. La loi sur l'impôt fédéral direct prévoit que les montants versés pour acquérir des droits dans une forme reconnue de prévoyance individuelle liée sont déductibles, dans la mesure fixée par le Conseil fédéral avec les cantons. Pour comprendre le mécanisme, lisez 3e pilier et impôts.
Pourquoi les applis se sont multipliées
Pour beaucoup de jeunes actifs, l'agence bancaire n'est plus le premier réflexe. Une appli répond à trois attentes : aller vite, tout voir au même endroit et verser sans paperasse. Cela explique son succès auprès des moins de trente ans. Mais la facilité d'accès ne dit rien de la qualité d'une offre. Un parcours fluide peut cacher des frais, un placement qui ne vous convient pas ou des conditions de sortie peu lisibles. Nous y revenons plus bas.
Derrière l'écran : une fondation et une banque
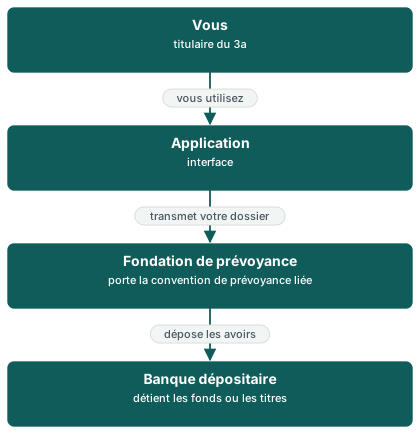
C'est le point que les débutants ignorent le plus souvent. Quand vous versez dans une appli 3a, votre argent ne reste pas « dans l'appli ». Il passe par une chaîne de responsabilités.
Voici le schéma, de vous jusqu'à la banque qui détient les fonds.
Le rôle de la fondation de prévoyance
Les conventions de prévoyance liée sont des contrats spéciaux d'épargne conclus avec des fondations bancaires. L'argent y est affecté exclusivement et irrévocablement à la prévoyance. Une convention de ce type peut être complétée par un contrat de prévoyance risque. En pratique, c'est la fondation qui porte votre convention de 3a, même si vous ne la voyez jamais dans l'appli.
L'autre forme reconnue est le contrat de prévoyance liée conclu avec un établissement d'assurances. C'est la police d'assurance liée. Une appli peut donner accès à l'une ou à l'autre ; la plupart des applis grand public s'appuient plutôt sur la fondation bancaire. Pour comprendre cette différence, lisez 3e pilier : banque ou assurance.
Le rôle de la banque dépositaire
Les fonds de la prévoyance liée doivent être placés sous forme de dépôts d'épargne auprès d'une banque soumise à la loi sur les banques. Pour une épargne en titres, le placement passe par l'intermédiaire d'une telle banque. Autrement dit, même si votre application est conçue par une jeune entreprise, les avoirs sont conservés par une banque régulée.
Une conséquence utile à retenir : les avoirs de prévoyance sont tenus à part du patrimoine de l'établissement. Si l'appli ou son éditeur rencontrait des difficultés, vos avoirs 3a ne se confondent pas avec leurs comptes courants. Les règles précises de protection en cas de faillite de la banque dépositaire dépendent de la structure choisie : demandez-les par écrit au prestataire avant de verser, plutôt que de vous fier à une phrase de la page d'accueil.
Les questions à poser sur la chaîne
Avant d'ouvrir, notez la réponse à ces questions :
- Quelle fondation porte la convention de prévoyance liée ?
- Quelle banque détient les fonds ou les titres ?
- Qui est l'interlocuteur en cas de litige : l'éditeur de l'appli ou la fondation ?
- Comment les frais sont-ils prélevés, et où les voit-on ?
Si les réponses ne figurent pas clairement dans les conditions, c'est déjà une information. Pour d'autres questions utiles, voyez recevoir une offre de 3e pilier.
Ouvrir son 3a en quelques minutes : le parcours
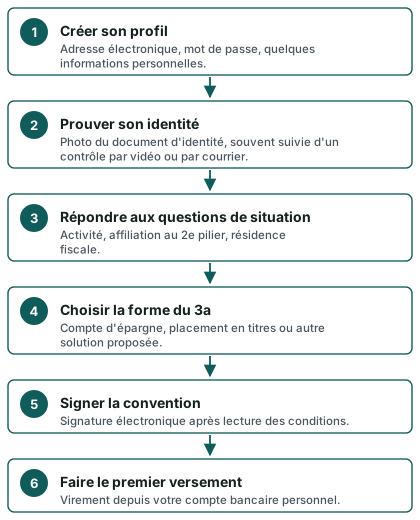
Le parcours à l'écran est volontairement court, mais il suit des étapes obligatoires. Elles découlent des devoirs de vérification d'identité imposés aux établissements financiers.
L'identification en ligne
Pour ouvrir un compte, l'établissement doit savoir qui vous êtes. C'est la procédure d'identification, souvent appelée « KYC » (de l'anglais « connaître son client »). Selon l'offre, elle prend l'une de ces formes :
- une vidéo : vous montrez votre pièce d'identité devant la caméra, parfois avec un échange en direct ;
- un courrier de vérification : un code ou un document est envoyé à votre adresse et vous le saisissez ensuite ;
- une identité électronique reconnue, lorsque le prestataire l'accepte.
Préparez une pièce d'identité valable, un justificatif de domicile si on vous le demande et votre numéro AVS. Pour la liste complète des documents, voyez documents pour ouvrir un 3a.
Les questions de situation
L'appli vous demandera si vous êtes affilié à une caisse de pension. Répondez avec précision, car la réponse détermine votre plafond de versement. Pour un salarié affilié au 2e pilier, le « petit 3a » s'applique : en 2026, CHF 7 258 selon la Confédération. Pour un indépendant non affilié, le plafond est plus haut : CHF 36 288 en 2026, dans la limite d'une part du revenu de l'activité lucrative. Ces montants sont aussi publiés pour le canton de Genève, où habite Lucas.
CHF 7 258
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Pour 2027, le petit plafond a été fixé à CHF 7 373. Lisez plafonds 3a 2027 pour la suite, et montant maximal du 3e pilier pour la logique générale.
Exemple : Lucas est salarié et affilié à la caisse de pension de son employeur. Il coche donc « affilié au 2e pilier ». Il sait que son plafond est le petit plafond de l'année, et que rien ne l'oblige à le remplir en entier.
Choisir la forme du 3a
C'est l'écran où l'on passe le plus vite, alors que c'est le plus important. Une appli propose généralement :
- un compte d'épargne 3a, où le capital ne varie pas avec les marchés ;
- un 3a en titres (fonds de placement, parfois une stratégie prête à l'emploi), où la valeur peut monter comme baisser ;
- parfois une solution mixte.
La loi permet d'investir en titres, ou même de choisir un produit avec garantie du capital. Les deux voies restent possibles. Pour comprendre ce qu'un placement en titres implique, lisez 3a en titres : comprendre le risque et peut-on perdre de l'argent avec un 3e pilier ?.
La signature et le premier versement
La signature est électronique. Lisez les conditions avant de valider : frais, durée d'engagement éventuelle, conditions de transfert. Le premier versement se fait ensuite depuis votre compte bancaire personnel, en général par virement. Gardez la confirmation : l'attestation de versement de l'année sera utile pour votre déclaration. Voir déclarer son 3e pilier aux impôts.
Ce que l'appli ne fait pas à votre place
Une appli bien faite guide, mais elle ne remplace pas votre réflexion. Voici ce qui reste de votre côté.
Décider du montant
L'appli peut afficher le plafond et proposer un ordre permanent. Combien verser reste pourtant une décision personnelle : elle dépend de votre budget, de vos autres épargnes et de votre horizon. Un versement à fonds perdu dans un budget serré n'a aucun sens, même s'il réduit l'impôt. Pour y réfléchir, lisez combien verser par mois sur son 3e pilier.
Exemple : Lucas décide de verser une partie du plafond seulement, car il garde une réserve pour ses imprévus. L'appli accepte ce choix sans problème : le plafond est une limite haute, pas un objectif.
Comprendre ce que l'économie d'impôt veut dire
Beaucoup d'applis affichent une « économie d'impôt estimée ». Lisez-la avec prudence. Elle repose sur des hypothèses (canton, revenu, situation familiale) et ne reflète pas votre taxation réelle. L'économie réelle dépend de votre taux marginal, de votre commune et de vos autres déductions. Ce n'est pas une économie personnelle garantie. Pour un ordre de grandeur sur des hypothèses nommées, voyez le calculateur 3e pilier.
À titre d'illustration seulement, le calculateur de l'Administration fédérale des contributions travaille sur des cas types : personne seule, sans enfant, sans confession, sans fortune, au chef-lieu, avec un revenu imposable de CHF 60 000, 80 000, 100 000 ou 150 000. Un cas type ne remplace jamais votre propre calcul.
Lire les frais
L'appli met en avant la simplicité. Les frais existent pourtant, et ils se lisent dans les conditions. Il y a en général des frais de gestion du compte ou de la fondation, des frais propres aux fonds si vous investissez en titres, et parfois des frais de transaction ou de transfert. Aucun montant n'est donné ici : ils varient d'un prestataire à l'autre et changent. Demandez la liste complète, par écrit, avant de signer. Notre page frais du 3e pilier explique comment les distinguer.
Vous protéger des fausses bonnes pistes
Un nom moderne ou une publicité sur les réseaux sociaux ne prouvent rien. Avant de confier votre prévoyance, vérifiez qui est l'établissement et s'il est autorisé à proposer du 3a. La page vérifier un prestataire de 3e pilier vous donne les gestes simples à faire.
Aider ou être seul : à chacun son besoin
Toutes les personnes n'ont pas le même rapport à l'écran. Certaines aiment tout faire seules ; d'autres préfèrent poser des questions à quelqu'un. Les deux approches sont légitimes.
Quand l'appli convient bien
Elle convient en général à celles et ceux qui :
- ont une situation simple : salarié, affilié au 2e pilier, résident en Suisse ;
- sont à l'aise avec les démarches en ligne et savent lire des conditions ;
- veulent suivre leur solde à tout moment.
Quand un échange humain aide davantage
Il peut être utile d'être accompagné si :
- vous venez de vous mettre à votre compte, ou allez le faire : le plafond change alors, voir je me mets à mon compte : mon 3a change-t-il ? ;
- vous êtes frontalier ou récemment arrivé : voir 3e pilier et frontaliers ;
- vous avez un projet immobilier, un divorce ou un départ à l'étranger en vue ;
- vous hésitez entre un 3a et un 3b : voir 3a ou 3b.
Dans ces cas, une réponse dépend de votre revenu, de votre canton, de votre état civil, de votre affiliation au 2e pilier et de votre permis. Une appli standard pose des questions générales. Une comparaison personnalisée prend ces éléments en compte.
Les canaux se combinent
Rien n'oblige à choisir une fois pour toutes. On peut ouvrir un 3a en ligne, puis poser une question précise plus tard à la fondation. On peut aussi comparer plusieurs portes d'entrée avant d'ouvrir. Pour savoir qui peut vous proposer un 3a, lisez qui propose un 3e pilier.
Que faire si l'appli disparaît ?
C'est une inquiétude fréquente. Une jeune entreprise peut changer de nom, être rachetée ou fermer l'application. Que devient alors votre 3a ?
La réponse découle de la chaîne vue plus haut. Votre contrat de prévoyance est conclu avec une fondation (ou un établissement d'assurances), et vos fonds sont déposés auprès d'une banque. L'application n'est qu'un accès. Si elle disparaît, le compte ne disparaît pas avec elle.
Les gestes à prévoir à l'avance
Pour ne pas être pris au dépourvu :
- Conservez la convention de prévoyance signée (en PDF, hors de l'appli)
- Notez le nom de la fondation et de la banque dépositaire
- Enregistrez les attestations de versement de chaque année
- Gardez les coordonnées du service clientèle de la fondation
- Notez le numéro de votre compte 3a, distinct de votre identifiant d'appli
Changer de prestataire si nécessaire
Si vous souhaitez quitter l'application, un transfert de votre avoir 3a vers un autre prestataire est possible. Il s'agit d'un transfert d'une institution de prévoyance liée à une autre : l'argent ne passe pas par votre compte courant, sinon il perdrait son caractère de prévoyance. Les modalités et d'éventuels frais dépendent de chaque prestataire. Tout est expliqué dans changer de prestataire pour son 3a et transférer son 3a.
Comparer avec d'autres portes d'entrée gratuitement
L'appli est une porte d'entrée parmi d'autres. On peut aussi ouvrir un 3a directement en banque, auprès d'un assureur avec une police d'assurance liée, ou en 3a en ligne. Chaque voie a ses règles de frais, de flexibilité et de placement.
Ce site informe, il ne conseille pas, ne recommande aucune appli ni aucun prestataire. Si vous voulez voir ce que proposent plusieurs voies pour votre situation, vous pouvez demander une comparaison gratuite : vous la recevez sans engagement, et la page comment ça marche explique qui traite la demande. Vous pouvez aussi commencer par la page comparer les offres de 3e pilier.
Exemple : Lucas hésite encore entre l'appli d'un collègue et un compte en banque. Il note ses critères (frais lisibles, forme de placement, facilité de transfert), puis compare les offres avant de signer, sans se presser.
Questions fréquentes
Une appli 3a est-elle un vrai pilier 3a ?
Oui, si elle donne accès à une forme reconnue de prévoyance liée, c'est-à-dire une convention avec une fondation bancaire ou un contrat avec un établissement d'assurances. Les règles de plafond, de déduction et de retrait sont celles du 3a. L'appli n'est que l'interface.
Mon argent est-il « dans l'appli » ?
Non. Il est affecté à votre prévoyance liée et déposé auprès d'une banque régulée, ou investi par son intermédiaire si vous choisissez des titres. L'appli affiche votre situation, elle ne détient pas vos fonds.
Faut-il une vidéo ou un courrier pour ouvrir ?
La plupart des prestataires doivent vérifier votre identité. Selon l'offre, cela passe par une vidéo, un courrier de vérification ou une identité électronique. Le prestataire indique, avant de commencer, quelle méthode il utilise et quels documents préparer.
Puis-je verser autant que je veux ?
Non. Le montant est limité chaque année. Pour un salarié affilié à une caisse de pension, c'est le petit plafond (CHF 7 258 en 2026). Sans 2e pilier, le plafond est plus élevé, avec une limite liée au revenu. Vous pouvez toujours verser moins que le maximum.
L'appli calcule mon économie d'impôt : puis-je m'y fier ?
C'est un ordre de grandeur, pas une promesse. Le calcul repose sur des hypothèses et ne reprend pas toute votre situation. L'économie réelle dépend de votre canton, de votre commune, de votre revenu imposable et de vos autres déductions. Votre taxation fait foi.
Que se passe-t-il si je veux changer d'appli ?
Vous pouvez en principe transférer votre avoir 3a vers un autre prestataire. L'argent reste dans la prévoyance liée : il passe d'une institution à l'autre sans transiter par votre compte courant. Vérifiez les frais éventuels de sortie avant de décider.
Une appli convient-elle si je suis frontalier ou indépendant ?
Cela dépend de votre situation. Le droit de verser, le plafond et la déduction changent selon l'affiliation au 2e pilier, le statut et le pays de résidence. Certaines applis ne gèrent pas tous les cas. Renseignez-vous avant de vous inscrire, et consultez 3e pilier et frontaliers si vous êtes concerné.
Et si je préfère parler à quelqu'un ?
Rien ne vous oblige à utiliser une appli. Un 3a s'ouvre aussi en banque ou auprès d'un assureur. Vous pouvez de plus demander une comparaison gratuite pour voir plusieurs portes d'entrée côte à côte, avant de décider.
Sources
- Formes reconnues de prévoyance liée (3a), art. 1 — Fedlex
- Formes reconnues de prévoyance liée (3a), art. 5 — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Déduction des cotisations de prévoyance (LIFD art. 33) — Fedlex
- 3e pilier a — retrait et imposition — OFAS
- Genève (GE) : montants LPP et 3e pilier — État de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.