
Dans cette page
- La question que tout le monde se pose au premier 3a
- Deux solutions, deux façons de fonctionner
- Le test des 30 ans, étape par étape
- Ce qui reste si vous arrêtez de verser en route
- Les frais : où les repérer dans un contrat
- Cinq questions simples à poser avant de signer
- Et si vous changez d'avis plus tard ?
- Selon votre situation : ce qui fait pencher d'un côté ou de l'autre
- Demander une comparaison gratuite
- Questions fréquentes
Vous ouvrez votre premier 3a et deux portes s'offrent à vous : la banque ou l'assurance. Cette page répond à la question « 3e pilier banque vs assurance » sans jargon. Elle ne désigne aucun gagnant : elle vous montre comment chaque solution se comporte avec le temps, et surtout le jour où la vie ne suit pas le plan.
Pour cela, nous suivons une personne fictive, Julie. Ce n'est qu'un exemple, aucun produit n'est nommé et aucun prestataire n'est recommandé. Vous verrez à quoi ressemblent trente années de versements, ce qui se passe si l'on arrête en route, où se cachent les frais, et quelles questions poser avant de signer.
La question que tout le monde se pose au premier 3a
Exemple : Julie, 27 ans, salariée à Delémont, dans le canton du Jura. Elle vient d'obtenir un poste stable. Elle est affiliée à une caisse de pension, donc à un 2e pilier. Un collègue lui a dit : « Ouvre un compte à la banque, c'est simple. » Sa tante, elle, jure par le contrat d'assurance : « Ça protège ta famille et ça force à épargner. » Julie ne sait pas qui a raison.
La bonne nouvelle : les deux ont raison, chacun sur un aspect. La mauvaise : aucun des deux ne décrit toute l'histoire. Tout dépend de ce que Julie attend de son 3a, et de ce qui peut changer dans sa vie.
Avant de comparer, rappelons le cadre commun. Le pilier 3a est la prévoyance individuelle liée. Vous versez de l'argent dans un cadre prévu par la loi, vous pouvez en déduire le montant de votre revenu imposable, et en échange cet argent reste bloqué jusqu'à la retraite, sauf motifs de retrait anticipé prévus. Pour une personne affiliée à une caisse de pension, le plafond 3a s'élève à CHF 7 258 en 2026. Pour une personne non affiliée à un 2e pilier, il atteint CHF 36 288 en 2026, dans la limite d'une part du revenu de l'activité lucrative. Si ces notions sont neuves pour vous, prenez cinq minutes avec le 3e pilier expliqué simplement et le pilier 3a en bref.
Retenez une idée : banque et assurance sont deux véhicules du même 3a. Le cadre légal est identique, la déduction fiscale aussi. Ce qui change, c'est ce que contient le véhicule, ce qu'il coûte, et la souplesse qu'il laisse quand vos projets bougent.
Deux solutions, deux façons de fonctionner
Le 3a bancaire : un compte ou des titres
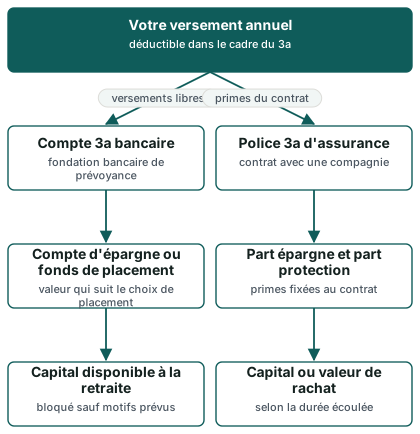
Dans la version bancaire, vous versez votre argent sur un compte de prévoyance, géré par une fondation bancaire de prévoyance. Deux variantes existent. Dans la première, l'argent reste sur un compte avec un intérêt. Dans la seconde, vous le placez en titres, souvent par des fonds de placement.
Les deux variantes diffèrent par le risque. Avec un compte, votre capital ne subit pas les variations des marchés, mais l'intérêt varie selon les conditions du moment et rien n'est figé pour trente ans. Avec des titres, la valeur monte et descend, et aucun rendement n'est garanti. Un fonds de placement 3a n'offre pas de garantie de rendement : sur un horizon long, la valeur peut finir au-dessus ou en dessous de vos versements. Pour le comprendre sans jargon, lisez le 3a en titres et le risque et le 3a bancaire pour débutant.
Le 3a d'assurance : un contrat, une durée
Dans la version assurance, vous signez un contrat avec une compagnie : c'est la police d'assurance liée. Vous payez une prime selon le calendrier du contrat. Cette prime finance, en proportion variable selon le produit, une part d'épargne et une part de protection (décès, parfois invalidité). Souvent, on peut ajouter la libération du paiement des primes : si vous devenez incapable de travailler dans les conditions du contrat, l'assureur continue de payer vos primes à votre place.
Le contrat a une durée fixée au départ et une valeur de rachat. Cette valeur est la somme que vous récupérez si vous mettez fin au contrat avant son terme. Elle est souvent plus basse que le total des primes versées au début de la vie du contrat, parce que les frais d'acquisition et de gestion sont prélevés en amont. Nous y revenons dans le scénario d'arrêt, plus bas.
Pour approfondir : le 3e pilier assurance expliqué en clair et le rôle d'un contrat d'assurance dans le 3a.
Où va l'argent que vous versez ?
Le schéma suivant montre le trajet de votre versement dans les deux solutions. Il décrit le fonctionnement général, tel que les textes publics et les règles du 3a le présentent.
Le test des 30 ans, étape par étape
Reprenons Julie. Elle décide de verser chaque année, sans interruption, une partie du plafond de l'année pendant trente ans. Nous ne donnons aucun montant de ses versements ici : retenez qu'elle verse le même montant chaque année, au début de l'année.
Étape 1 : poser des hypothèses honnêtes
Personne ne connaît le rendement des trente prochaines années. Le gabarit de cette page calcule donc un capital à partir d'hypothèses affichées : un versement constant, un rendement constant, sans frais ni impôt. Ce n'est pas une prévision, c'est une illustration de la mécanique. Vous pouvez faire varier le rendement et observer ce que cela change.
Avec les hypothèses les plus basses, la courbe monte presque en ligne droite : le capital se rapproche de la somme des versements. Avec les hypothèses plus élevées, la courbe se creuse : les intérêts s'ajoutent aux intérêts, et l'écart avec la ligne droite grandit d'année en année. C'est ce qu'on appelle les intérêts composés. Retenez la forme, pas un chiffre précis.
Étape 2 : regarder la courbe
Le premier schéma illustre trois hypothèses de rendement pour un versement égal au plafond de l'année avec 2e pilier. Il ne montre pas ce qu'un produit rendra : il montre à quel point l'écart se creuse avec la durée.
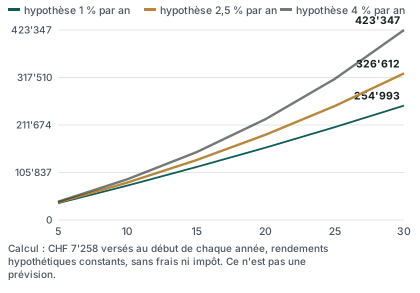
Que lire sur cette courbe ? Premièrement, les dix premières années ressemblent à une épargne classique : la différence entre les hypothèses est discrète. Deuxièmement, entre la dixième et la vingtième année, les courbes s'écartent. Troisièmement, les dix dernières années portent la plus grosse part de l'écart. Autrement dit, ce n'est pas un versement isolé qui compte, mais le temps passé en place.
Étape 3 : ajouter la réalité des frais
La courbe ci-dessus ne tient pas compte des frais. Or ils retirent une part du rendement chaque année. Un jeu d'hypothèses prudentes plus réaliste combine un rendement modeste et des frais qui rongent une partie du gain. Le second schéma compare deux autres jeux d'hypothèses, plus bas.
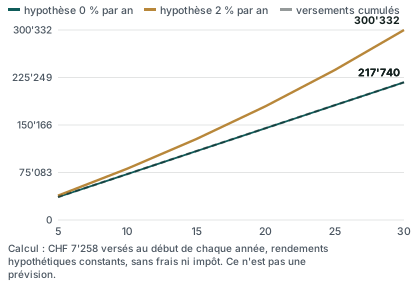
Observez la ligne à rendement nul : le capital ne dépasse jamais la somme versée. C'est le cas limite qui rappelle qu'un 3a n'est pas magique. Dans une solution d'assurance, la valeur de rachat suit, pendant les premières années, un chemin souvent plus plat que le capital théorique du contrat : elle rattrape le total des primes plus tard. Voilà pourquoi la durée est la variable centrale du test.
Étape 4 : passer de la courbe à la décision
Julie en tire trois leçons simples.
- Plus l'horizon est long, plus un petit écart de rendement ou de frais pèse lourd.
- Un contrat est conçu pour être gardé jusqu'au terme. Le quitter tôt a un prix.
- Un compte ou des titres se quittent ou se transfèrent plus facilement, mais sans protection intégrée.
Pour calculer votre propre situation, utilisez le calculateur de capital à la retraite et lisez comment lire les rendements sans se tromper.
Ce qui reste si vous arrêtez de verser en route
C'est le scénario que presque personne ne regarde avant de signer, et pourtant il arrive. Dans l'exemple, Julie change de métier, a un enfant, réduit son temps de travail. Après plusieurs années, elle ne peut plus ou ne veut plus verser.
Si elle a un compte 3a bancaire
Un compte ou un dépôt de titres n'oblige pas à verser chaque année. Il n'y a pas de calendrier de primes à respecter : Julie peut sauter une année, reprendre plus tard, verser moins. L'argent déjà versé reste sur le compte, il continue d'être placé selon son choix. Ce qu'elle perd, c'est la déduction fiscale des années sans versement, et elle peut parfois la rattraper en partie grâce au rachat rétroactif, dans les limites prévues. Pour ce sujet, voyez le rachat rétroactif du 3a.
À noter, selon les règles de rachat : la condition porte sur l'ordre des versements. Il faut verser l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser en une fois celle de 2025. Le rachat n'est donc pas un geste à improviser en fin d'année sans en connaître les conditions.
Si elle a une police 3a d'assurance
Ici, arrêter de payer la prime n'est pas anodin. Selon la loi sur l'assurance sur la vie, si le paiement des primes cesse après que l'assurance a été en vigueur au moins trois ans, la valeur de réduction est due. En clair : le contrat n'est pas annulé, il est « réduit », c'est-à-dire que la couverture et la prestation finale sont ramenées à un niveau plus bas, proportionnel à ce qui a déjà été payé. Si l'assurance est rachetable, l'ayant droit peut, dans les six semaines après avoir reçu la communication de l'assureur, demander le rachat au lieu de la réduction (art. 93).
Autrement dit, Julie a trois options : continuer, réduire, ou racheter. Chacune a des conséquences :
- Continuer : elle garde la protection et le calendrier d'origine, mais doit trouver l'argent chaque année.
- Réduire : plus de primes à payer, mais une prestation finale diminuée et, souvent, une couverture de risque amoindrie.
- Racheter : elle récupère la valeur de rachat. Dans les premières années, celle-ci peut être nettement inférieure au total des primes versées.
Bonne pratique : demandez par écrit la valeur de réduction ou de rachat de votre contrat. La loi prévoit que, sur demande de l'ayant droit, l'assureur doit la calculer et la communiquer dans les quatre semaines, et que la FINMA révise gratuitement ces calculs à sa demande (art. 92). Vous pouvez donc poser la question sans avoir à justifier votre démarche.
Le tableau des deux scénarios d'arrêt
| Critère | Compte ou titres 3a | Police 3a d'assurance |
|---|---|---|
| Obligation de verser chaque année | Non, les versements sont libres | Oui, selon les primes fixées au contrat |
| Que se passe-t-il si j'arrête ? | L'argent reste placé, rien n'est dû | Contrat réduit ou racheté, selon les conditions |
| Argent récupérable avant le terme | Transfert possible vers un autre prestataire | Valeur de rachat, souvent plus basse au début |
| Protection des proches intégrée | Non, sauf produit complémentaire séparé | Oui, selon les garanties choisies |
| Libération du paiement des primes | Pas de mécanisme équivalent | Possible en option, selon le contrat |
| Variation de la valeur | Compte : stable ; titres : fluctuante | Part épargne définie par le contrat |
| Souplesse si la vie change | Élevée | Plus limitée, à vérifier avant de signer |
Les frais : où les repérer dans un contrat
Nous ne publions aucun tarif : les frais varient d'un prestataire à l'autre et changent. Mais vous pouvez apprendre à les repérer, ce qui compte davantage qu'un chiffre isolé.
Dans une solution bancaire
Pour un compte, regardez surtout les frais de tenue de compte et les éventuels frais à l'ouverture ou à la clôture. Pour des titres, trois familles de frais coexistent : les frais de gestion du fonds, les frais de transaction quand on achète ou vend, et les frais de garde ou d'administration du compte-titres. Demandez au prestataire la liste complète, et surtout le total annuel exprimé en pourcentage de votre capital : c'est ce chiffre, et non chaque ligne séparée, qui mesure le poids réel.
Dans une solution d'assurance
Un contrat mêle plusieurs flux. Une partie de la prime paie le risque (décès, invalidité), une autre finance les frais d'acquisition et de gestion, et le reste alimente l'épargne. Les frais d'acquisition sont souvent prélevés tôt, ce qui explique la valeur de rachat basse au démarrage. Demandez le tableau de la valeur de rachat année par année : il montre en clair ce que vous récupéreriez à chaque date.
Un autre point important : la distinction entre partie garantie et partie non garantie. Certaines prestations sont fixées au contrat, d'autres dépendent de participations aux excédents qui peuvent varier. Demandez toujours ce qui est garanti, ce qui est une projection, et sur quelles hypothèses elle repose.
La règle simple : comparer le coût total, pas la promesse
Une présentation attrayante met en avant un capital final. Une lecture sérieuse commence par le coût. Pour approfondir, consultez les frais du 3e pilier et comment les lire.
Cinq questions simples à poser avant de signer
Julie a préparé sa liste. Elle la présente à n'importe quel prestataire, banque ou assurance, de la même manière. Un prestataire sérieux répond par écrit et sans détour. Si la réponse est floue, c'est déjà une information.
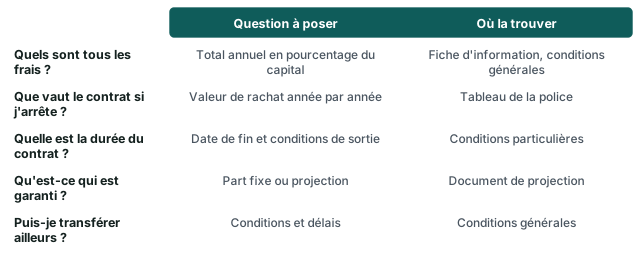
1. Quels sont tous les frais, additionnés ?
Demandez un total annuel clair. Faites préciser ce qui est inclus : gestion, administration, acquisition, garde, transactions. Une réponse partielle ne vous permet pas de comparer.
2. Que vaut mon contrat si j'arrête dans quelques années ?
Pour une assurance, exigez le tableau de la valeur de rachat. Pour un compte, demandez s'il existe des frais de sortie. C'est la question qui révèle le plus de choses sur un produit.
3. Quelle est la durée, et que se passe-t-il à l'échéance ?
Les prestations de vieillesse du 3a peuvent être versées au plus tôt cinq ans avant l'âge de référence. Les contrats ne peuvent pas prévoir une fin du contrat après la 70e année. Vérifiez la date de fin inscrite dans votre police et ce qui est prévu si vous souhaitez prolonger ou avancer.
4. Qu'est-ce qui est garanti, qu'est-ce qui est une projection ?
Une projection n'est pas une promesse. Faites distinguer les montants contractuels des estimations. Pour des fonds de placement, rappelez-vous qu'aucun rendement n'est garanti.
5. Puis-je changer de prestataire plus tard ?
Le transfert du 3a vers un autre prestataire est possible. Il est admis jusqu'à l'âge de référence ; si vous prouvez que vous continuez d'exercer une activité lucrative, il reste possible pendant cinq ans au maximum après l'âge de référence (art. 3a al. 2). En revanche, le transfert ou le rachat n'est plus possible si une police d'assurance devient exigible dans les cinq ans précédant l'âge de référence (art. 3a al. 3). Pour le détail du geste, voyez comment transférer son 3a pas à pas et la liste des 10 questions à poser à la réception d'une offre.
Vous pouvez aussi vérifier qui vous fait l'offre : la liste de vérification d'un prestataire vous guide pas à pas.
Et si vous changez d'avis plus tard ?
Julie n'a que 27 ans : elle changera probablement plusieurs fois de situation avant la retraite. La vraie question n'est pas « quelle solution est la plus belle aujourd'hui », mais « laquelle me laisse le plus de marge si je dois changer ».
Avant de signer un contrat d'assurance
Un contrat d'assurance peut généralement être révoqué dans un délai prévu par la loi. En cas de révocation, les parties doivent rembourser les prestations reçues ; le preneur ne doit aucun autre dédommagement, sauf, si l'équité l'exige, tout ou partie des frais de clarifications particulières réalisées de bonne foi par l'assureur (art. 2b). Si l'assureur n'a pas respecté son obligation d'information, le preneur peut aussi résilier le contrat ; ce droit s'éteint quatre semaines après qu'il a eu connaissance de la contravention et des informations, et au plus tard deux ans après la contravention (art. 3a). Relisez donc les documents reçus à la signature et gardez-les.
Après plusieurs années
- Changer de banque ou de fondation : le transfert est un geste courant, qui ne remet pas en cause la déduction. Il n'y a pas de perte fiscale en soi ; il faut simplement vérifier les frais éventuels de sortie.
- Passer d'une assurance à un compte : c'est possible, mais cela passe en général par le rachat du contrat et donc par la valeur de rachat. Plus le contrat est ancien, plus cette valeur se rapproche de ce qui a été constitué.
- Passer d'un compte à une assurance : on peut ouvrir un contrat en parallèle ou y transférer son capital, en respectant les délais ci-dessus.
Pour comparer ces voies, changer de 3e pilier : est-ce possible et à quel prix donne une vue d'ensemble.
Le cas du déménagement ou de la vie qui bouge
Un changement de canton, un projet de logement, un départ à l'étranger, une mise à son compte : chacun modifie la donne. Selon les règles de la propriété du logement, l'assuré peut faire valoir au plus tard trois ans avant la naissance du droit aux prestations de vieillesse le versement d'un montant pour acquérir son logement pour ses propres besoins (art. 30c). Si l'achat d'un logement est un projet probable, demandez à votre prestataire comment son produit s'y prête. Voyez aussi 3e pilier et projet immobilier.
Selon votre situation : ce qui fait pencher d'un côté ou de l'autre
Il n'existe pas de réponse universelle. Voici comment lire votre cas, sans prétendre décider à votre place.
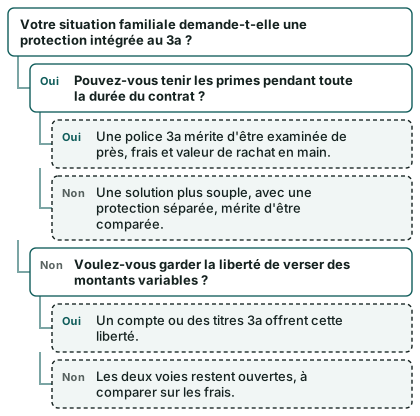
Ce qui fait pencher vers la banque
- Vous voulez verser librement, parfois plus, parfois moins.
- Vous avez déjà une couverture décès et invalidité par ailleurs.
- Vous pouvez supporter des variations de valeur si vous optez pour des titres, grâce à un horizon long.
- Vous voulez pouvoir changer de prestataire sans devoir racheter un contrat.
Ce qui fait pencher vers l'assurance
- Vous avez des proches à charge et voulez associer une protection à votre épargne.
- Vous valorisez un cadre contraignant qui vous oblige à épargner.
- Vous acceptez un contrat long, avec une valeur de rachat modeste au début.
- Vous avez vérifié la partie garantie, la projection et le total des frais.
Une troisième voie : séparer l'épargne de la protection
Beaucoup de débutants ne savent pas qu'on peut dissocier les deux besoins : un compte 3a pour l'épargne, et une couverture de risque distincte pour les proches. Cela demande de comparer deux produits au lieu d'un, mais la souplesse y gagne. Pour la réflexion générale, lisez banque ou assurance : comment choisir et la foire aux questions sur compte, titres ou assurance.
Dans tous les cas, la réponse dépend de votre revenu, de votre canton, de votre âge, de votre état civil et de votre affiliation au 2e pilier. Voilà pourquoi une comparaison personnalisée a du sens.
Demander une comparaison gratuite
Si vous voulez voir côte à côte des offres adaptées à votre situation, vous pouvez demander une comparaison gratuite. Le fonctionnement est expliqué sur la page comment ça marche, et la page comparer les offres de 3e pilier présente la démarche. Rien ne vous engage à signer quoi que ce soit.
Questions fréquentes
Banque ou assurance : laquelle choisir pour un premier 3a ?
Aucune des deux n'est la bonne réponse pour tout le monde. La banque convient à celui qui veut de la souplesse et une protection éventuelle assurée ailleurs ; l'assurance à celui qui souhaite une protection et un cadre contraignant, en acceptant un contrat long. Comparez les frais totaux, la valeur de rachat et ce qui est garanti avant de décider.
Que se passe-t-il si j'arrête de payer mes primes d'un 3a d'assurance ?
Si le paiement des primes cesse après au moins trois ans de contrat, la valeur de réduction est due : le contrat est réduit. Si l'assurance est rachetable, vous pouvez demander le rachat à la place, dans les six semaines après avoir reçu la communication de l'assureur (art. 93). Les conséquences sont différentes : la réduction maintient un contrat plus petit, le rachat y met fin.
Comment connaître la valeur de rachat de mon contrat ?
Demandez-la à l'assureur. Sur demande de l'ayant droit, il doit la calculer et la communiquer dans les quatre semaines, et la FINMA révise gratuitement ces calculs à votre demande (art. 92). Le tableau de la police l'indique aussi année par année.
Un 3a en titres peut-il perdre de la valeur ?
Oui. Un fonds de placement 3a n'offre aucune garantie de rendement : sa valeur varie et peut, à certaines dates, être inférieure à vos versements. Plus l'horizon est long, plus les variations s'étalent, mais rien n'est assuré. Voyez peut-on perdre de l'argent avec un 3e pilier.
Puis-je changer de prestataire après quelques années ?
Oui, le transfert est possible jusqu'à l'âge de référence, et pendant cinq ans au maximum après si vous prouvez que vous exercez toujours une activité lucrative (art. 3a al. 2). Il n'est plus possible si une police d'assurance devient exigible dans les cinq ans précédant l'âge de référence (art. 3a al. 3). Le détail est dans le transfert pas à pas.
Le contrat d'assurance protège-t-il vraiment mes proches ?
Il peut le faire, selon les garanties choisies : capital en cas de décès, libération du paiement des primes en cas d'incapacité. Tout dépend des conditions écrites au contrat. Lisez-les avec attention et demandez ce qui est exclu. Pour les règles en cas de décès, consultez 3e pilier et décès.
Combien puis-je verser cette année ?
Le plafond avec 2e pilier est de CHF 7 258 en 2026, et de CHF 7 373 en 2027. Sans 2e pilier, il est de CHF 36 288 en 2026 et de CHF 36 864 en 2027, dans la limite d'une part du revenu de l'activité lucrative. Regardez aussi le montant maximal du 3e pilier.
La déduction fiscale est-elle différente selon la solution ?
Le cadre du 3a est le même pour la banque et l'assurance : la déduction dépend du plafond et de votre situation, pas du type de véhicule. L'économie réelle dépend de votre revenu et de votre canton ; ce n'est pas une économie personnelle garantie. Voyez 3e pilier et impôts.
Peut-on combiner un compte et une assurance ?
Oui, rien ne l'interdit, dans la limite du plafond annuel qui s'applique à l'ensemble de vos versements 3a. Certains profils séparent l'épargne et la protection. La question du nombre de comptes est traitée dans combien de comptes 3a ouvrir.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Transfert du capital de prévoyance (art. 3a) — Fedlex
- Assurance sur la vie (art. 92 et 93) — Fedlex
- Conclusion du contrat et révocation (art. 2b) — Fedlex
- Obligation d'information de l'assureur (art. 3a) — Fedlex
- Libre passage, logement, rachat (art. 30c) — Fedlex
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.