
Dans cette page
Vous venez d'avoir un enfant, ou il grandit déjà, et vous vous demandez si le 3e pilier peut servir à mettre de l'argent de côté pour lui. La question du 3e pilier pour un enfant revient très souvent chez les jeunes parents, et la réponse tient en une phrase : le pilier 3a n'est pas fait pour un enfant qui n'a pas de revenu, mais il existe d'autres chemins, plus souples, que ce guide présente sans jargon.
Pour suivre le fil, prenons un exemple. Exemple : Sarah, 34 ans, et David, 36 ans, parents de Lina, 3 ans, à Morges (VD). Ils aimeraient mettre un peu d'argent de côté chaque mois pour Lina, sans savoir si le 3e pilier le permet. Nous les suivons tout au long de la page. Ce sont des personnes fictives, présentées à titre d'illustration.
Ce site informe ; il ne conseille pas et ne recommande aucun produit. Il vous aide à comprendre, puis, si vous le souhaitez, vous pouvez demander une comparaison gratuite d'offres.
Le 3e pilier peut-il être ouvert au nom d'un enfant ?
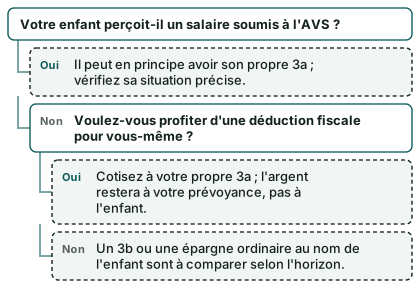
Répondons d'abord à la question de Sarah et David. Pour le pilier 3a (prévoyance individuelle liée), la règle est claire : seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, issu d'une activité lucrative soumise à l'AVS peuvent cotiser. Sans activité lucrative, le versement n'est plus possible. Un bébé, un écolier ou un adolescent qui ne travaille pas ne remplit donc pas la condition.
Cela ne vient pas d'une lubie administrative. Le 3a est un dispositif fiscal : les cotisations sont déductibles du revenu, et la loi réserve cet avantage à ceux qui ont un revenu à alléger. Pour la déduction, la loi prévoit que les salariés et les indépendants peuvent verser des cotisations à des formes reconnues de prévoyance et les déduire de leur revenu. Un enfant n'a pas de revenu à déduire.
Et si l'enfant travaille un peu ?
Il existe un cas où le 3a devient envisageable : le jeune qui touche un salaire soumis à l'AVS, par exemple en apprentissage ou lors d'un premier emploi. Dans ce cas, il remplit en principe la condition du revenu d'activité. La question n'est alors plus « un 3e pilier pour mon enfant », mais « son premier 3a », un sujet que traite la page sur le premier emploi et le 3a. Vérifiez toujours la situation précise (montant du salaire, affiliation éventuelle au 2e pilier) avant de décider quoi que ce soit.
Un parent peut-il verser « pour » son enfant dans son propre 3a ?
Non, pas de cette manière. Le 3a est personnel : l'argent versé appartient à la personne titulaire du compte ou du contrat, qui doit elle-même avoir un revenu d'activité. Un parent qui verse dans son propre 3a épargne pour sa propre prévoyance, pas pour l'enfant. Ce capital sert à la retraite du parent ou à des motifs de retrait précis fixés par la loi. Il ne peut pas être « fléché » vers l'enfant comme un compte d'études.
Ce qui change pour la transmission
Une évolution est prévue côté bénéficiaires du 3a. À compter du 1er juin 2027, le Conseil fédéral élargit la désignation des bénéficiaires : les personnes mariées ou en partenariat enregistré pourront désigner leurs enfants comme bénéficiaires prioritaires, y compris en famille recomposée. Il s'agit d'une règle de succession en cas de décès, pas d'un moyen d'épargner pour l'enfant de son vivant. Pour le détail, voyez la page 3e pilier et décès.
3a, 3b, compte épargne : trois chemins pour les parents
Puisque le 3a est fermé à l'enfant sans revenu, que reste-t-il aux parents ? Trois grandes familles de solutions, qui n'ont pas du tout les mêmes règles.
Chemin 1 : votre propre 3a, pour votre propre avenir
C'est le chemin le plus avantageux fiscalement, mais il ne sert pas l'enfant directement. Chaque parent qui a un revenu d'activité peut cotiser à son 3a et déduire les versements. Lorsque les deux conjoints exercent une activité lucrative et versent à une forme reconnue de prévoyance, chacun peut prétendre à la déduction. Pour Sarah et David, cela signifie deux déductions possibles, une par conjoint, et non une seule pour le couple.
Pourquoi en parler dans un guide sur l'épargne pour l'enfant ? Parce que beaucoup de parents font un arbitrage implicite : « est-ce que je mets l'argent pour moi ou pour lui ? » Un parent qui prépare sa propre retraite allège aussi, plus tard, la dépendance de ses enfants. Ce n'est pas une raison pour négliger l'épargne de l'enfant, mais c'est une réalité à garder en tête au moment de répartir un budget serré.
Les plafonds changent chaque année. Retenez la forme générale :
- les personnes affiliées à une caisse de pension relèvent du « petit » plafond ;
- celles qui ne le sont pas relèvent du « grand » plafond, limité à une part de leur revenu.
Le tableau ci-dessous et les chiffres clés donnent les montants officiels.
Chemin 2 : le pilier 3b, ou prévoyance libre
Le pilier 3b est la prévoyance libre. Il n'exige pas d'activité lucrative, il n'a pas de plafond fixé par la loi pour la déduction comme le 3a, et il peut prendre plusieurs formes, dont la plus connue est la police d'assurance-vie. Le 3b peut être souscrit au bénéfice d'un enfant ou à son nom, selon le contrat et le prestataire. La page pilier 3b : de quoi s'agit-il détaille le principe ; la page 3e pilier libre pose les bases.
Chemin 3 : un compte d'épargne ordinaire ou un placement au nom de l'enfant
Ce n'est pas un « 3e pilier » à proprement parler. Il s'agit d'un compte d'épargne ou d'un dépôt ouvert chez un prestataire pour un mineur, sans avantage fiscal propre, mais très souple : les versements sont libres, le retrait aussi (dans le cadre du représentant légal), et il n'y a ni condition d'activité ni blocage jusqu'à la retraite. C'est le chemin le plus simple à comprendre pour débuter.
Le tableau pour s'y retrouver
Pour comparer ces chemins sur les points qui comptent pour des parents débutants :
| Critère | 3a (parent, pour lui-même) | 3b (libre) | Compte d'épargne ordinaire |
|---|---|---|---|
| Qui peut verser | Une personne avec revenu d'activité soumis à l'AVS | Toute personne, selon le contrat | Toute personne, dont un représentant légal pour un mineur |
| Le but principal | Prévoyance du titulaire | Épargne ou protection, selon la forme | Épargne souple |
| Déduction fiscale des versements | Oui, dans la limite du plafond de l'année | Selon le canton et la forme du contrat | Non |
| Liberté de retrait | Limitée aux motifs prévus par la loi | Selon le contrat | Libre, avec les règles du prestataire |
| Convient pour « épargner pour l'enfant » | Pas directement | Oui, selon le contrat choisi | Oui |
| Point d'attention | L'enfant n'y a pas droit sans revenu | Frais et durée du contrat à lire de près | Aucun avantage fiscal |
La dernière ligne rappelle l'essentiel : aucun de ces chemins n'est « le bon » pour tous. Tout dépend de votre horizon, de votre tolérance au risque, de votre canton et de ce que vous voulez que l'argent devienne.
Ce que le 3b apporte, ce qu'il ne fait pas
Le 3b séduit parce qu'il ressemble à un « 3e pilier pour enfant ». Examinons ce qu'il apporte vraiment, puis ses limites, sans l'idéaliser.
Ce qu'il apporte
- Aucune condition d'activité. Un parent sans revenu, ou une grand-mère qui veut aider, peut en principe y participer, selon le contrat.
- De la souplesse. La durée, la périodicité des versements et le bénéficiaire se discutent à la souscription. Les règles dépendent du produit : lisez-les.
- Une protection éventuelle. Certains contrats 3b prévoient une libération du paiement des primes en cas d'incapacité du parent payeur : le contrat continue sans que le parent paie. C'est un point à demander explicitement.
- Une déduction possible, selon le canton. La loi sur l'harmonisation des impôts prévoit que les versements, cotisations et primes d'assurances-vie, d'assurances-maladie et d'assurances-accidents, ainsi que les intérêts des capitaux d'épargne, sont déductibles jusqu'à concurrence d'un montant déterminé par le droit cantonal, qui peut prendre la forme d'un forfait (art. 9 al. 2 let. g). La déduction existe donc, mais son ampleur dépend de chaque canton.
Ce qu'il ne fait pas
- Il ne bénéficie pas de la déduction « 3a ». La déduction des cotisations à la prévoyance individuelle liée est une chose, celle des primes d'assurance-vie en est une autre, nettement plus limitée dans la plupart des situations. Ne confondez pas les deux.
- Il ne promet aucun rendement. Un contrat peut contenir une part garantie et une part non garantie ; le détail se lit dans les conditions et dans les documents remis avant la signature. Le chapitre rendement du 3e pilier explique comment lire ces chiffres sans se tromper.
- Il n'est pas toujours libre en cours de route. Une police d'assurance peut avoir une valeur de rachat inférieure aux sommes versées si vous la résiliez tôt. La page résilier son 3e pilier assurance trop tôt détaille ce piège classique.
- Il ne remplace pas l'assurance-vie des parents. Si la priorité est de protéger l'enfant en cas de décès d'un parent, c'est une question de couverture de risque, distincte de l'épargne. Voyez 3e pilier et assurance-vie.
La fiscalité de l'épargne au nom de l'enfant
Que l'épargne soit sur un compte, dans un dépôt ou dans un contrat, elle a souvent une existence fiscale. Selon le canton et la situation, la fortune de l'enfant, et ses éventuels intérêts ou rendements, sont en règle générale ajoutés à la déclaration des parents tant que l'enfant est mineur et vit dans le ménage. Les modalités exactes (seuils, traitement des intérêts, déductions) dépendent de l'administration fiscale cantonale ; informez-vous auprès d'elle ou dans la notice de votre déclaration.
Pour Sarah et David à Morges, la démarche concrète consiste à consulter la brochure de l'administration cantonale vaudoise et à regarder comment est traitée la fortune d'un enfant. Rien ne s'improvise : une case oubliée est une erreur à corriger plus tard. Pour la méthode générale, la page déclarer son 3e pilier aux impôts est un bon point de départ, et celle sur le pilier 3b et les impôts décrit ce que vous pouvez déduire.
Un point de vocabulaire utile
Quand un prestataire vous parle de « 3e pilier pour enfant », demandez systématiquement : s'agit-il d'un 3a ou d'un 3b ? Le premier est réservé aux personnes avec un revenu d'activité. Si on vous propose un « 3a pour mon bébé », quelque chose cloche ; demandez des explications écrites. La page vérifier un prestataire propose des gestes simples de contrôle.
Choisir un horizon : études, permis, premier logement
Épargner « pour l'enfant » ne veut rien dire tant que l'on n'a pas dit pour quoi et pour quand. L'horizon commande le choix du véhicule bien plus que le prestataire.
Un horizon court : moins de risque
Si l'argent doit servir dans quelques années (un voyage linguistique, un permis de conduire, un ordinateur pour les études), une épargne facilement disponible convient mieux qu'un placement dont la valeur fluctue. La raison est simple : un placement en titres peut perdre de la valeur, et vous ne pouvez pas toujours attendre qu'il se redresse. La page peut-on perdre de l'argent avec un 3e pilier explique ce mécanisme en termes accessibles.
Un horizon long : le temps joue pour vous, sans garantie
Pour un enfant de 3 ans comme Lina, les études supérieures ou un premier logement sont loin. Un horizon long permet, en théorie, d'accepter davantage de fluctuations, parce que le temps lisse une partie des creux. Mais « en théorie » ne veut pas dire « à coup sûr » : il n'y a aucun rendement promis, et l'on peut finir en dessous de ce que l'on a versé.
Pour visualiser l'effet du temps, voici un schéma de capitalisation. Il illustre uniquement le mécanisme : le versement de référence est un plafond annuel officiel utilisé par le gabarit comme unité de calcul, avec des rendements purement hypothétiques. Ce n'est pas ce qu'une famille met de côté, ni une prévision. Regardez la forme des courbes, pas les montants.
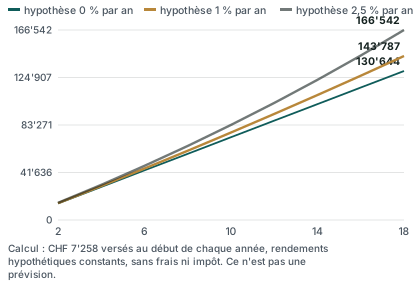
Ce que montre la figure : sans rendement, la courbe est une simple droite, car le capital ne grandit que par les versements. Avec un rendement, même modeste, la courbe s'incurve peu à peu vers le haut, parce que les intérêts produisent à leur tour des intérêts ; c'est ce qu'on appelle les intérêts composés. L'écart entre les hypothèses est mince au début et grandit avec la durée. Enfin, un rendement réel peut être négatif certaines années : la courbe ne le dessine pas, mais vous devez l'avoir en tête. Les frais, que cette courbe ne prend pas en compte, réduisent aussi le résultat ; la page frais du 3e pilier explique comment les repérer.
Les repères officiels de l'année
Pour situer vos propres versements par rapport au 3a des parents, voici les plafonds officiels :
7 258 CHF
Plafond 3a avec 2e pilier (petit plafond), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier (petit plafond), en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier (grand plafond), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier (grand plafond), en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Pour le grand plafond, le montant maximal ne s'applique que dans la limite d'une part du revenu d'activité : en 2026, 20 % du revenu, au maximum 36 288 francs par an. Plus de détails dans la page montant maximal du 3e pilier.
Tableau des horizons
| Horizon | Objectif typique | Ce que l'on regarde en priorité |
|---|---|---|
| Court | Voyage, permis, matériel | Disponibilité de l'argent, absence de blocage |
| Moyen | Début des études | Équilibre entre sécurité et croissance, frais |
| Long | Études supérieures, premier logement | Durée, tolérance aux variations, flexibilité du contrat |
Et le premier logement de l'enfant ?
Quand l'enfant sera adulte et aura un revenu, il pourra constituer son propre 3a. La loi prévoit alors que la prestation de vieillesse peut être versée par anticipation pour acquérir ou construire un logement en propriété pour ses propres besoins, acquérir des participations à la propriété d'un logement pour ses propres besoins, ou rembourser des prêts hypothécaires (art. 3 al. 3 let. a à c de l'ordonnance sur les déductions). C'est ce qu'on appelle l'encouragement à la propriété du logement (EPL). Si la personne est mariée ou liée par un partenariat enregistré, le versement anticipé exige le consentement écrit du conjoint ou du partenaire (art. 3 al. 5). Ce sont des règles pour l'avenir de l'enfant, pas pour son enfance, mais elles montrent pourquoi une habitude d'épargne prise tôt peut servir plus tard. Les pages retrait anticipé et 3e pilier et projet immobilier en donnent le détail.
Déclarer l'épargne de l'enfant
Épargner, c'est une chose ; déclarer en est une autre. Beaucoup de parents découvrent trop tard que l'épargne de l'enfant a une trace fiscale. Voici les bons réflexes, sans chiffre inventé : chaque canton fixe ses règles.
Les trois situations à distinguer
- Votre propre 3a : les versements se déduisent dans votre déclaration, avec l'attestation fournie par le prestataire. Le cadre légal est celui-ci : les cotisations versées à des formes reconnues de prévoyance sont déductibles du revenu pour les impôts directs de la Confédération, des cantons et des communes (art. 7 al. 1 de l'ordonnance sur les déductions) ; la loi sur l'impôt fédéral direct prévoit en outre la déduction des primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée (art. 33 al. 1 let. e).
- Un 3b ou une assurance-vie : la déduction dépend du canton, qui fixe un montant, parfois sous forme de forfait. Gardez les attestations du prestataire.
- Un compte ou un dépôt au nom de l'enfant : la fortune et les intérêts de l'enfant se déclarent en général avec ceux des parents. Demandez à votre administration cantonale comment les traiter.
Ce qu'il faut garder
- les relevés de compte au 31 décembre de l'année concernée ;
- les attestations de versement ou de primes ;
- les attestations d'intérêts ;
- les documents remis à la souscription d'un contrat.
La page documents pour ouvrir un 3a donne une liste de documents utiles, dont plusieurs servent aussi pour un 3b.
Le cas des familles soumises à l'impôt à la source
Si l'un des parents n'a pas de permis d'établissement, son revenu d'activité dépendante est soumis à l'impôt à la source (art. 83 al. 1 de la loi fédérale sur l'impôt fédéral direct ; art. 32 al. 1 de la loi sur l'harmonisation). Lorsque les deux époux vivant en ménage commun exercent une activité lucrative, les retenues se calculent sur le cumul de leurs revenus, et les dépenses professionnelles, primes d'assurances et déductions pour charges de famille sont prises en considération de manière forfaitaire (art. 33 al. 2 et 3). Concrètement : certaines déductions que vous ferait une taxation ordinaire ne sont pas visibles dans le barème à la source. La page Permis B et impôt à la source explique comment la taxation ordinaire ultérieure (TOU) peut changer la donne.
L'erreur de calendrier
Un versement tardif dans votre 3a ne compte pas pour l'année en cours. La page jusqu'à quand verser pour l'impôt de l'année détaille ce point.
Planifier pas à pas avec un budget familial
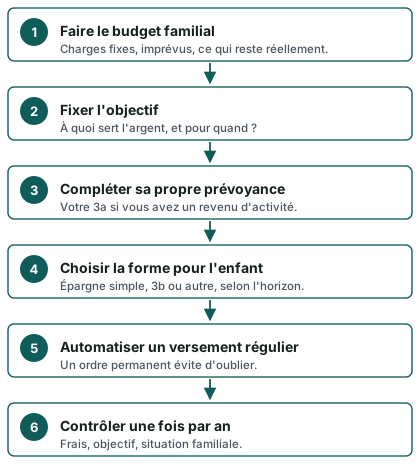
Passons à la pratique. Voici la méthode que pourraient suivre Sarah et David, sans montant imposé : l'ordre des étapes compte plus que les chiffres.
Étape 1 : le budget d'abord
Avant de choisir quoi que ce soit, Sarah et David regardent leur budget. Ce qu'ils peuvent mettre de côté sans se mettre en difficulté est la seule vraie donnée de départ. Un versement trop élevé qui oblige à puiser dans le compte courant ou à s'endetter est une mauvaise idée, quel que soit le produit. Si un jour le paiement devient difficile, lisez la page je n'arrive plus à payer mon 3e pilier avant de résilier à la hâte.
Étape 2 : le fonds de réserve
Un enfant, c'est de l'imprévu : un dentiste, une paire de lunettes, une garde en urgence. Avant de bloquer de l'argent dans un contrat, vérifiez que vous disposez d'une réserve disponible. Le 3a, par définition, est bloqué jusqu'à des motifs de retrait précis ; un 3b à contrat long peut coûter cher si vous le résiliez. Une épargne simple joue ce rôle de tampon.
Étape 3 : votre propre prévoyance
Sarah et David sont tous deux actifs. Chacun peut déduire ses propres versements 3a, et leur retraite future aura aussi un effet sur la charge qu'ils feront peser sur Lina. Il n'est pas égoïste de commencer par soi : c'est une façon indirecte de ne pas dépendre de son enfant plus tard. La page 3e pilier pour un couple marié traite des particularités propres aux couples.
Étape 4 : le véhicule pour l'enfant
C'est le moment de comparer. Posez les mêmes questions à chaque prestataire :
- Quels sont les frais d'ouverture, de gestion, de sortie ? Comment sont-ils présentés ?
- Que se passe-t-il si je veux arrêter ou suspendre les versements ?
- Que reçoit l'enfant, et à quel moment ?
- Une partie du capital est-elle garantie, et laquelle ?
- Que deviennent les sommes si l'un de nous décède ou devient invalide ?
- Qui contrôle le prestataire, et comment le vérifier ?
La page recevoir une offre de 3e pilier : questions à poser développe cette liste. Pour comparer sans parcourir dix sites, vous pouvez demander une comparaison gratuite ; voyez aussi comment fonctionne le service et la page comparer les offres.
Étape 5 : un versement régulier
Un ordre permanent mensuel, aligné sur les dates de paie, a un avantage psychologique : l'argent part avant d'être dépensé. Ajustez-le quand la situation change (naissance d'un deuxième enfant, changement d'emploi, passage à temps partiel). La page temps partiel ou au foyer aide si l'un des parents réduit son activité.
Étape 6 : le contrôle annuel
Une fois par an, regardez trois choses : les frais réellement prélevés, la distance par rapport à l'objectif, et si la situation de la famille a changé. Ce contrôle, qui prend quelques minutes, évite de découvrir, quinze ans plus tard, que le contrat ne correspond plus à rien.
Les pièges fréquents
| Piège | Pourquoi c'est un piège | Réflexe |
|---|---|---|
| Croire qu'un « 3a enfant » existe | Le 3a exige un revenu d'activité | Demander s'il s'agit d'un 3a ou d'un 3b |
| Signer sous pression à la maison | Un contrat 3b engage sur la durée | Prendre le temps de lire, comparer |
| Ignorer la valeur de rachat | Une sortie anticipée peut coûter | Demander la valeur de rachat année par année |
| Oublier la déclaration | La fortune de l'enfant est en général à déclarer | Garder les relevés au 31 décembre |
| Épargner pour l'enfant en négligeant son propre 3a | On perd une déduction possible | Faire d'abord le point sur sa propre prévoyance |
| Confondre épargne et assurance | Ce ne sont pas les mêmes objectifs | Distinguer couverture de risque et épargne |
Un mot sur les grands-parents et la famille élargie
Les grands-parents veulent parfois contribuer. Un versement régulier sur le compte d'épargne ou le contrat de l'enfant est possible selon le prestataire, mais c'est le représentant légal qui reste maître du contrat tant que l'enfant est mineur. Pensez à noter qui a versé quoi, notamment si la famille est recomposée : la page 3e pilier et héritage aide à comprendre ce qui se transmet et comment.
Questions fréquentes
Peut-on ouvrir un pilier 3a pour un enfant ?
Non, tant que l'enfant ne perçoit aucun revenu d'une activité lucrative soumise à l'AVS. Le 3a est réservé aux personnes qui ont un tel revenu ou un revenu de remplacement ; sans activité lucrative, le versement n'est plus possible. Si votre enfant travaille plus tard (apprentissage, premier emploi), il pourra en principe ouvrir le sien. En attendant, d'autres solutions existent pour épargner.
Quelle est la différence entre 3a et 3b pour un parent ?
Le 3a est un outil de prévoyance personnelle, avec déduction fiscale dans la limite d'un plafond annuel, mais avec un retrait limité à des motifs prévus par la loi. Le 3b est plus libre : pas de condition d'activité, une déduction qui dépend du canton, et des règles fixées par le contrat. La page 3a ou 3b : lequel pour bien commencer détaille la comparaison.
Puis-je verser dans mon 3a pour que l'argent revienne à mon enfant ?
L'argent d'un 3a appartient à son titulaire et sert à sa prévoyance. Il ne va pas à l'enfant de votre vivant. En cas de décès, des règles de bénéficiaires s'appliquent, et une évolution est prévue à compter du 1er juin 2027 : les personnes mariées ou en partenariat enregistré pourront désigner leurs enfants comme bénéficiaires prioritaires, y compris en famille recomposée.
Un 3b pour mon enfant permet-il de payer moins d'impôts ?
Cela dépend du canton et de la forme du contrat. La loi prévoit que les primes d'assurance-vie et les intérêts de capitaux d'épargne sont déductibles jusqu'à concurrence d'un montant fixé par le droit cantonal, parfois sous forme de forfait. L'effet réel varie selon votre situation. Il ne s'agit pas d'une économie que l'on peut chiffrer à l'avance pour une famille donnée.
L'épargne de mon enfant doit-elle figurer dans ma déclaration d'impôt ?
En règle générale, la fortune d'un enfant mineur et ses revenus sont pris en compte avec ceux des parents, mais les modalités dépendent du canton. Consultez la notice de votre administration fiscale cantonale ou demandez-lui directement. Gardez les relevés et attestations de fin d'année.
Vaut-il mieux commencer par mon propre 3a ou par l'épargne de l'enfant ?
Il n'y a pas de réponse unique. Votre propre 3a offre une déduction fiscale dans le cadre du plafond de l'année et prépare votre retraite ; l'épargne de l'enfant est plus souple et sert un objectif précis. Beaucoup de familles font les deux, dans un ordre qui dépend du budget. Une comparaison personnalisée aide à y voir clair.
Quel horizon choisir pour l'épargne d'un tout-petit ?
Cela dépend de l'objectif : études, permis, premier logement. Plus l'échéance est lointaine, plus on peut tolérer des variations de valeur, sans garantie de résultat. Pour des projets proches, une épargne disponible et peu risquée est en général plus adaptée. Le chapitre sur les risques de perte en explique les raisons.
Que se passe-t-il si je ne peux plus payer les primes d'un contrat 3b ?
Vous pouvez généralement suspendre, réduire ou résilier, mais chaque option a un coût qui dépend du contrat, notamment la valeur de rachat. Lisez les conditions avant d'agir, et demandez au prestataire une simulation écrite. Certains contrats prévoient une libération du paiement des primes dans des cas précis, comme une incapacité de gain : demandez si c'est prévu.
Quelles questions poser avant de signer un contrat pour mon enfant ?
Demandez la nature du produit (3a ou 3b), les types de frais et leur présentation, la part garantie, la valeur de rachat année par année, les conséquences d'une interruption, le sort du contrat en cas de décès ou d'invalidité, et l'autorité qui supervise le prestataire. Exigez des réponses écrites. Notez qu'un document commercial n'est pas un conseil adapté à votre situation.
Mon enfant pourra-t-il utiliser un jour son propre 3a pour un logement ?
Si l'enfant devient actif et ouvre un 3a, la loi prévoit un retrait anticipé pour acquérir ou construire un logement en propriété pour ses propres besoins, acquérir des participations à la propriété d'un logement, ou rembourser un prêt hypothécaire. Un consentement écrit du conjoint ou du partenaire est requis lorsque la personne est mariée ou en partenariat enregistré. Les modalités sont expliquées dans la page retrait anticipé.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction (Administration fédérale des contributions)
- Votre cotisation au 3e pilier — OFAS
- Déduction fiscale des cotisations 3a (art. 7) — Fedlex
- Versement des prestations et retrait anticipé (art. 3) — Fedlex
- Loi fédérale sur l'impôt fédéral direct (art. 33 al. 1 let. e) — Fedlex
- Déductions (loi sur l'harmonisation, art. 9) — Fedlex
- Impôt à la source (résidents en Suisse), art. 83 — Fedlex
- Impôt à la source : résidents sans permis d'établissement, art. 32 — Fedlex
- Impôt à la source : résidents sans permis d'établissement, art. 33 — Fedlex
- Désignation des bénéficiaires du 3a — admin.ch
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.